Trọn bộ biểu mẫu Thông tư 90/2026/TT-BTC quy định đăng ký thuế từ 01/7/2026?
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 90/2026/TT-BTC quy định về đăng ký thuế.
>> TOÀN VĂN Thông tư 90/2026/TT-BTC: TẠI ĐÂY
Trọn bộ biểu mẫu Thông tư 90/2026/TT-BTC quy định đăng ký thuế từ 01/7/2026 theo file dưới đây:
>> Biểu mẫu Thông tư 90/2026/TT-BTC đăng ký thuế từ 01/7/2026: TẠI ĐÂY
(1) Phạm vi điều chỉnh
Thông tư 90/2026/TT-BTC quy định các nội dung sau:
- Quy định chi tiết các điều, khoản được giao tại Luật Quản lý thuế 2025 gồm:
+ Khoản 1 Điều 10 về phạm vi đăng ký thuế và khoản 3 Điều 10 về các trường hợp thực hiện đăng ký thuế trực tiếp với cơ quan thuế;
+ Khoản 1, 2, 3 và 4 Điều 11 về mã số thuế.
- Quy định chi tiết các nội dung được giao tại Nghị định 252/2026/NĐ-CP gồm:
+ Điểm b khoản 1 Điều 40 Nghị định 252/2026/NĐ-CP về thực hiện thay đổi thông tin đăng ký thuế của nhà cung cấp nước ngoài;
+ Điểm a khoản 1 Điều 45 Nghị định 252/2026/NĐ-CP về thực hiện đăng ký thuế và cấp mã số thuế riêng cho việc khai và nộp thay số thuế đã khấu trừ của chủ quản nền tảng thương mại điện tử ở trong nước, tổ chức tại Việt Nam có hoạt động kinh tế số khác.
(2) Đối tượng áp dụng
Đối tượng áp dụng quy định tại Thông tư 90/2026/TT-BTC bao gồm: người nộp thuế; cơ quan quản lý thuế; công chức quản lý thuế; cơ quan nhà nước, tổ chức, cá nhân khác có liên quan đến quản lý thuế đối với đăng ký thuế.
(3) Hiệu lực thi hành
Thông tư 90/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01 tháng 7 năm 2026, thay thế Thông tư 86/2024/TT-BTC ngày 23 tháng 12 năm 2024 của Bộ trưởng Bộ Tài chính quy định về đăng ký thuế.
>> Xem thêm chi tiết danh sách 4642 doanh nghiệp nợ thuế được Thuế TP HCM công bố kèm Thông báo 21926/TB-TPHCM năm 2026: TẠI ĐÂY
>> Tải về: Mẫu Quyết định kiểm tra thuế tại nơi làm việc của người nộp thuế TNCN
>> Tải về: Mẫu Thông báo xác nhận thực hiện nghĩa vụ thuế TNCN với ngân sách nhà nước
>> Tải về: Bảng tính Thuế TNCN từ tiền lương
>> Tải Mẫu 02 QTT TNCN Mẫu tờ khai quyết toán thuế thu nhập cá nhân (áp dụng đối với cá nhân có thu nhập từ tiền lương, tiền công): TẠI ĐÂY
>> Tải tờ khai thuế thu nhập cá nhân theo tháng: TẢI VỀ
>> TẢI miễn phí File Excel Mẫu bảng chấm công tự động, bảng lương, quyết toán thuế TNCN: TẠI ĐÂY
Xem thêm nội dung mới nhất năm 2026:
>> Công văn 1880/CMA-NVDTPC hướng dẫn gia hạn nộp thuế năm 2026
>> Công văn 4527/CT-PC năm 2026 cắt giảm thủ tục về thuế
>> Chốt Lịch chi trả lương hưu tháng 8/2026 người lao động ở HCM
>> Bảng phụ cấp từ 01/7/2026 đối với 10 chức danh ở thôn, tổ dân phố
>> Bảng phụ cấp mới đối với 07 chức danh tham gia hoạt động ở mỗi ấp, khu phố
>> Hướng dẫn sáp nhập cơ sở giáo dục mầm non, TH, THCS, THPT và trường chuyên biệt công lập
>> Đã có Lịch chi trả lương hưu tháng 8 năm 2026
>> Chốt mức phụ cấp mới 4.554.000 đồng/tháng mỗi Trưởng thôn, Tổ trưởng Tổ dân phố, Bí thư chi bộ
>> Chính thức phụ cấp mỗi tháng 6.831.000 đồng cho Bí thư, Trưởng ấp ở ấp, khu vực
>> Bảng phụ cấp mới Trưởng ấp, Bí thư chi bộ hoặc Bí thư tổ chức Đảng, Trưởng Ban CTMT ở ấp, khu phố
>> Lộ trình sắp xếp, sáp nhập trường học từ 1/7/2026
>> Danh sách 15 tỉnh/thành thí điểm sắp xếp trường học từ 1/7/2026
>> HẠN CHÓT sáp nhập trường học trên 34 tỉnh/thành
>> Trọn bộ biểu mẫu Thông tư 116/2026/TT-BCA về đăng ký quản lý cư trú từ 01/07/2026
>> Trọn bộ biểu mẫu hóa đơn điện tử, biên lai điện tử áp dụng 01/7/2026 theo Thông tư 91/2026/TT-BTC
>> Trọn bộ biểu mẫu thông báo của cơ quan thuế từ 01/7/2026 theo Thông tư 91/2026/TT-BTC
Mẫu tờ khai gia hạn nộp thuế TNCN năm 2026 có dạng ra sao?
Mẫu tờ khai gia gia hạn nộp thuế GTGT, thuế TNCN theo Nghị định 245/2026/NĐ-CP áp dụng đối với hộ kinh doanh có hoạt động sản xuất, kinh doanh thuộc các ngành kinh tế, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Nghị định 245/2026/NĐ-CP.
Dưới đây là Mẫu tờ khai gia hạn nộp thuế TNCN có dạng:
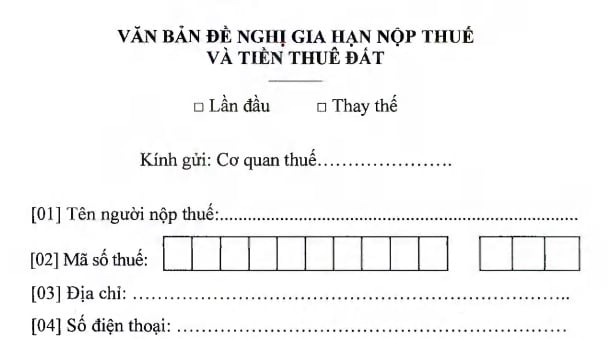
Tải về >> Mẫu tờ khai gia hạn nộp thuế TNCN năm 2026
Đối tượng nào được gia hạn nộp thuế năm 2026?
Tại Điều 1 Nghị định 245/2026/NĐ-CP quy định đối tượng được gia hạn nộp thuế năm 2026 gồm:
- Doanh nghiệp, tổ chức (bao gồm cả chi nhánh, đơn vị trực thuộc thực hiện khai thuế giá trị gia tăng riêng, khai thuế thu nhập doanh nghiệp riêng với cơ quan thuế quản lý trực tiếp), hộ gia đình, cá nhân, hộ kinh doanh, cá nhân kinh doanh, hoạt động sản xuất, kinh doanh trong các ngành kinh tế, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Nghị định 245/2026/NĐ-CP và có phát sinh số thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân hoặc tiền thuê đất thuộc các kỳ được gia hạn theo quy định tại Điều 2 Nghị định 245/2026/NĐ-CP;
- Doanh nghiệp nhỏ và siêu nhỏ được xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 và Nghị định 80/2021/NĐ-CP bao gồm cả chi nhánh, đơn vị trực thuộc thực hiện khai thuế giá trị gia tăng riêng, khai thuế thu nhập doanh nghiệp riêng với cơ quan thuế quản lý trực tiếp, có phát sinh số thuế giá trị gia tăng, thuế thu nhập doanh nghiệp hoặc tiền thuê đất thuộc các kỳ được gia hạn theo quy định tại Điều 2 Nghị định 245/2026/NĐ-CP.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];