Mẫu 08-MST mới nhất 2026 theo Thông tư 90/2026/TT-BTC?
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 90/2026/TT-BTC quy định về đăng ký thuế.
Theo đó, Mẫu 08-MST Tờ khai điều chỉnh, bổ sung thông tin đăng ký thuế mới nhất tại Phụ lục II ban hành kèm theo Thông tư 90/2026/TT-BTC.
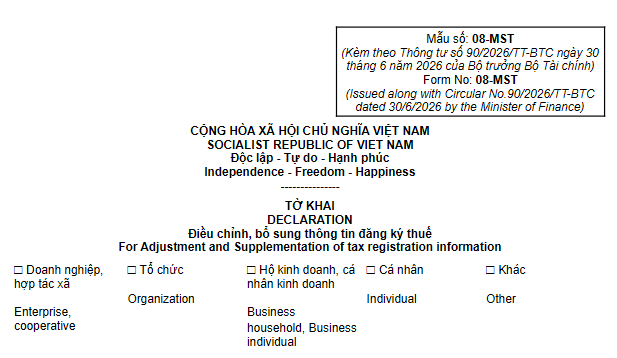
Tải về => Mẫu 08-MST Tờ khai điều chỉnh, bổ sung thông tin đăng ký thuế.
Ghi chú:
Notes:
- Cột (1): Các chỉ tiêu có thay đổi trên tờ khai đăng ký thuế hoặc các bảng kê kèm theo hồ sơ đăng ký thuế.
- Column (1): Names of the items adjusted on the tax registration form or the schedules enclosed with the tax registration dossier.
- Cột (2): Hệ thống thông tin quản lý thuế tự động hiển thị thông tin đăng ký thuế đã kê khai trong lần đăng ký thuế gần nhất.
- Column (2): The tax management information system automatically states the tax registration information declared in the most recent tax registration.
- Cột (3): Ghi chính xác nội dung thông tin đăng ký thuế mới thay đổi hoặc bổ sung.
- Column (3): Enter accurately the newly adjusted or supplemented taxpayer registration information
- Trường hợp đơn vị chủ quản thực hiện thủ tục đăng ký thuế cho đơn vị phụ thuộc theo quy định thì người đại diện pháp luật của đơn vị chủ quản ký và đóng dấu (nếu có) vào mẫu biểu này.
- Where the managing unit carries out the tax registration procedures for its dependent unit in accordance with applicable regulations, the legal representative of the managing unit shall sign and affix the seal (if any) to this form.
Mẫu 08-MST mới nhất 2026 theo Thông tư 90/2026/TT-BTC? (Hình từ Internet)
Công thức tính thuế TNCN đối với thu nhập từ tiền lương tiền công năm 2026?
*Đối với cá nhân cư trú:
Theo quy định tại Điều 8 Luật Thuế thu nhập cá nhân 2025, đối với thu nhập từ tiền lương tiền công của cá nhân cư trú được xác định như sau:
Thuế thu nhập cá nhân = Thu nhập tính thuế x Thuế suất
Trong đó:
- Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ
- Thu nhập chịu thuế = Tổng thu nhập - Các khoản thu nhập được miễn thuế (đối với thu nhập từ tiền lương tiền công).
- Thuế suất áp dụng theo Biểu thuế lũy tiến từng phần quy định tại Điều 9 Luật Thuế thu nhập cá nhân 2025. Cụ thể:
Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
1 | Đến 120 | Đến 10 | 5 |
2 | Trên 120 đến 360 | Trên 10 đến 30 | 10 |
3 | Trên 360 đến 720 | Trên 30 đến 60 | 20 |
4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30 |
5 | Trên 1.200 | Trên 100 | 35 |
* Đối với cá nhân không cư trú:
Theo quy định tại Điều 21 Luật Thuế thu nhập cá nhân 2025, thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân không cư trú được xác định như sau:
Thuế thu nhập cá nhân = tổng số tiền lương, tiền công x thuế suất 20%
Lưu ý: Luật Thuế thu nhập cá nhân 2025 có hiệu lực thi hành từ ngày 01/7/2026, trừ các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026 (tức là các quy định liên quan đến thu nhập kinh doanh và tiền lương tiền công đã có hiệu lực từ 01/01/2026).
Từ 01/07/2026, không phải nộp lại hồ sơ khai thuế tháng, quý đối với thu nhập từ tiền lương tiền công đã kê khai trước?
Ngày 30/06/2026, Bộ Tài chính đã ban hành Nghị định 253/2026/NĐ-CP hướng dẫn Luật Thuế thu nhập cá nhân 2025.
Tại Điều 69 Nghị định 253/2026/NĐ-CP quy định về hiệu lực thi hành thì Nghị định 253/2026/NĐ-CP có hiệu lực thi hành từ ngày 01/7/2026. Việc xác định thời gian áp dụng trong một số trường hợp cụ thể như sau:
- Các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026;
- Quy định về tiền ăn giữa ca, tiền ăn trưa quy định tại điểm g khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP áp dụng từ ngày 01/7/2026.
Tại Điều 70 Nghị định 253/2026/NĐ-CP quy định các trường hợp đã kê khai, nộp thuế đối với thu nhập từ tiền lương, tiền công cho kỳ tính thuế năm 2026 trong thời gian kể từ ngày 01 tháng 01 năm 2026 đến trước ngày Nghị định này có hiệu lực thi hành theo quy định tại các văn bản quy phạm pháp luật về thuế thu nhập cá nhân áp dụng trước thời điểm Nghị định 253/2026/NĐ-CP có hiệu lực thi hành thì không phải nộp lại hồ sơ khai thuế tháng, quý mà thực hiện điều chỉnh vào hồ sơ khai quyết toán thuế năm 2026.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];