Công văn 1880/CMA-NVDTPC hướng dẫn gia hạn nộp thuế năm 2026, chi tiết nhất?
Ngày 13/7/2026, Thuế tỉnh Cà Mau đã có Công văn 1880/CMA-NVDTPC năm 2026 về việc triển khai chính sách gia hạn thời hạn nộp thuế và báo cáo kết quả thực hiện chính sách miễn, giảm, giãn thuế, phí lệ phí và tiền thuê đất năm 2026.
>> TOÀN VĂN Công văn 1880/CMA-NVDTPC năm 2026: TẠI ĐÂY
Theo đó, cơ quan thuế hướng dẫn người nộp thuế kê khai chính xác các thông tin trên Văn bản đề nghị gia hạn nộp thuế năm 2026, cụ thể:
- Cơ quan thuế: Là cơ quan thuế quản lý trực tiếp người nộp thuế hoặc cơ quan thuế quản lý trực tiếp chi nhánh, đơn vị trực thuộc, địa điểm kinh doanh theo hướng dẫn tại mục 1 Công văn 1880/CMA-NVDTPC năm 2026;
- Chỉ tiêu [01], [02]; [03], [04]: Người nộp thuế kê khai đầy đủ thông tin Tên, mã số thuế, địa chỉ, số điện thoại liên hệ của người nộp thu;
- Chỉ tiêu [05], [06]: Người nộp thuế kê khai đầy đủ thông tin Tên, mã số thuế của đại lý thuế;
- Chỉ tiêu [07]: Người nộp thuế phải tích chọn các loại thuế đề nghị gia hạn và được gia hạn theo quy định tại Nghị định, bao gồm:
+ Thuế giá trị gia tăng
+ Thuế thu nhập doanh nghiệp
+ Thuế thu nhập cá nhân của hộ kinh doanh, cá nhân kinh doanh Khi người nộp thuế là hộ kinh doanh, cá nhân kinh doanh đề nghị gia hạn cả thuế GTGT và thuế TNCN thì thực hiện tích chọn cả thuế GTGT và thuế TNCN
+ Tiền thuê đất Tiền thuê đất (kê chi tiết địa chỉ từng khu đất thuê thuộc đối tượng gia hạn tiền thuê đất)
- Khu đất 1 theo Quyết định/Hợp đồng số...., ngày.../..........
- Khu đất 2 theo Quyết định/Hợp đồng số..., ngày.........
- Chỉ tiêu [08]: Người nộp thuế phải tích chọn trường hợp được gia hạn, cụ thể như sau:
+ Mục I: NNT tự xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017 và Nghị định 80/2021/NĐ-CP.
+ Mục II: NNT tự xác định theo quy định tại Quyết định 36/2025/QĐ-TTg ngày 29 tháng 9 năm 2025; Nghị định 111/2015/NĐ-CP ngày 03/11/2015 của Chính phủ (được sửa đổi, bổ sung tại Nghị định 205/2025/NĐ-CP ngày 14 tháng 7 năm 2025); Quyết định 319/QĐ-TTg năm 2018 của Thủ tướng Chính phủ.
>> Tải Mẫu 03/TNCN mẫu chứng từ khấu trừ thuế thu nhập cá nhân: TẠI ĐÂY
>> Mẫu đơn xin miễn thuế thu nhập cá nhân mới nhất hiện nay Tại đây
Tải về >> Mẫu 02/QTT-TNCN Tờ khai quyết toán thuế TNCN
>> Tải Mẫu 05/QTT-TNCN Tờ khai quyết toán thuế TNCN năm 2026: TẠI ĐÂY
>> Tải Mẫu 03-ĐKT Tờ khai đăng ký thuế cho HKD, CNKD: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký thuế đối với cá nhân có thu nhập từ tiền lương tiền công: TẠI ĐÂY
Tải về >> Mẫu 20-ĐKT Tờ khai đăng ký thuế dùng cho cá nhân có thu nhập từ tiền lương, tiền công trực tiếp đăng ký thuế, thay đổi thông tin người phụ thuộc.
>> Tải Mẫu 03-ĐKT Tờ khai đăng ký thuế cho HKD, CNKD: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký người phụ thuộc áp dụng từ 01/7/2026: TẠI ĐÂY
>> Tải Mẫu Bảng kê khai người phải trực tiếp nuôi dưỡng áp dụng từ 01/7/2026: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký thuế dành cho tổ chức, cá nhân khấu trừ, nộp thay thuế áp dụng từ 01/7/2026: TẠI ĐÂY
Xem thêm các thông tin khác tại đây:
>> Công văn 4527/CT-PC năm 2026 cắt giảm thủ tục về thuế
>> Chốt Lịch chi trả lương hưu tháng 8/2026 người lao động ở HCM
>> Bảng phụ cấp từ 01/7/2026 đối với 10 chức danh ở thôn, tổ dân phố
>> Bảng phụ cấp mới đối với 07 chức danh tham gia hoạt động ở mỗi ấp, khu phố
>> Hướng dẫn sáp nhập cơ sở giáo dục mầm non, TH, THCS, THPT và trường chuyên biệt công lập
>> Đã có Lịch chi trả lương hưu tháng 8 năm 2026
>> Chốt mức phụ cấp mới 4.554.000 đồng/tháng mỗi Trưởng thôn, Tổ trưởng Tổ dân phố, Bí thư chi bộ
>> Chính thức phụ cấp mỗi tháng 6.831.000 đồng cho Bí thư, Trưởng ấp ở ấp, khu vực
>> Bảng phụ cấp mới Trưởng ấp, Bí thư chi bộ hoặc Bí thư tổ chức Đảng, Trưởng Ban CTMT ở ấp, khu phố
Công văn 1880/CMA-NVDTPC hướng dẫn gia hạn nộp thuế năm 2026, chi tiết nhất? (Hình từ Internet)
Mẫu tờ khai gia hạn nộp thuế TNCN năm 2026 có dạng ra sao?
Mẫu tờ khai gia gia hạn nộp thuế GTGT, thuế TNCN theo Nghị định 245/2026/NĐ-CP áp dụng đối với hộ kinh doanh có hoạt động sản xuất, kinh doanh thuộc các ngành kinh tế, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Nghị định 245/2026/NĐ-CP.
Mẫu tờ khai gia hạn nộp thuế TNCN có dạng như sau:
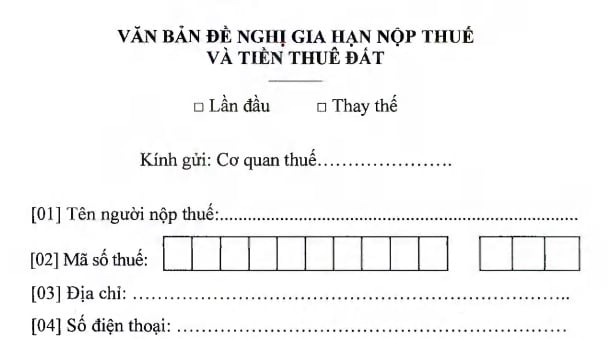
Tải về >> Mẫu tờ khai gia hạn nộp thuế TNCN năm 2026
Hướng dẫn điền Mẫu tờ khai gia hạn nộp thuế TNCN năm 2026?
Mẫu tờ khai gia gia hạn nộp thuế GTGT, thuế TNCN theo Nghị định 245/2026/NĐ-CP áp dụng đối với hộ kinh doanh có hoạt động sản xuất, kinh doanh thuộc các ngành kinh tế, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Nghị định 245/2026/NĐ-CP.
Dưới đây là hướng dẫn chi tiết cách điền Mẫu tờ khai gia hạn nộp thuế TNCN năm 2026 như sau:
- Mục I: NNT tự xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 và Nghị định 80/2021/NĐ-CP ngày 26/8/2021 của Chính phủ quy định chi tiết một số điều của Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
- Mục II: NNT tự xác định theo quy định tại Quyết định 36/2025/QĐ-TTg ngày 29 tháng 9 năm 2025; Nghị định 111/2015/NĐ-CP ngày 03/11/2015 của Chính phủ (được sửa đổi, bổ sung tại Nghị định số 205/2025/NĐ-CP ngày 14 tháng 7 năm 2025); Quyết định số 319/QĐ-TTg ngày 15/3/2018 của Thủ tướng Chính phủ.
- Văn bản đề nghị gia hạn nộp thuế, tiền thuê đất chỉ gửi 01 lần cho cơ quan thuế quản lý trực tiếp cho toàn bộ số thuế, tiền thuê đất phát sinh trong các kỳ tính thuế được gia hạn. Phương thức nộp người nộp thuế lựa chọn như sau:
+ Người nộp thuế nộp theo phương thức điện tử gửi tới Cổng thông tin điện tử của cơ quan thuế.
+ Người nộp thuế nộp trực tiếp tới cơ quan thuế hoặc nộp qua dịch vụ bưu chính.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];