Tải Mẫu C16 TS Quyết định về việc hoàn trả tiền thu BHXH BHYT BHTN BHTNLĐ BNN mới nhất ở đâu?
Mẫu C16 TS Quyết định về việc hoàn trả tiền thu BHXH BHYT BHTN BHTNLĐ BNN ban hành kèm theo Quyết định 505/QĐ-BHXH năm 2020 như sau:
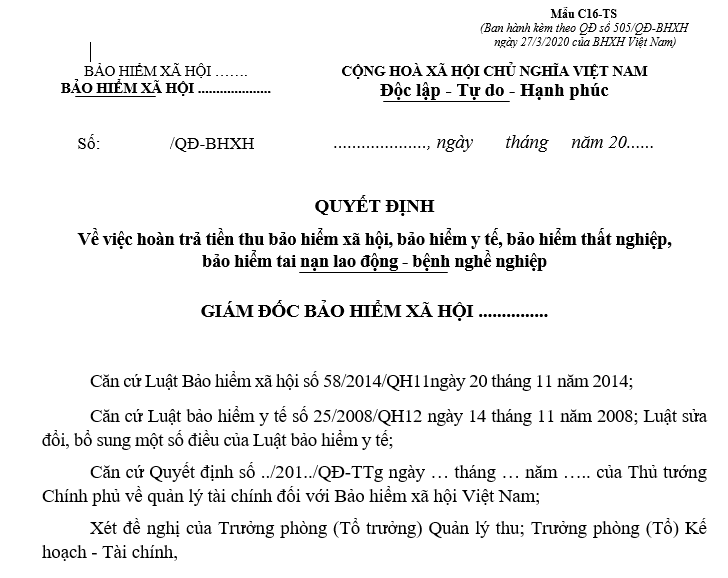
Mẫu C16 TS Quyết định về việc hoàn trả tiền thu BHXH BHYT BHTN BHTNLĐ BNN Tại đây

Tải Mẫu C16 TS Quyết định về việc hoàn trả tiền thu BHXH BHYT BHTN BHTNLĐ BNN mới nhất ở đâu?
Chậm đóng bảo hiểm xã hội sẽ bị tính lãi như thế nào?
Căn cứ theo khoản 1 Điều 3 Nghị định 274/2025/NĐ-CP quy định như sau:
Đôn đốc thực hiện trách nhiệm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp
Việc đôn đốc thực hiện trách nhiệm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp theo quy định tại khoản 4 Điều 35 của Luật Bảo hiểm xã hội được quy định như sau:
1. Chậm đóng theo khoản 1 Điều 38 Luật Bảo hiểm xã hội: Hằng tháng, Giám đốc cơ quan bảo hiểm xã hội quản lý trực tiếp đối tượng tham gia bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp có trách nhiệm rà soát, xác định người sử dụng lao động chậm đóng theo khoản 1 Điều 38 Luật Bảo hiểm xã hội; trong thời hạn 10 ngày đầu tháng gửi văn bản yêu cầu người sử dụng lao động thực hiện trách nhiệm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp theo hướng dẫn tại Phụ lục I ban hành kèm theo Nghị định này, trong đó có những nội dung chủ yếu:
a) Căn cứ Điều 35, 38, 39, 40, 41 Luật Bảo hiểm xã hội và quy định của Nghị định quy định một số điều của Luật Bảo hiểm xã hội về chậm đóng, trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp; khiếu nại, tố cáo về bảo hiểm xã hội.
b) Số tiền chậm đóng, trốn đóng: chi tiết từng khoản chậm đóng, trốn đóng.
c) Số ngày chậm đóng, trốn đóng: chi tiết từng khoản chậm đóng, trốn đóng tính trên số ngày chậm đóng, trốn đóng.
d) Số tiền phải nộp bằng 0,03%/ngày tính trên số tiền, số ngày chậm đóng, trốn đóng.
đ) Quy định của pháp luật về các biện pháp xử lý hành vi chậm đóng, trốn đóng.
e) Thời hạn chuyển từ hành vi chậm đóng sang hành vi trốn đóng và các biện pháp xử lý hành vi trốn đóng.
g) Yêu cầu người sử dụng lao động báo cáo nguyên nhân chậm đóng (trường hợp vì lý do bất khả kháng, xảy ra khách quan không thể lường trước được và khắc phục được mặc dù đã áp dụng mọi biện pháp cần thiết và khả năng cho phép thì gửi kèm hồ sơ trước ngày 25 của tháng có văn bản đôn đốc).
2. Khi phát hiện người sử dụng lao động chậm đóng, trốn đóng không bao gồm các trường hợp quy định tại khoản 1 Điều này thì trong thời hạn 05 ngày làm việc, cơ quan bảo hiểm xã hội có trách nhiệm đôn đốc bằng văn bản những nội dung quy định tại khoản 1 Điều này yêu cầu người sử dụng lao động thực hiện trách nhiệm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp và nêu căn cứ phát hiện, tiếp nhận thông tin hành vi chậm đóng, trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp.
...
Như vậy, người sử dụng lao động chậm đóng bảo hiểm xã hội bắt buộc thì cơ quan bảo hiểm xã hội quản lý trực tiếp sẽ tổ chức thu thêm một khoản bằng 0,03%/ngày tính trên số tiền chậm đóng.
Những trường hợp nào không bị coi là trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp?
Căn cứ vào Điều 4 Nghị định 274/2025/NĐ-CP quy định như sau:
Các trường hợp không bị coi là trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp
Các trường hợp theo quy định tại khoản 1 Điều 39 của Luật Bảo hiểm xã hội không bị coi là trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp khi có một trong các lý do sau theo công bố của cơ quan có thẩm quyền về phòng, tránh thiên tai, tình trạng khẩn cấp, phòng thủ dân sự và phòng, chống dịch bệnh, bao gồm:
1. Bão, lũ, ngập lụt, động đất, hỏa hoạn lớn, hạn hán kéo dài và các loại thiên tai khác ảnh hưởng trực tiếp và nghiêm trọng đến hoạt động sản xuất, kinh doanh.
2. Dịch bệnh nguy hiểm được cơ quan nhà nước có thẩm quyền công bố, gây ảnh hưởng nghiêm trọng đến hoạt động sản xuất, kinh doanh và khả năng tài chính của cơ quan, tổ chức, người sử dụng lao động.
3. Tình trạng khẩn cấp theo quy định của pháp luật gây ảnh hưởng đột xuất, bất ngờ đến hoạt động của cơ quan, tổ chức, người sử dụng lao động.
4. Các sự kiện bất khả kháng khác theo quy định của pháp luật dân sự.
Như vậy, các trường hợp theo quy định tại khoản 1 Điều 39 Luật Bảo hiểm xã hội 2024 không bị coi là trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp khi có một trong các lý do sau theo công bố của cơ quan có thẩm quyền về phòng, tránh thiên tai, tình trạng khẩn cấp, phòng thủ dân sự và phòng, chống dịch bệnh, bao gồm:
- Bão, lũ, ngập lụt, động đất, hỏa hoạn lớn, hạn hán kéo dài và các loại thiên tai khác ảnh hưởng trực tiếp và nghiêm trọng đến hoạt động sản xuất, kinh doanh.
- Dịch bệnh nguy hiểm được cơ quan nhà nước có thẩm quyền công bố, gây ảnh hưởng nghiêm trọng đến hoạt động sản xuất, kinh doanh và khả năng tài chính của cơ quan, tổ chức, người sử dụng lao động.
- Tình trạng khẩn cấp theo quy định của pháp luật gây ảnh hưởng đột xuất, bất ngờ đến hoạt động của cơ quan, tổ chức, người sử dụng lao động.
- Các sự kiện bất khả kháng khác theo quy định của pháp luật dân sự.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];