Mẫu văn bản đề nghị gia hạn nộp hồ sơ khai thuế theo Thông tư 89/2026/TT-BTC là mẫu nào?
Mẫu văn bản đề nghị gia hạn nộp hồ sơ khai thuế đang áp dụng là Mẫu 01 GHKT ban hành kèm theo Thông tư 89/2026/TT-BTC.
Mẫu 01 GHKT Mẫu văn bản đề nghị gia hạn nộp hồ sơ khai thuế có dạng như sau:
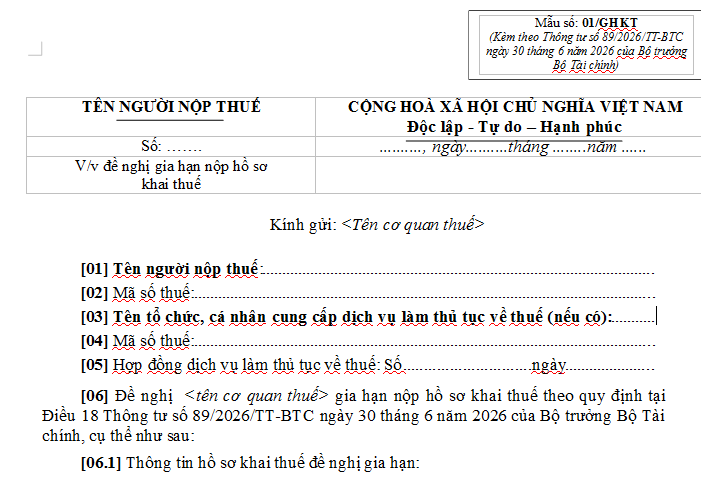
>> Tải Mẫu 01 GHKT Văn bản đề nghị gia hạn nộp hồ sơ khai thuế: TẠI ĐÂY
>> File excel tính thuế TNCN từ 01/01/2026 theo biểu thuế 05 bậc mới nhất tại đây
>> Tải Mẫu 05-3/BK-QTT-TNCN Bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký người phụ thuộc: TẠI ĐÂY
Tải về >> Mẫu 20-ĐKT Tờ khai đăng ký thuế dùng cho cá nhân có thu nhập từ tiền lương, tiền công trực tiếp đăng ký thuế, thay đổi thông tin người phụ thuộc.
>> Tải Mẫu 03-ĐKT Tờ khai đăng ký thuế cho HKD, CNKD: TẠI ĐÂY
>> Tải Mẫu Bảng kê khai người phải trực tiếp nuôi dưỡng: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký người phụ thuộc: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký thuế đối với cá nhân có thu nhập từ tiền lương tiền công: TẠI ĐÂY
>> Tải Mẫu Bảng kê khai người phải trực tiếp nuôi dưỡng: TẠI ĐÂY

Mẫu văn bản đề nghị gia hạn nộp hồ sơ khai thuế theo Thông tư 89/2026/TT-BTC là mẫu nào? (Hình từ Internet)
Khoản thu nhập miễn thuế TNCN nào vẫn phải nộp hồ sơ khai thuế?
Tại khoản 2 Điều 11 Nghị định 252/2026/NĐ-CP có quy định tổ chức, cá nhân trả thu nhập, cá nhân trực tiếp khai thuế với cơ quan thuế không phải nộp hồ sơ khai thuế thu nhập cá nhân đối với thu nhập được miễn thuế, TRỪ một số trường hợp vẫn phải nộp hồ sơ khai thuế, bao gồm:
(1) Các khoản miễn thuế quy định tại khoản 1, khoản 2 và khoản 17 Điều 4 Luật Thuế thu nhập cá nhân 2025 như sau:
- Thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản giữa các đối tượng có quan hệ thân nhân theo quy định.
- Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở trong trường hợp cá nhân chỉ có một nhà ở, đất ở duy nhất tại Việt Nam.
- Thu nhập từ tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.
(2) Thu nhập của chuyên gia từ dự án khởi nghiệp sáng tạo theo khoản 19 Điều 4 Luật Thuế thu nhập cá nhân 2025.
(3) Các trường hợp miễn thuế quy định tại khoản 2, khoản 3 và khoản 4 Điều 5 Luật Thuế thu nhập cá nhân 2025.
- Thu nhập của nhân lực công nghiệp công nghệ số chất lượng cao.
- Thu nhập của nhân lực công nghệ cao thực hiện hoạt động nghiên cứu, phát triển công nghệ cao hoặc công nghệ chiến lược.
- Thu nhập từ chuyển nhượng chứng chỉ quỹ mở nắm giữ từ 02 năm trở lên.
Như vậy, từ ngày 01/7/2026, không phải mọi khoản thu nhập được miễn thuế TNCN đều được miễn nộp hồ sơ khai thuế TNCN.
Đối với các khoản thu nhập nêu trên, mặc dù được miễn thuế, tổ chức, cá nhân trả thu nhập hoặc cá nhân trực tiếp khai thuế vẫn phải thực hiện nộp hồ sơ khai thuế.
Mẫu 01/KHBS Tờ khai bổ sung hồ sơ khai thuế là mẫu nào?
Căn cứ khoản 3 Điều 17 Thông tư 89/2026/TT-BTC quy định Hồ sơ khai bổ sung hồ sơ khai thuế thực hiện theo quy định tại điểm l Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Mẫu tờ khai bổ sung hồ sơ khai thuế đáng áp dụng là Mẫu 01 KHBS ban hành kèm theo Thông tư 89/2026/TT-BTC.
Mẫu 01 KHBS mẫu tờ khai bổ sung hồ sơ khai thuế có dạng như sau:
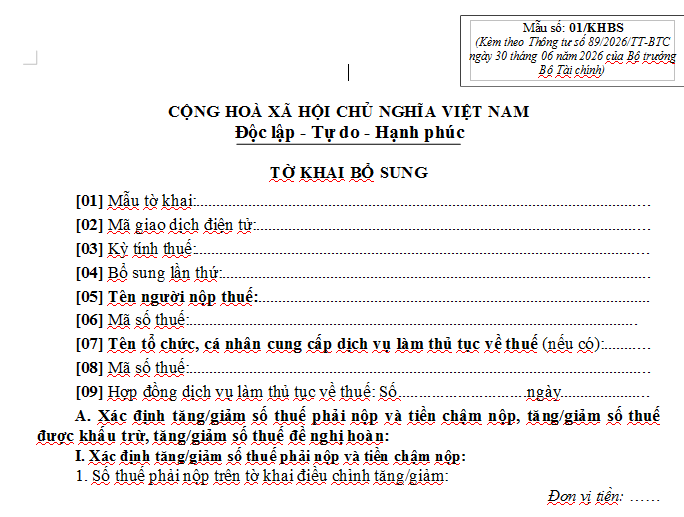
>> Mẫu 01/KHBS mẫu tờ khai bổ sung hồ sơ khai thuế: TẠI ĐÂY
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];