Tiền thưởng lễ, Tết có tính thuế thu nhập cá nhân không?
Tại điểm a khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025 quy định thu nhập chịu thuế TNCN đối với tiền lương, tiền công như sau:
Thu nhập chịu thuế
Thu nhập chịu thuế thu nhập cá nhân gồm các loại thu nhập sau đây, trừ thu nhập được miễn thuế quy định tại Điều 4 của Luật này:
...
2. Thu nhập từ tiền lương, tiền công, bao gồm:
a) Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công;
b) Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức;
...
Tại điểm a khoản 4 Điều 8 Nghị định 253/2026/NĐ-CP cũng quy định các khoản tiền thưởng không mang tính chất tiền lương, tiền công không tính vào thu nhập chịu thuế TNCN như sau:
Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công quy định tại khoản 2 Điều 3 của Luật Thuế thu nhập cá nhân bao gồm:
...
4. Các khoản thu nhập không mang tính chất tiền lương, tiền công không tính vào thu nhập chịu thuế thu nhập cá nhân bao gồm:
a) Các khoản tiền thưởng kèm theo các danh hiệu được Nhà nước phong tặng; tiền thưởng kèm theo các danh hiệu thi đua, các hình thức khen thưởng theo quy định của pháp luật về thi đua khen thưởng; tiền thưởng kèm theo giải thưởng quốc gia, giải thưởng quốc tế được Nhà nước Việt Nam thừa nhận; tiền thưởng về cải tiến kỹ thuật, sáng chế, phát minh được cơ quan nhà nước có thẩm quyền công nhận; tiền thưởng về việc phát hiện, khai báo hành vi vi phạm pháp luật với cơ quan nhà nước có thẩm quyền;
...
Như vậy, tiền thưởng lễ Tết không thuộc khoản tiền được loại trừ khỏi thu nhập chịu thuế TNCN theo điểm a khoản 4 Điều 8 Nghị định 253/2026/NĐ-CP nên khoản tiền thưởng này của người lao động được xác định là thu nhập từ tiền lương, tiền công và phải tính vào thu nhập chịu thuế TNCN theo quy định.
>> Tải Mẫu 05-3/BK-QTT-TNCN Bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký người phụ thuộc: TẠI ĐÂY
Tải về >> Mẫu 20-ĐKT Tờ khai đăng ký thuế dùng cho cá nhân có thu nhập từ tiền lương, tiền công trực tiếp đăng ký thuế, thay đổi thông tin người phụ thuộc.
>> Tải Mẫu 03-ĐKT Tờ khai đăng ký thuế cho HKD, CNKD: TẠI ĐÂY
>> Tải Mẫu Bảng kê khai người phải trực tiếp nuôi dưỡng: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký người phụ thuộc: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký thuế đối với cá nhân có thu nhập từ tiền lương tiền công: TẠI ĐÂY
>> Tải Mẫu Bảng kê khai người phải trực tiếp nuôi dưỡng: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký thuế dành cho tổ chức, cá nhân khấu trừ, nộp thay thuế: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký thuế dành cho hộ gia đình, cá nhân kinh doanh: TẠI ĐÂY

Tiền thưởng lễ, Tết có tính thuế thu nhập cá nhân không? (Hình từ Internet)
Mẫu tờ khai thuế thu nhập cá nhân đối với tiền lương, tiền công chuẩn nhất hiện nay là mẫu nào?
Mẫu tờ khai thuế thu nhập cá nhân đối với tiền lương tiền công đang áp dụng là Mẫu 05 KK TNCN ban kèm theo Thông tư 89/2026/TT-BTC.
Mẫu 05 KK TNCN Mẫu tờ khai thuế thu nhập cá nhân đối với tiền lương tiền công có dạng như sau:
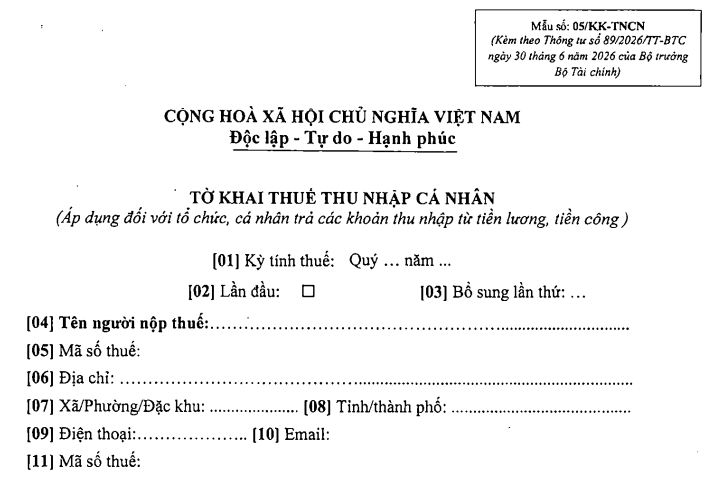
Tải về >> Mẫu 05/KK-TNCN Mẫu tờ khai thuế thu nhập cá nhân đối với tiền lương tiền công.
Mẫu bản cam kết tờ khai không khấu trừ 10% thuế TNCN chuẩn nhất? Hướng dẫn chi tiết cách điền ra sao?
Trước đó, tại điểm i khoản 1 Điều 25 Thông tư 111/2013/TT-BTC các đối tượng được áp mẫu 08/CK-TNCN ban hành kèm theo Thông tư 80/2021/TT-BTC để tạm thời không bị khấu trừ 10% thuế TNCN phải đáp ứng đủ các điều kiện theo quy định.
Tuy nhiên, Thông tư 80/2021/TT-BTC đã bị thay thế bởi Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế 2025 quy định Danh mục hồ sơ khai thuế từ ngày 01/07/2026.
Hiện hành, tại Thông tư 89/2026/TT-BTC và Nghị định 252/2026/NĐ-CP là 2 văn bản hướng dẫnLuật Quản lý thuế 2025 đều không có quy định về mẫu bản cam kết tờ khai không khấu trừ 10% thuế TNCN.
Do đó, người nộp thuế có thể tham khảo mẫu bản cam kết tờ khai không khấu trừ 10% thuế TNCN dưới đây:
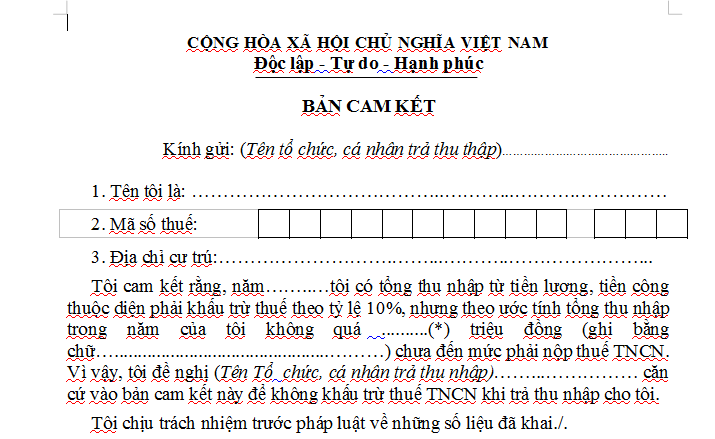
Hướng dẫn cách điền như sau:
- Mục “Kính gửi”: Ghi tên tổ chức, cá nhân trả thu nhập, không phải ghi tên cơ quan thuế (ví dụ như công ty, doanh nghiệp,…).
- Mục “Tôi tên là”: Ghi đầy đủ họ và tên của mình.
- Mục “Mã số thuế”: Ghi đầy đủ mã số thuế của mình.
- Mục “Địa chỉ cư trú”: Ghi nơi địa chỉ cư trú (thường trú, tạm trú).
- Ghi ước tính tổng thu nhập của mình trong năm dương lịch chưa đến mức phải nộp thuế (ghi cả phần số và phần chữ).
Ghi chú:(*) Số tiền khai tại mục này được xác định bằng mức giảm trừ gia cảnh được tính trong năm:
>> Mẫu bản cam kết tờ khai không khấu trừ 10% thuế TNCN: TẠI ĐÂY
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];