Có phải ấn định thuế khi kê khai không đầy đủ nội dung liên quan đến việc xác định nghĩa vụ thuế hàng hóa XNK không?
Việc Ấn định thuế đối với hàng hóa xuất khẩu, nhập khẩu được quy định tại Điều 17 Nghị định 126/2020/NĐ-CP như sau:
Ấn định thuế đối với hàng hóa xuất khẩu, nhập khẩu
...
4. Cơ quan hải quan thực hiện ấn định thuế trong các trường hợp quy định tại khoản 1 Điều 52 Luật Quản lý thuế, cụ thể như sau:
a) Người khai thuế sử dụng các tài liệu không hợp pháp trong hồ sơ hải quan, hồ sơ miễn thuế, giảm thuế, hoàn thuế, không thu thuế để khai thuế, tính thuế.
b) Người khai thuế không kê khai hoặc kê khai không chính xác, đầy đủ nội dung liên quan đến việc xác định nghĩa vụ thuế; kê khai sai đối tượng miễn thuế, giảm thuế, hoàn thuế, không thu thuế; quá thời hạn quy định người khai thuế không báo cáo hoặc báo cáo số liệu không chính xác với cơ quan hải quan; quá thời hạn quy định người khai thuế không nộp bổ sung hồ sơ khai thuế theo yêu cầu của cơ quan hải quan hoặc đã nộp bổ sung hồ sơ khai thuế nhưng không đầy đủ, chính xác các căn cứ tính thuế để xác định số thuế phải nộp.
c) Quá thời hạn quy định mà người khai thuế không cung cấp, từ chối hoặc trì hoãn, kéo dài việc cung cấp hồ sơ, sổ kế toán, tài liệu, chứng từ, dữ liệu, số liệu liên quan đến việc xác định chính xác số tiền thuế phải nộp, số tiền thuế được miễn, giảm, hoàn, không thu.
d) Người khai thuế không chứng minh, giải trình hoặc quá thời hạn quy định mà không chứng minh, giải trình được các nội dung liên quan đến việc xác định nghĩa vụ thuế theo quy định của pháp luật.
...
Theo đó, trường hợp kê khai không đầy đủ nội dung liên quan đến việc xác định nghĩa vụ thuế hàng hóa XNK thì cần thực hiện ấn định thuế.
Có phải ấn định thuế khi kê khai không đầy đủ nội dung liên quan đến việc xác định nghĩa vụ thuế hàng hóa XNK không? (hình từ internet)
Việc xác định số tiền thuế ấn định với hàng hóa xuất nhập khẩu được căn cứ vào đâu?
Căn cứ xác định số tiền ấn định thuế đối với hàng hóa xuất nhập khẩu được quy định tại Điều 17 Nghị định 126/2020/NĐ-CP như sau:
Ấn định thuế đối với hàng hóa xuất khẩu, nhập khẩu
...
5. Trình tự ấn định thuế
a) Xác định hàng hóa thuộc đối tượng ấn định thuế theo quy định tại khoản 4 Điều này.
b) Tính toán số tiền thuế ấn định:
Số tiền thuế ấn định căn cứ vào tên hàng, số lượng, chủng loại, mã số, xuất xứ, trị giá, mức thuế, tỷ giá tính thuế, phương pháp tính thuế.
Trường hợp ấn định thuế một phần trong tổng số hàng hóa cùng chủng loại thuộc nhiều tờ khai hải quan khác nhau, trên các tờ khai xuất khẩu hoặc nhập khẩu lần đầu đã xác định được số tiền thuế thì số tiền thuế ấn định là số tiền thuế trung bình được xác định theo công thức sau đây:
Trường hợp tờ khai hải quan nhập khẩu lần đầu là hàng hóa không thuộc đối tượng chịu thuế hoặc không có số liệu về số tiền thuế hoặc tờ khai hải quan đã bị hủy theo quy định của pháp luật về hải quan hoặc không có tờ khai hải quan, cơ quan hải quan căn cứ vào tên hàng, chủng loại, trị giá, mã số, xuất xứ, mức thuế, phương pháp tính thuế của hàng hóa giống hệt hoặc hàng hóa tương tự đang được lưu trữ tại cơ sở dữ liệu của cơ quan hải quan để thực hiện ấn định thuế. Tỷ giá tính thuế áp dụng tỷ giá tại thời điểm ban hành quyết định ấn định thuế.
...
Theo đó, số tiền thuế ấn định được căn cứ vào tên hàng, số lượng, chủng loại, mã số, xuất xứ, trị giá, mức thuế, tỷ giá tính thuế, phương pháp tính thuế.
Trường hợp ấn định thuế một phần trong tổng số hàng hóa cùng chủng loại thuộc nhiều tờ khai hải quan khác nhau, trên các tờ khai xuất khẩu hoặc nhập khẩu lần đầu đã xác định được số tiền thuế thì số tiền thuế ấn định là số tiền thuế trung bình được xác định theo công thức sau đây:
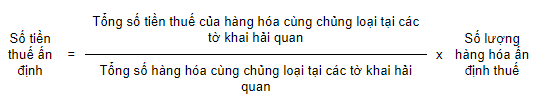
Trường hợp tờ khai hải quan nhập khẩu lần đầu là hàng hóa không thuộc đối tượng chịu thuế hoặc không có số liệu về số tiền thuế hoặc tờ khai hải quan đã bị hủy theo quy định của pháp luật về hải quan hoặc không có tờ khai hải quan, cơ quan hải quan căn cứ vào tên hàng, chủng loại, trị giá, mã số, xuất xứ, mức thuế, phương pháp tính thuế của hàng hóa giống hệt hoặc hàng hóa tương tự đang được lưu trữ tại cơ sở dữ liệu của cơ quan hải quan để thực hiện ấn định thuế.
Tỷ giá tính thuế áp dụng tỷ giá tại thời điểm ban hành quyết định ấn định thuế.
Cục trưởng Cục Hải quan tỉnh có thẩm quyền ấn định thuế đối với hàng hóa xuất nhập khẩu không?
Thẩm quyền quyết định ấn định thuế được quy định tại Điều 17 Nghị định 126/2020/NĐ-CP, cụ thể như sau:
Ấn định thuế đối với hàng hóa xuất khẩu, nhập khẩu
...
7. Thẩm quyền quyết định ấn định thuế, sửa đổi, bổ sung quyết định ấn định thuế, hủy quyết định ấn định thuế
Tổng cục trưởng Tổng cục Hải quan, Cục trưởng Cục Hải quan tỉnh, thành phố, Cục trưởng Cục Kiểm tra sau thông quan, Chi Cục trưởng Chi cục Hải quan có thẩm quyền quyết định ấn định thuế, sửa đổi, bổ sung quyết định ấn định thuế, hủy quyết định ấn định thuế.
Theo đó, Tổng cục trưởng Tổng cục Hải quan, Cục trưởng Cục Hải quan tỉnh, thành phố, Cục trưởng Cục Kiểm tra sau thông quan, Chi Cục trưởng Chi cục Hải quan có thẩm quyền quyết định ấn định thuế, sửa đổi, bổ sung quyết định ấn định thuế, hủy quyết định ấn định thuế.
Như vậy, Cục trưởng Cục Hải quan tỉnh là một trong số những người có thẩm quyền ấn định thuế đối với hàng hóa xuất nhập khẩu.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];