Hồ sơ cấp Giấy phép kinh doanh chuyển khẩu 2026 bao gồm những gì theo Nghị định 292/2026/NĐ-CP?
Căn cứ theo khoản 4 Điều 20 Nghị định 292/2026/NĐ-CP thì hồ sơ cấp Giấy phép kinh doanh chuyển khẩu 2026, cụ thể bao gồm:
(1) Đơn đề nghị cấp Giấy phép kinh doanh chuyển khẩu theo mẫu số 06 quy định tại Phụ lục VII Nghị định 292/2026/NĐ-CP: 01 bản chính.
(2) Hợp đồng mua hàng và hợp đồng bán hàng do thương nhân ký với thương nhân nước ngoài: Mỗi loại 01 bản sao có đóng dấu của thương nhân.
(3) Báo cáo theo mẫu BC02 quy định tại Phụ lục VII Nghị định 292/2026/NĐ-CP tình hình thực hiện Giấy phép kinh doanh chuyển khẩu đã được cấp (nếu có), nêu rõ số lượng hàng hóa đã đưa vào, đưa ra khỏi Việt Nam: 01 bản chính.
Xem thêm: |
*Trên đây là thông tin về "Hồ sơ cấp Giấy phép kinh doanh chuyển khẩu 2026 bao gồm những gì theo Nghị định 292/2026/NĐ-CP?"

Hồ sơ cấp Giấy phép kinh doanh chuyển khẩu 2026 bao gồm những gì theo Nghị định 292/2026/NĐ-CP? (Hình từ internet)
Mẫu đơn đề nghị cấp Giấy phép kinh doanh chuyển khẩu 2026 có dạng ra sao?
Căn cứ theo Mẫu số 2 Phụ lục VII Ban hành kèm theo Nghị định 292/2026/NĐ-CP thì mẫu đơn đề nghị cấp Giấy phép kinh doanh chuyển khẩu 2026 có dạng như sau:
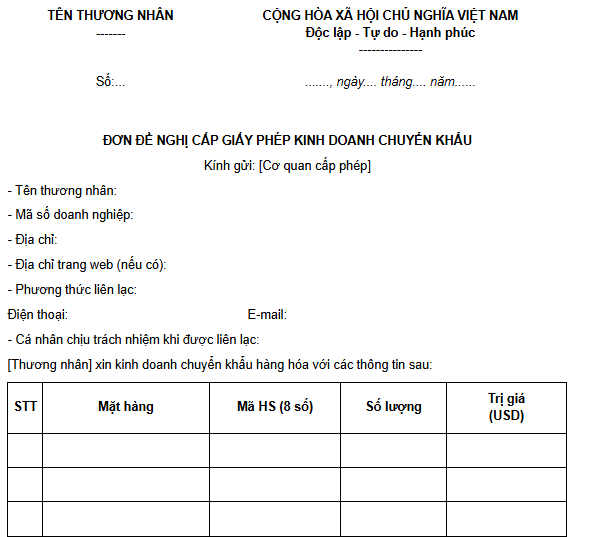
Tải mẫu đơn đề nghị cấp Giấy phép kinh doanh chuyển khẩu 2026 tại đây >> tải về
Quy định về kinh doanh tạm nhập tái xuất hàng hóa hiện nay ra sao?
Căn cứ theo Điều 14 Nghị định 292/2026/NĐ-CP thì việc kinh doanh tạm nhập tái xuất hàng hóa hiện nay được quy định như sau:
(1) Ủy ban nhân dân cấp tỉnh là cơ quan có thẩm quyền cấp Giấy phép kinh doanh tạm nhập, tái xuất đối với hàng hóa quy định tại điểm a khoản 1 Điều 39 Luật Quản lý ngoại thương 2017, trừ trường hợp quy định tại khoản 2, khoản 3 Điều này. Hồ sơ, quy trình cấp phép thực hiện theo quy định tại Điều 20, 21 Nghị định 292/2026/NĐ-CP.
(2) Đối với tổ chức kinh tế có vốn đầu tư nước ngoài, chỉ được thực hiện tạm nhập, tái xuất hàng hóa theo quy định tại Điều 16 Nghị định 292/2026/NĐ-CP, không được thực hiện hoạt động kinh doanh tạm nhập, tái xuất hàng hóa.
(3) Trường hợp pháp luật hiện hành đã có quy định hàng hóa thuộc diện phải cấp giấy phép khi tạm nhập, tái xuất; thương nhân thực hiện theo quy định đó, không phải có Giấy phép kinh doanh tạm nhập, tái xuất theo quy định tại Nghị định 292/2026/NĐ-CP.
(4) Hàng hóa kinh doanh tạm nhập, tái xuất chịu sự kiểm tra, giám sát của cơ quan hải quan từ khi tạm nhập cho tới khi hàng hóa thực tái xuất ra khỏi Việt Nam. Không chia nhỏ hàng hóa vận chuyển bằng công-ten-nơ trong suốt quá trình vận chuyển hàng hóa từ cửa khẩu tạm nhập đến khu vực chịu sự giám sát của cơ quan hải quan, cửa khẩu tái xuất theo quy định.
Trường hợp do yêu cầu vận chuyển cần phải thay đổi hoặc chia nhỏ hàng hóa vận chuyển bằng công-ten-nơ để tái xuất thì thực hiện theo quy định của cơ quan hải quan.
(5) Hàng hóa kinh doanh tạm nhập, tái xuất được lưu lại tại Việt Nam không quá 60 ngày, kể từ ngày hoàn thành thủ tục hải quan tạm nhập. Trường hợp cần kéo dài thời hạn, thương nhân có văn bản đề nghị gia hạn gửi cơ quan hải quan nơi thực hiện thủ tục tạm nhập; thời hạn gia hạn mỗi lần không quá 30 ngày và không quá 02 lần gia hạn cho mỗi lô hàng tạm nhập, tái xuất. Quá thời hạn nêu trên, thương nhân phải tái xuất hàng hóa ra khỏi Việt Nam hoặc tiêu hủy.
Trường hợp tiêu hủy hàng hóa kinh doanh tạm nhập, tái xuất do quá thời hạn lưu tại Việt Nam, thương nhân tự tổ chức tiêu hủy và chịu trách nhiệm thực hiện việc tiêu hủy theo quy định của pháp luật về bảo vệ môi trường và pháp luật về hải quan.
Trường hợp nhập khẩu vào Việt Nam, thương nhân phải tuân thủ các quy định về quản lý nhập khẩu hàng hóa và thuế.
(6) Kinh doanh tạm nhập, tái xuất được thực hiện trên cơ sở hai hợp đồng riêng biệt: Hợp đồng xuất khẩu và hợp đồng nhập khẩu. Hợp đồng xuất khẩu có thể ký trước hoặc sau hợp đồng nhập khẩu.
(7) Việc thanh toán tiền hàng theo phương thức tạm nhập, tái xuất phải tuân thủ các quy định về quản lý ngoại hối và hướng dẫn của Ngân hàng Nhà nước Việt Nam.
Hàng hóa kinh doanh tạm nhập, tái xuất được lưu lại tại Việt Nam không quá 60 ngày, kể từ ngày hoàn thành thủ tục hải quan tạm nhập. Trường hợp cần kéo dài thời hạn, thương nhân có văn bản đề nghị gia hạn
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];