Công điện 33/CĐ-CT về việc triển khai Nghị quyết 43/2026/NQ-CP về việc kéo dài thời hạn áp dụng ưu đãi thuế đối với xăng dầu ra sao?
Ngày 02/10/2026, Cục Thuế ban hành Công điện 33/CĐ-CT năm 2026 về việc triển khai Nghị quyết 43/2026/NQ-CP ngày 30/9/2026 của Chính phủ về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
>>> Tải về Toàn văn Công điện 33/CĐ-CT năm 2026
Theo đó, để kịp thời triển khai thực hiện Nghị quyết 43/2026/NQ-CP, đề nghị các đồng chí Thủ trưởng cơ quan thuế chỉ đạo triển khai và tuyên truyền, phổ biến Quyết định tới công chức thuế, người nộp thuế và chuẩn bị các điều kiện đảm bảo thi hành. Một số nội dung cần lưu ý được nêu tại Công điện 33/CĐ-CT năm 2026 như sau:
(1) Kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu: Kéo dài thời hạn áp dụng Nghị quyết 25/2026/NQ-CP ngày 30 tháng 4 năm 2026 của Chính phủ và Nghị định 72/2026/NĐ-CP ngày 09 tháng 3 năm 2026 của Chính phủ đến hết ngày 31 tháng 12 năm 2026.
(2) Kéo dài thời hạn áp dụng về thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay: Kéo dài thời hạn áp dụng Nghị quyết 19/2026/QH16 ngày 12 tháng 4 năm 2026 của Quốc hội đến hết ngày 31 tháng 12 năm 2026 đối với thuế bảo vệ môi trường và thuế giá trị gia tăng quy định tại Điều 1 và Điều 2 Nghị quyết 19/2026/QH16.
(3) Thuế tiêu thụ đặc biệt đối với xăng thực hiện theo quy định của Luật Thuế tiêu thụ đặc biệt 2025 và các văn bản hướng dẫn thi hành.
Công điện 33/CĐ-CT về việc triển khai Nghị quyết 43/2026/NQ-CP về việc kéo dài thời hạn áp dụng ưu đãi thuế đối với xăng dầu ra sao?
Hóa đơn xăng dầu KKKNT có phải kê khai thuế không?
Theo các quy định hiện hành tại Điều 2 Nghị quyết 34/2026/NQ-CP, Điều 2 Nghị quyết 19/2026/QH16, Nghị quyết 43/2026/NQ-CP và Thông tư 89/2026/TT-BTC kéo dài thời hạn áp dụng về thuế bảo vệ môi trường và thuế GTGT đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết 31/12/2026. Cụ thể:
Xăng, dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
Theo đó, mặc dù bên bán không phải kê khai, tính nộp thuế GTGT đầu ra đối với các mặt hàng thuộc diện KKKNT, nhưng bên mua vẫn được khấu trừ thuế GTGT đầu vào nếu đáp ứng đầy đủ điều kiện theo quy định.
*Chú thích: KKKNT = Không kê khai, tính nộp thuế GTGT.
Vậy, hóa đơn xăng dầu KKKNT có phải kê khai vào chỉ tiêu [23] trên tờ khai 01/GTGT?
Trong quá trình kê khai, nghĩa vụ bên bán và bên mua được xác định như sau:
- Bên bán: Kê khai, nộp thuế GTGT đầu ra, trừ trường hợp không phải kê khai, tính nộp thuế theo quy định (Điều 11 Luật Thuế giá trị gia tăng 2024).
- Bên mua: Được kê khai khấu trừ thuế GTGT đầu vào nếu đáp ứng đủ điều kiện theo quy định (Điều 14 Luật Thuế giá trị gia tăng 2024).
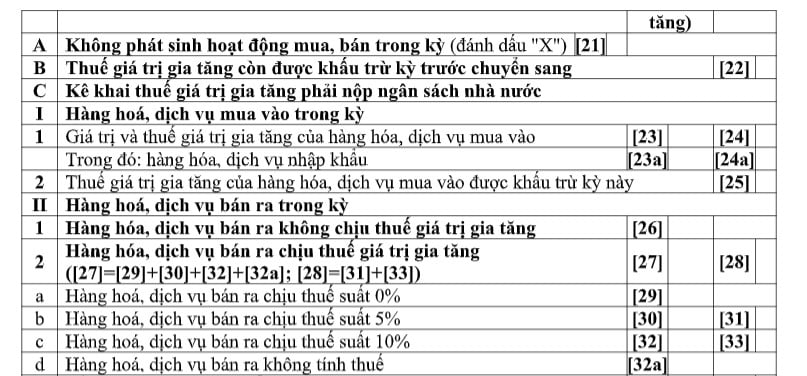
Theo mẫu tờ khai thuế GTGT Mẫu số 01/GTGT ban hành kèm theo Thông tư 89/2026/TT-BTC, chỉ tiêu [23] phản ánh Giá trị hàng hóa, dịch vụ mua vào trong kỳ.
TẢI VỀ Tờ khai 01/GTGT
Do đó, theo quy định nêu trên, mặc dù hóa đơn xăng dầu thuộc trường hợp không phải kê khai, tính nộp thuế GTGT đầu ra, nhưng vẫn được xác định là hàng hóa mua vào của doanh nghiệp. Vì vậy, doanh nghiệp vẫn có thể được xem xét khấu trừ thuế GTGT đầu vào đối với hóa đơn này nếu đáp ứng đầy đủ các điều kiện theo quy định của pháp luật.
Vì vậy, doanh nghiệp vẫn thực hiện kê khai trên tờ khai 01/GTGT, cụ thể:
- Chỉ tiêu [23]: Kê khai giá trị hàng hóa, dịch vụ mua vào.
- Chỉ tiêu [24]: Kê khai số thuế GTGT đầu vào của hóa đơn xăng dầu.
- Chỉ tiêu [25]: Tổng hợp số thuế GTGT đầu vào được khấu trừ (nếu đáp ứng đầy đủ điều kiện khấu trừ theo Luật Thuế GTGT).
Như vậy, việc không phải kê khai, tính nộp thuế GTGT đối với bên bán không đồng nghĩa với việc bên mua không phải kê khai hóa đơn đầu vào.
Quỹ bình ổn giá xăng dầu được quy định như thế nào?
Căn cứ theo Điều 37 Nghị định 83/2014/NĐ-CP được sửa đổi bởi khoản 26 Điều 1 Nghị định 95/2021/NĐ-CP quy định về quỹ bình ổn giá xăng dầu như sau:
[1] Quỹ bình ổn giá xăng dầu là Quỹ tài chính không nằm trong cân đối ngân sách nhà nước (sau đây gọi chung là Quỹ bình ổn giá); toàn bộ nguồn trích lập, chi sử dụng để tham gia điều tiết, hỗ trợ cho mục tiêu bình ổn giá bán xăng dầu trong nước.
Thương nhân đầu mối kinh doanh xăng dầu có nghĩa vụ trích lập Quỹ bình ổn giá; hạch toán và theo dõi riêng Quỹ bình ổn giá bằng tài khoản mở tại ngân hàng thương mại, chi nhánh ngân hàng nước ngoài hoạt động hợp pháp tại Việt Nam (sau đây gọi chung là ngân hàng) theo quy định tại Nghị định này và hướng dẫn của Bộ Tài chính. Thương nhân đầu mối kinh doanh xăng dầu chịu trách nhiệm toàn diện trước pháp luật về việc lựa chọn ngân hàng, quản lý và đảm bảo bảo toàn số dư Quỹ bình ổn giá.
[2] Trích lập, chi sử dụng Quỹ bình ổn giá
- Mức trích lập Quỹ bình ổn giá: là một yếu tố cấu thành giá cơ sở; là một khoản tiền cụ thể tính trên một lít, kg xăng, dầu thực tế tiêu thụ (đồng/lít, kg) theo thông báo điều hành giá xăng dầu của Bộ Công Thương.
Trường hợp tại thời điểm điều hành giá xăng dầu nếu số dư Quỹ bình ổn giá lớn, Bộ Công Thương xem xét có phương án điều chỉnh giảm hoặc tạm dừng trích lập Quỹ bình ổn giá.
- Mức chi sử dụng Quỹ bình ổn giá: là một khoản tiền cụ thể tính trên một lít, kg xăng, dầu thực tế tiêu thụ (đồng/lít, kg) theo thông báo điều hành giá xăng dầu của Bộ Công Thương, được xem xét điều hành linh hoạt trong các trường hợp giá cơ sở tăng cao hoặc việc tăng giá xăng, dầu ảnh hưởng đến phát triển kinh tế - xã hội và đời sống nhân dân.
Thương nhân đầu mối kinh doanh xăng dầu chỉ được chi sử dụng Quỹ bình ổn giá theo thông báo điều hành giá xăng dầu của Bộ Công Thương, không được sử dụng Quỹ bình ổn giá xăng dầu cho các mục đích khác.
- Bộ Công Thương căn cứ tình hình thực tế, số dư Quỹ bình ổn giá, diễn biến giá cơ sở xăng dầu tại thời điểm điều hành giá xăng dầu để quyết định mức trích lập, mức chi sử dụng Quỹ bình ổn giá sau khi thống nhất về chủ trương với Bộ Tài chính.
- Số tiền trích lập, chi sử dụng Quỹ bình ổn giá trong kỳ phải được đối trừ và nộp kịp thời vào tài khoản Quỹ bình ổn giá tại ngân hàng; số dư tài khoản tiền gửi Quỹ bình ổn giá được tính lãi suất theo mức lãi suất áp dụng cho tài khoản tiền gửi thanh toán của ngân hàng nơi thương nhân đầu mối kinh doanh xăng dầu mở tài khoản tiền gửi Quỹ bình ổn giá trong cùng thời kỳ. Phần lãi phát sinh trên tài khoản số dư Quỹ bình ổn giá dương được hạch toán vào Quỹ bình ổn giá.
Thương nhân đầu mối kinh doanh xăng dầu sử dụng Quỹ bình ổn giá theo thông báo điều hành của Bộ Công Thương nhưng tại thời điểm đó số dư của tài khoản tiền gửi Quỹ bình ổn giá không còn (số dư tài khoản tiền gửi Quỹ bình ổn giá tại ngân hàng bằng không (0)), thương nhân đầu mối kinh doanh xăng dầu được vay vốn hoặc sử dụng các nguồn tài chính hợp pháp để bù đắp cho phần chi sử dụng vượt Quỹ bình ổn giá (phần số dư Quỹ bình ổn giá âm).
+ Trường hợp thương nhân đầu mối kinh doanh xăng dầu vay vốn ngân hàng để bù đắp cho phần chi sử dụng vượt Quỹ bình ổn giá, sẽ được tính lãi suất theo mức lãi suất thỏa thuận thấp nhất tại ngân hàng nơi thương nhân đầu mối kinh doanh xăng dầu vay vốn.
+ Trường hợp thương nhân đầu mối kinh doanh xăng dầu sử dụng các nguồn tài chính hợp pháp để bù đắp cho phần chi sử dụng vượt Quỹ bình ổn giá, sẽ được tính lãi suất tối đa bằng mức lãi suất áp dụng cho tài khoản tiền gửi thanh toán thấp nhất của một (01) trong các ngân hàng nơi thương nhân đầu mối mở tài khoản tiền gửi Quỹ bình ổn giá.
[3] Thương nhân đầu mối kinh doanh xăng dầu có trách nhiệm công bố công khai trên phương tiện thông tin điện tử của doanh nghiệp hoặc trên phương tiện thông tin đại chúng về tình hình trích lập, chi sử dụng, lãi phát sinh và số dư Quỹ bình ổn giá; đồng thời báo cáo về Bộ Tài chính, Bộ Công Thương.
[4] Thương nhân đầu mối kinh doanh xăng dầu có trách nhiệm tổ chức triển khai thực hiện trích lập, chi sử dụng, quản lý Quỹ bình ổn giá xăng dầu và báo cáo, công khai theo quy định tại Nghị định này và hướng dẫn của Bộ Tài chính. Trường hợp vi phạm, căn cứ mức độ của hành vi sẽ bị xử phạt hành chính theo quy định tại Nghị định 109/2013/NĐ-CP và Nghị định 49/2016/NĐ-CP của Chính phủ sửa đổi, bổ sung một số điều của Nghị định 109/2013/NĐ-CP của Chính phủ quy định xử phạt vi phạm hành chính trong lĩnh vực quản lý giá, phí, lệ phí, hóa đơn và văn bản sửa đổi, bổ sung, thay thế (nếu có). Thương nhân đầu mối kinh doanh xăng dầu vi phạm nhiều lần sẽ bị xem xét đình chỉ hoạt động kinh doanh hoặc thu hồi Giấy xác nhận đủ điều kiện làm thương nhân đầu mối kinh doanh xăng dầu theo quy định của pháp luật hiện hành.
[5] Bộ Tài chính hướng dẫn phương thức trích lập, chi sử dụng, quản lý về Quỹ bình ổn giá xăng dầu; quy mô Quỹ bình ổn giá xăng dầu; kiểm tra, giám sát thương nhân đầu mối kinh doanh xăng dầu thực hiện các quy định về trích lập, chi sử dụng Quỹ bình ổn giá xăng dầu.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];