Công văn 15965/CHQ-NVHQ 2026 thực hiện Nghị định 143/2026/NĐ-CP về biểu thuế nhập khẩu ưu đãi thực hiện Hiệp định CEPA?
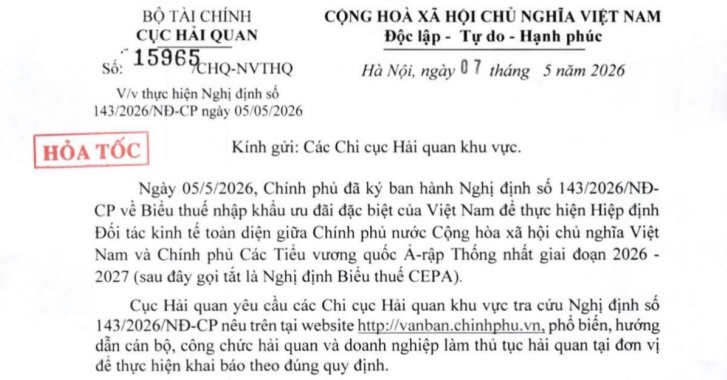
Ngày 7/5/2026, Cục Hải quan ban hành Công văn 15965/CHQ-NVHQ năm 2026 về việc thực hiện Nghị định 143/2026/NĐ-CP ngày 05/05/2026.
...
TẢI VỀ Công văn 15965/CHQ-NVHQ năm 2026
Theo đó, ngày 05/5/2026, Chính phủ đã ký ban hành Nghị định 143/2026/NĐ-CP về Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định Đối tác kinh tế toàn diện giữa Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam và Chính phủ Các Tiểu vương quốc Ả-rập Thống nhất giai đoạn 2026 -2027 (sau đây gọi tắt là Nghị định Biểu thuế CEPA).
Cục Hải quan yêu cầu các Chi cục Hải quan khu vực tra cứu Nghị định 143/2026/NĐ-CP nêu trên tại website http://vanban.chinhphu.vn, phổ biến, hướng dẫn cán bộ, công chức hải quan và doanh nghiệp làm thủ tục hải quan tại đơn vị để thực hiện khai báo theo đúng quy định.
Lưu ý: Đối với các tờ khai hải quan của hàng hóa nhập khẩu vào Việt Nam từ Các Tiểu vương quốc Ả-rập Thống nhất đăng ký từ ngày 03/2/2026 đến trước ngày Nghị định này có hiệu lực thi hành và các tờ khai hải quan từ ngày có hiệu lực của Nghị định 143/2026/NĐ-CP đến ngày Nghị định 143/2026/NĐ-CP được cập nhật trên Hệ thống VNACCS/VCIS, nếu đáp ứng đủ các điều kiện để được hưởng thuế nhập khẩu ưu đãi đặc biệt quy định tại Nghị định 143/2026/NĐ-CP và đã nộp thuế theo mức thuế cao hơn thì được khai báo bổ sung, xử lý tiền thuế nộp thừa theo quy định của pháp luật về quản lý thuế.
Trường hợp có vướng mắc phát sinh trong quá trình thực hiện, yêu cầu kịp thời phản ánh về Cục Hải quan (qua Ban Nghiệp vụ thuế hải quan) để được hướng dẫn xử lý.
>> Toàn văn Nghị định 143/2026/NĐ-CP Biểu thuế nhập khẩu ưu đãi thực hiện Hiệp định CEPA chi tiết
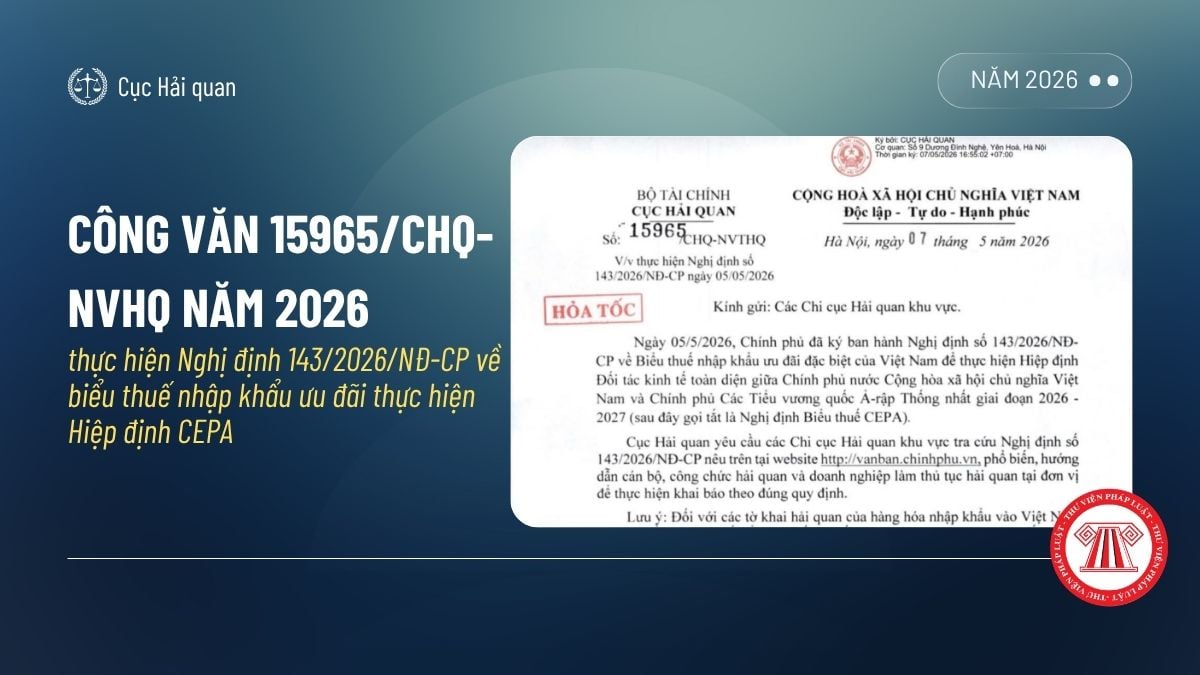
Công văn 15965/CHQ-NVHQ 2026 thực hiện Nghị định 143/2026/NĐ-CP về biểu thuế nhập khẩu ưu đãi thực hiện Hiệp định CEPA? (Hình ảnh Internet)
Biểu thuế nhập khẩu ưu đãi đặc biệt theo Nghị định 143/2026/NĐ-CP ra sao?
Căn cứ Điều 3 Nghị định 143/2026/NĐ-CP quy định về biểu thuế nhập khẩu ưu đãi đặc biệt như sau:
- Ban hành kèm theo Nghị định này Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định CEPA giai đoạn 2026 - 2027 (thuế suất thuế nhập khẩu ưu đãi đặc biệt của Việt Nam theo Hiệp định CEPA sau đây gọi tắt là thuế suất CEPA).
- Cột “Mã hàng” và cột “Mô tả hàng hóa” tại Biểu thuế nhập khẩu ưu đãi đặc biệt ban hành kèm theo Nghị định này được xây dựng trên cơ sở Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam và chi tiết theo cấp mã 8 số.
Trường hợp Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam được sửa đổi, bổ sung, người khai hải quan kê khai mô tả, mã hàng hóa theo Danh mục hàng hóa xuất khẩu, nhập khẩu sửa đổi, bổ sung và áp dụng thuế suất của mã hàng hóa được sửa đổi, bổ sung quy định tại Biểu thuế nhập khẩu ưu đãi đặc biệt ban hành kèm theo Nghị định này.
- Cột “Thuế suất CEPA (%)” tại Biểu thuế nhập khẩu ưu đãi đặc biệt: Thuế suất áp dụng cho các giai đoạn khác nhau, bao gồm:
+ 2026: Thuế suất áp dụng từ ngày 03 tháng 02 năm 2026 đến hết ngày 31 tháng 12 năm 2026;
+ 2027: Thuế suất áp dụng từ ngày 01 tháng 01 năm 2027 đến hết ngày 31 tháng 12 năm 2027.
- Ký hiệu “*”: Hàng hóa nhập khẩu không được hưởng thuế suất CEPA tại thời điểm tương ứng.
Điều kiện áp dụng thuế suất CEPA theo Nghị định 143/2026/NĐ-CP như thế nào?
Căn cứ Điều 4 Nghị định 143/2026/NĐ-CP quy định về điều kiện áp dụng thuế suất CEPA như sau:
Hàng hóa nhập khẩu được áp dụng mức thuế suất CEPA phải đáp ứng đủ các điều kiện sau:
- Thuộc Biểu thuế nhập khẩu ưu đãi đặc biệt ban hành kèm theo Nghị định 143/2026/NĐ-CP.
- Được nhập khẩu từ Các Tiểu vương quốc Ả-rập Thống nhất vào Việt Nam.
- Đáp ứng các quy định về xuất xứ hàng hóa và có chứng từ chứng nhận xuất xứ hàng hóa theo quy định của Hiệp định CEPA và quy định hiện hành của pháp luật.
*LƯU Ý:
- Nghị định 143/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 05/5/2026 đến hết ngày 31/12/2027.
- Đối với các tờ khai hải quan của hàng hóa nhập khẩu vào Việt Nam từ Các Tiểu vương quốc Ả-rập Thống nhất đăng ký từ ngày 03/02/2026 đến trước ngày Nghị định 143/2026/NĐ-CP có hiệu lực thi hành, nếu đáp ứng đủ các điều kiện để được hưởng thuế nhập khẩu ưu đãi đặc biệt quy định tại Nghị định này và đã nộp thuế theo mức thuế suất cao hơn thì được cơ quan hải quan xử lý tiền thuế nộp thừa theo quy định của pháp luật về quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];