Mẫu sổ thu chi tài chính công đoàn cơ sở mới nhất?
Sổ thu chi tài chính công đoàn cơ sở hiện nay được sử dụng theo Mẫu số S82-TLĐ quy định tại Phụ lục 02 ban hành kèm theo Hướng dẫn 47/HD-TLĐ năm 2021 như sau:
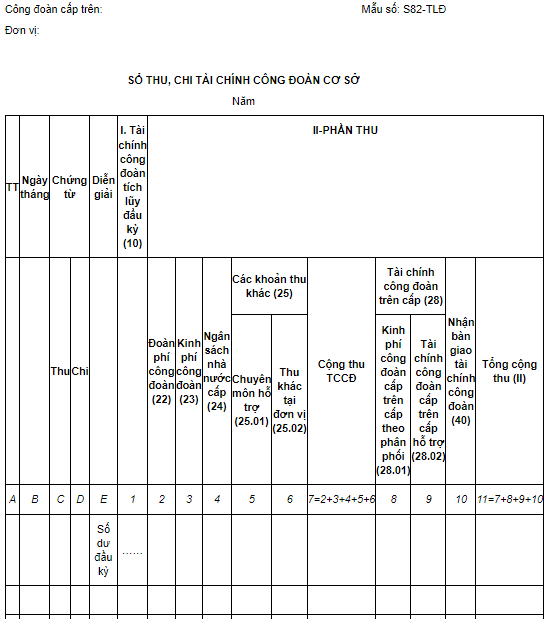
Tải mẫu sổ thu chi tài chính công đoàn cơ sở (Mẫu số S82-TLĐ): Tại đây.
Mẫu sổ thu chi tài chính công đoàn cơ sở mới nhất và cách lập?
Hướng dẫn lập sổ thu chi tài chính công đoàn cơ sở theo Mẫu số S82-TLĐ?
Căn cứ theo Mục II Phụ lục 02 ban hành kèm theo Hướng dẫn 47/HD-TLĐ năm 2021, lập sổ thu chi tài chính công đoàn cơ sở theo Mẫu số S82-TLĐ như sau:
- Căn cứ ghi sổ là các phiếu thu, phiếu chi, giấy báo Nợ, giấy báo Có,...
- Cột A: Ghi thứ tự các chứng từ ghi vào sổ.
- Cột B: Ghi ngày, tháng ghi sổ.
- Cột C, D: Ghi số hiệu, ngày, tháng của chứng từ (Giấy báo Nợ, báo Có).
- Cột E: Ghi tóm tắt nội dung nghiệp vụ kinh tế của chứng từ.
- Cột 1 - mã số 10: Ghi số tài chính công đoàn tích lũy kỳ trước chuyển sang kỳ này vào ngày đầu tiên của kỳ kế toán theo quy định, số liệu ghi vào cột 1 là cột 23 số dư cuối kỳ trước (tại thời điểm 31/12 năm trước liền kề). Đối với đơn vị hạch toán kế toán là số dư bên Có tài khoản 4316 tại thời điểm kết thúc năm trước liền kề.
- Cột 2 - mã số 22: Căn cứ vào số tiền đoàn phí công đoàn do đoàn viên đóng góp cho công đoàn cơ sở. Đối với đơn vị hạch toán kế toán là số phát sinh bên Có tài khoản 337861 được áp mục 22.
- Cột 3 - mã số 23: Căn cứ vào số tiền kinh phí công đoàn doanh nghiệp đã chuyển cho công đoàn cơ sở (đối với trường hợp CĐCS được phân cấp thu kinh phí công đoàn). Đối với đơn vị hạch toán kế toán là số phát sinh bên Có tài khoản 337862 được áp mục 23.
- Cột 4 - mã số 24: Căn cứ vào số tiền mà ngân sách nhà nước đã hỗ trợ cho công đoàn cơ sở. Đối với đơn vị hạch toán kế toán là số phát sinh bên Có tài khoản 5118 hoặc 5168 và được áp mục 24.
- Cột 5 - mã số 25.01: Căn cứ vào số tiền mà doanh nghiệp, đơn vị đã hỗ trợ cho công đoàn cơ sở. Đối với đơn vị hạch toán kế toán là số phát sinh bên Có tài khoản 5168 và được áp mục 25.01.
- Cột 6 - mã số 25.02: Căn cứ vào số tiền thu khác ngoài các nội dung trên như thu lãi tiền gửi, ... Đối với đơn vị hạch toán kế toán là số phát sinh bên Có tài khoản 5168 và được áp mục 25.02.
- Cột 7: Cộng thu = cột (2+3+4+5+6)
- Cột 8 - mã số 28.01: Ghi số tiền thực thu kinh phí công đoàn do Công đoàn cấp trên cấp trả theo phân phối của Tổng Liên đoàn cho đơn vị trong kỳ. Đối với đơn vị hạch toán kế toán là số phát sinh bên Có tài khoản 337863 được áp mục 28.01
- Cột 9 - mã số 28.02: Ghi số tiền thực thu do Công đoàn cấp trên cấp hỗ trợ cho đơn vị trong kỳ. Đối với đơn vị hạch toán kế toán là số phát sinh bên Có tài khoản 4316 được áp mục 28.02.
- Cột 10 - mã số 40: Ghi số tiền thực thu do sáp nhập CĐCS chuyển đến đơn vị trong kỳ. Đối với đơn vị hạch toán kế toán là số phát sinh bên Có tài khoản 4316 được áp mục 40.
- Cột 11: Tổng cộng thu = cột (7+8+9+10)
-Cột 12, 13, 14, 15, 16, 17, 18 - (Mã số 31, 32, 33, 34.01, 34.02, 34.03, 37) Căn cứ vào các phiếu chi và nội dung chi của tài chính công đoàn cơ sở để ghi vào sổ S82 của công đoàn cơ sở tương ứng với mục lục thu chi. Đối với đơn vị hạch toán kế toán là số phát sinh bên Nợ trên tài khoản 6113 được áp mục theo mục lục chi tương ứng.
- Cột 19. Cộng chi = Cột (12 + 13 + 14 + 15 + 16 + 17 + 18).
- Cột 20 - mã số 39: ĐPCĐ, KPCĐ nộp cấp quản lý trực tiếp căn cứ và số tiền đã thực nộp cho công đoàn cấp trên quản lý trực tiếp về đoàn phí công đoàn và kinh phí công đoàn trong kỳ báo cáo. Đối với đơn vị hạch toán kế toán là số phát sinh bên Nợ trên tài khoản 33881 được áp mục 39.
- Cột 21 - mã số 42: Bàn giao tài chính công đoàn: Căn cứ vào số tiền đã bàn giao về cho công đoàn khác theo biên bản bàn giao. Đối với đơn vị hạch toán kế toán là sổ phát sinh bên Nợ tài khoản 4316 được áp mục 42.
- Cột 22: Tổng cộng chi = Cột (19+20+21).
- Cột 23 - mã số 50: Tài chính công đoàn tích lũy cuối kỳ = cột (1)+ cột (11) - cột (22). Đối với đơn vị hạch toán kế toán là số dư bên Có tài khoản 4361.
- Cột 24 - mã số 60: ĐPCĐ, KPCĐ phải nộp cấp trên trực tiếp: Kinh phí phải nộp cấp quản lý trực tiếp căn cứ vào số tiền đã thực nộp cho công đoàn cấp trên quản lý trực tiếp về đoàn phí công đoàn và kinh phí công đoàn trong kỳ báo cáo và phần chênh lệch giữa tổng số đã nộp cấp trên và số phải nộp cấp trên theo tỷ lệ phân phối của Tổng Liên đoàn. Đối với đơn vị hạch toán kế toán là tổng số phát sinh bên Nợ trên tài khoản 33881 được áp mục 60.
Mục đích của sổ thu chi tài chính công đoàn cơ sở là gì?
Căn cứ Phụ lục 02 ban hành kèm theo Hướng dẫn 47/HD-TLĐ năm 2021 thì thu chi tài chính công đoàn cơ sở được dùng cho Công đoàn cơ sở để theo dõi các khoản thu, nhận kinh phí công đoàn cấp trên cấp, chi và nộp kinh phí lên Công đoàn cấp trên của công đoàn cơ sở. Số liệu của sổ thu, chi ngân sách Công đoàn cơ sở dùng làm căn cứ lập Báo cáo thu, chi ngân sách công đoàn cơ sở.
Các khoản tạm ứng, tạm giữ ghi vào sổ chi tiết tạm ứng, tạm giữ, sổ quỹ tiền mặt, tiền gửi ngân hàng không ghi vào sổ thu, chi ngân sách công đoàn cơ sở.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];