Cách đăng ký người phụ thuộc trên dịch vụ công qua địa chỉ dichvucong.gdt.gov chi tiết nhất ra sao?
Dưới đây là hướng dẫn cách đăng ký người phụ thuộc trên dịch vụ công qua địa chỉ dichvucong.gdt.gov, cụ thể như sau:
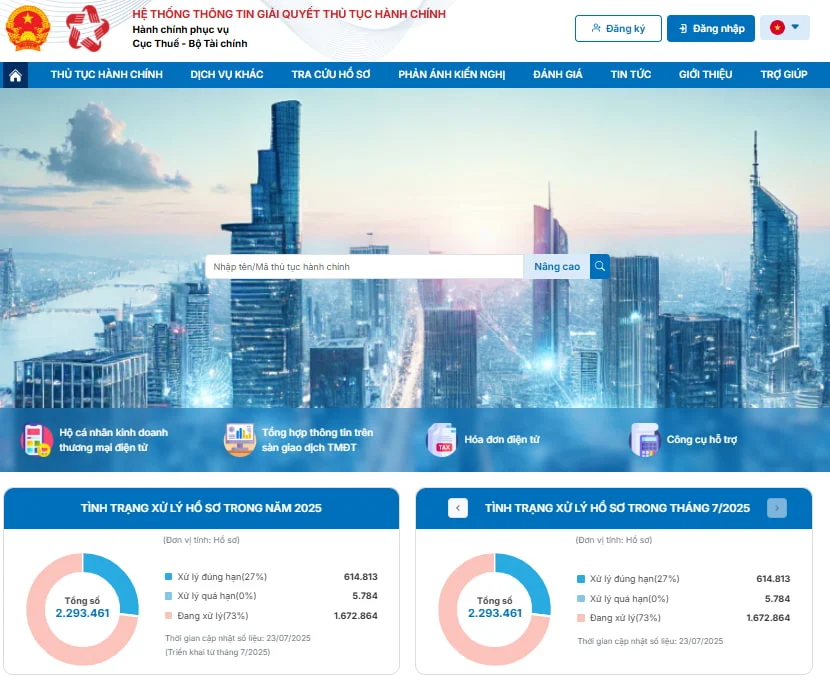
Bước 1: Truy cập địa chỉ: https://dichvucong.gdt.gov.vn/tthc/homelogin/tthc
Bước 2: Đăng nhập hệ thống
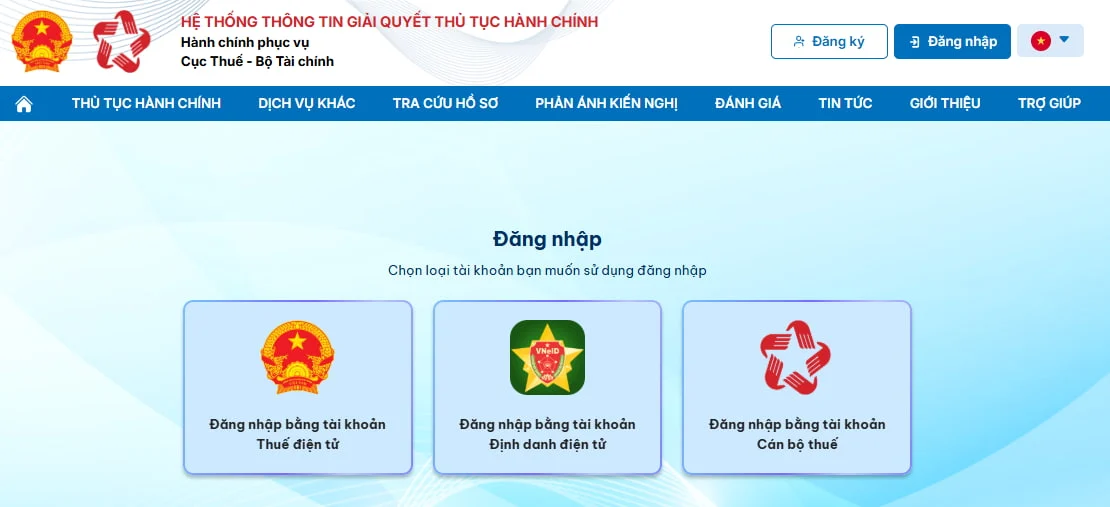
Người nộp thuế có thể đăng nhập thông qua:
- Tài khoản thuế điện tử
- Tài khoản định danh điện tử VneID mức 2
Bước 3: Chọn mã thủ tục hành chính cho tờ khai đăng ký người phụ thuộc
- Bấm chọn vào chức năng <THỦ TỤC HÀNH CHÍNH> sau đó nhập tên thủ tục hoặc từ khóa người phụ thuộc và chọn <Tìm kiếm>
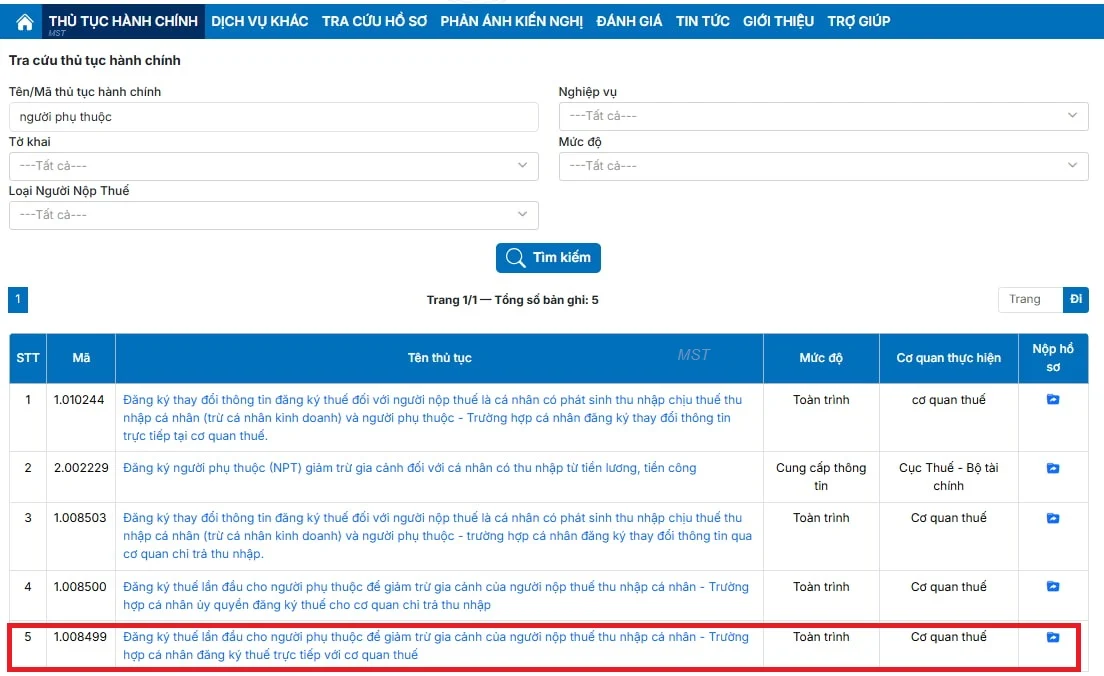
+ Đối với phân hệ dành cho cá nhân đăng ký lần đầu sẽ chọn thủ tục hành chính Đăng ký thuế lần đầu cho người phụ thuộc để giảm trừ gia cảnh của người nộp thuế thu nhập cá nhân - Trường hợp cá nhân đăng ký thuế trực tiếp với cơ quan thuế với mã thủ tục hành chính 1.008499.
+ Đối với phân hệ dành cho doanh nghiệp sẽ sử dụng tờ khai mẫu 20-ĐK-TH-TCT theo mã thủ tục hành chính 1.008498 do Thủ tục đăng ký người phụ thuộc được gộp vào thủ tục đăng ký thuế theo Nghị định 373/2025/NĐ-CP và Quyết định 216/QĐ-BTC năm 2026.
Bước 4: Chọn tờ khai
Click vào icon nộp hồ sơ, màn hình sẽ chuyển sang màn hình cho phép chọn tờ khai đăng ký người phụ thuộc như sau:
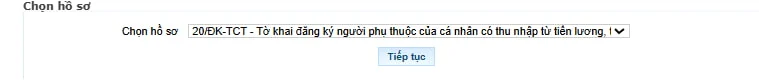
Bước 5: Hiển thị tờ khai
Chọn tiếp tục để màn hình hiển thị tờ khai đăng ký người phụ thuộc
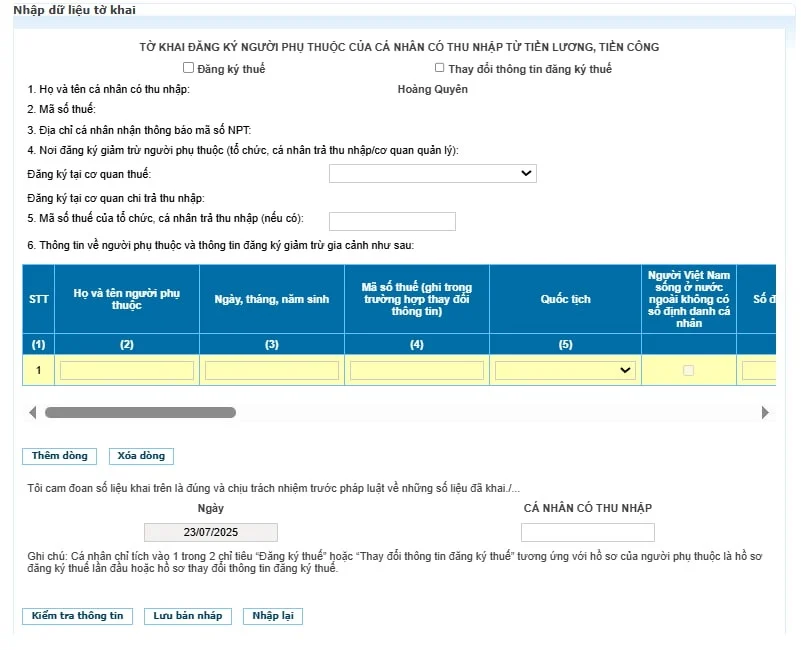
Trong đó, người nộp thuế tích chọn đăng ký thuế và kê khai thông tin cơ quan thuế quản lý tổ chức chi trả/công ty của mình vào chỉ tiêu số 4. Sau đó nhập thông tin người phụ thuộc vào bảng tại chỉ tiêu số 6.
Bước 6: Hoàn thiện thông tin
Sau khi điền các thông tin thì nhập tên người nộp thuế vào ô Cá nhân có thu nhập và chọn Kiểm tra thông tin.
Bước 7: Hoàn thành tờ khai
Hệ thống sẽ gửi mã OTP vào email của người nộp thuế, nhập mã OTP và hoàn thành gửi tờ khai.
Cách đăng ký người phụ thuộc trên dịch vụ công qua địa chỉ dichvucong.gdt.gov chi tiết nhất ra sao?
Việc đăng ký người phụ thuộc ảnh hưởng như thế nào đến thu nhập thực nhận của người lao động?
Việc đăng ký người phụ thuộc trên dịch vụ công là cách giúp người lao động giảm số tiền thuế TNCN phải đóng, từ đó tăng số tiền thực nhận mỗi tháng.
Cụ thể:
Khi người nộp thuế có người phụ thuộc (ví dụ phải nuôi con nhỏ, cha mẹ già,..) Nhà nước cho phép được trừ bớt một khoản trước khi tính thuế. Nhờ vậy, tiền thuế giảm đi và người nộp thuế giữ lại được nhiều tiền lương hơn.
Tác động của việc đăng ký người phụ thuộc thường được thể hiện ngay trên bảng lương hằng tháng nếu người lao động đăng ký kịp thời. Doanh nghiệp sẽ căn cứ vào thông tin người phụ thuộc đã đăng ký để tính giảm trừ luôn khi tính thuế, khiến số tiền bị trừ thuế ít hơn. Vì vậy, người lao động sẽ thấy rõ sự chênh lệch khi nhận lương, với mức thực nhận cao hơn so với trước khi đăng ký.
Trong trường hợp người nộp thuế chưa đăng ký người phụ thuộc kịp thời thì mỗi tháng vẫn bị trừ thuế như bình thường (cao hơn mức đáng lẽ phải đóng). Tuy nhiên, khoản tiền này không bị mất hẳn. Đến cuối năm, khi làm quyết toán thuế, người nộp thuế có thể đăng ký bổ sung để được hoàn lại số tiền đã nộp dư. Chỉ khác là sẽ phải chờ đến lúc đó mới nhận lại tiền, thay vì được hưởng ngay từ đầu.
Lưu ý: Mức ảnh hưởng của việc đăng ký người phụ thuộc nhiều hay ít còn tùy vào thu nhập của bạn. Người có thu nhập càng cao thì tiền thuế phải đóng càng lớn, nên khi đăng ký người phụ thuộc sẽ giảm được nhiều tiền hơn. Còn nếu thu nhập thấp, chưa tới mức phải đóng thuế thì việc đăng ký gần như không làm thay đổi số tiền nhận về.
(Điều 10 Luật Thuế thu nhập cá nhân 2025)
Thời điểm đăng ký người phụ thuộc là khi nào?
Thời điểm đăng ký người phụ thuộc để được tính giảm trừ gia cảnh phụ thuộc vào thời điểm nộp hồ sơ khai thuế, cụ thể như sau:
(1) Đối với người phụ thuộc là: Con, Vợ hoặc chồng của người nộp thuế, Cha đẻ, mẹ đẻ; cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng); cha dượng, mẹ kế; cha nuôi, mẹ nuôi hợp pháp của người nộp thuế
Thời hạn đăng ký người phụ thuộc sẽ dựa vào việc người nộp thuế có ủy quyền cho doanh nghiệp thực hiện hay không, nhưng cơ bản sẽ không bị khống chế về thời hạn đăng ký để được tính giảm trừ trong năm. Cụ thể:
- Với cá nhân thuộc diện ủy quyền quyết toán thuế (doanh nghiệp quyết toán thay):
Cần hoàn thành đăng ký trước khi doanh nghiệp nộp quyết toán thuế TNCN, tức là chậm nhất ngày 31/3 năm liền kề năm nộp thuế.
Do đó, thời hạn đăng ký người phụ thuộc năm 2025 chậm nhất vào ngày 31/03/2026.
Nếu đăng ký sau thời điểm này, vẫn có thể tính giảm trừ nhưng phải nộp hồ sơ điều chỉnh và chứng minh thời điểm phát sinh nghĩa vụ nuôi dưỡng.
- Với cá nhân tự quyết toán thuế:
Cần hoàn thành đăng ký trước khi cá nhân nộp quyết toán thuế TNCN, tức là chậm nhất ngày 30/4 năm liền kề năm nộp thuế.
Như vậy, thời hạn đăng ký người phụ thuộc năm 2025 chậm nhất vào ngày 30/04/2026.
Tuy nhiên, theo quy định tại Điều 86 Thông tư 80/2021/TT-BTC, thời hạn nộp hồ sơ khai thuế trùng với ngày nghỉ theo quy định thì thời hạn nộp hồ sơ được tính là ngày làm việc tiếp theo của ngày nghỉ đó theo quy định tại Bộ Luật Dân sự 2015.
Do ngày 30/04/2026 và 01/05/2026 là hai ngày nghỉ lễ theo quy định pháp luật, tiếp đó là Thứ Bảy và Chủ Nhật (ngày 02/05/2026 và 03/05/2026), tức ngày nghỉ cuối tuần của cơ quan Nhà nước. Do đó, thời hạn đăng ký người phụ thuộc năm 2025 sẽ được gia hạn chậm nhất đến ngày 04/05/2026.
Nếu đăng ký sau thời điểm này, vẫn có thể tính giảm trừ nhưng phải nộp hồ sơ điều chỉnh và chứng minh thời điểm phát sinh nghĩa vụ nuôi dưỡng.
(2) Đối với người phụ thuộc là cá nhân khác không nơi nương tựa mà người nộp thuế đang phải trực tiếp nuôi dưỡng là: Anh ruột, chị ruột, em ruột; Ông nội, bà nội; ông ngoại, bà ngoại; cô ruột, dì ruột, cậu ruột, chú ruột, bác ruột; Con của anh ruột, chị ruột, em ruột; Người phải trực tiếp nuôi dưỡng khác.
Thời hạn đăng ký người phụ thuộc chậm nhất là ngày 31/12 của năm tính thuế, quá thời hạn này sẽ không được tính giảm trừ gia cảnh cho năm tính thuế đó.
Do đó, nếu muốn được tính giảm trừ người phụ thuộc là cá nhân khác không nơi nương tựa mà người nộp thuế đang phải trực tiếp nuôi dưỡng năm 2025 thì thời hạn đăng ký chậm nhất là ngày 31/12/2025. Nếu quá ngày 31/12/2025, tức là từ ngày 01/01/2026 trở đi mà mới tiến hành làm thủ tục đăng ký người phụ thuộc thì sẽ không được tính giảm trừ cho năm 2025 nữa, mà chỉ được tính giảm trừ cho năm 2026 trở đi.
(Khoản 2 Điều 44 Luật Quản lý thuế 2019 và tiết c.2 điểm c khoản 1 Điều 9 Thông tư 111/2013/TT-BTC)
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];