Mẫu 05-2/BK-QTT-TNCN Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần áp dụng từ 01/7/2026 có dạng ra sao?
Mẫu phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần đang áp dụng là Mẫu 05 2 BK QTT TNCN ban hành kèm theo Thông tư 89/2026/TT-BTC.
Mẫu 05 2 BK QTT TNCN phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần có dạng như sau:
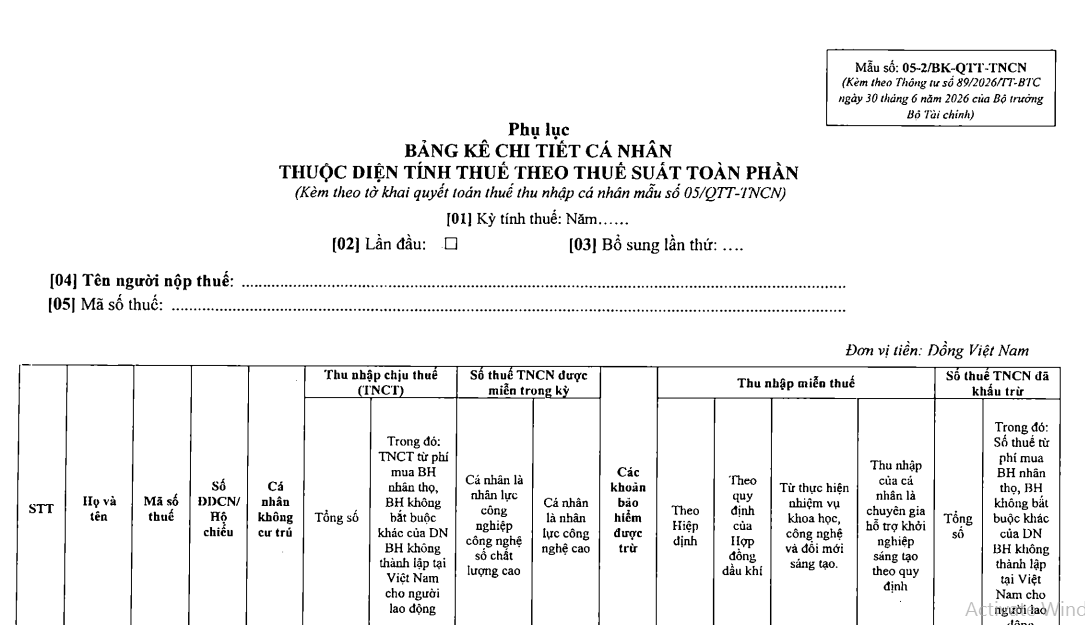
>> Tải Mẫu 05 2 BK QTT TNCN phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần: TẠI ĐÂY
>> Tải Mẫu 05-3/BK-QTT-TNCN Bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký người phụ thuộc: TẠI ĐÂY
Tải về >> Mẫu 20-ĐKT Tờ khai đăng ký thuế dùng cho cá nhân có thu nhập từ tiền lương, tiền công trực tiếp đăng ký thuế, thay đổi thông tin người phụ thuộc.
>> Tải Mẫu 03-ĐKT Tờ khai đăng ký thuế cho HKD, CNKD: TẠI ĐÂY
>> Tải Mẫu Bảng kê khai người phải trực tiếp nuôi dưỡng: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký người phụ thuộc: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký thuế đối với cá nhân có thu nhập từ tiền lương tiền công: TẠI ĐÂY
>> Tải Mẫu Bảng kê khai người phải trực tiếp nuôi dưỡng: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký thuế dành cho tổ chức, cá nhân khấu trừ, nộp thay thuế: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký thuế dành cho hộ gia đình, cá nhân kinh doanh: TẠI ĐÂY
Mẫu 05-2/BK-QTT-TNCN Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần áp dụng từ 01/7/2026 có dạng ra sao? (Hình từ Internet)
Biểu thuế tính thuế TNCN đối với tiền lương, tiền công được quy định như thế nào?
Luật Thuế thu nhập cá nhân 2025 đã giảm biểu thuế lũy tiến từng phần với thu nhập cá nhân từ 7 bậc xuống còn 5 bậc và nới rộng khoảng cách giữa các bậc. Cụ thể, giảm mức thuế suất 15% ở bậc 2 xuống 10% và thuế suất 25% ở bậc 3 xuống 20%.
Mức thuế thấp nhất là 5% áp dụng với thu nhập đến 10 triệu đồng một tháng. Thuế suất cao nhất vẫn là 35% với thu nhập trên 100 triệu đồng, thay vì mức 80 triệu như hiện nay.
>> Tải File excel tính thuế TNCN theo biểu thuế 5 bậc: Tại đây
Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
1 | Đến 120 | Đến 10 | 5 |
2 | Trên 120 đến 360 | Trên 10 đến 30 | 10 |
3 | Trên 360 đến 720 | Trên 30 đến 60 | 20 |
4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30 |
5 | Trên 1.200 | Trên 100 | 35 |
Tại khoản 2 Điều 29 Luật Thuế thu nhập cá nhân 2025 có quy định như sau:
Điều khoản thi hành
...
2. Các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
...
Theo đó, biểu thuế TNCN 5 bậc sẽ chính thức được áp dụng từ kỳ tính thuế năm 2026, tức là bắt đầu từ 01/01/2026 đối với việc tạm tính và khấu trừ thuế TNCN hàng tháng/quý của người lao động.
Sau đó, từ 01/01/2027 đến 31/03/2027, người nộp thuế sẽ thực hiện quyết toán thuế TNCN cho cả năm 2026 theo biểu thuế 5 bậc mới này.
Hướng dẫn công thức tính thuế TNCN đối với các nguồn thu nhập?
Căn cứ tại Điều 7, Điều 8, Điều 12, Điều 13, Điều 14, Điều 15, Điều 16, Điều 17, Điều 18, Điều 19 Luật Thuế thu nhập cá nhân 2025 chính thức có hiệu lực toàn bộ từ 1/07/2026 thì công thức tính thuế TNCN từ các nguồn thu nhập chịu thuế TNCN khác nhau như sau:
(1) Thu nhập từ hoạt động sản xuất, kinh doanh
(*) Doanh thu năm từ 1 tỷ đồng trở xuống: Không phải nộp thuế TNCN
(*) Doanh thu năm trên 1 tỷ đồng (tính theo thu nhập):
Thuế TNCN phải nộp = (Doanh thu - Chi phí) x Thuế suất
Doanh thu > 1 tỷ đến 03 tỷ đồng: 15%
Doanh thu > 03 tỷ đến 50 tỷ đồng: 17%
Doanh thu > 50 tỷ đồng: 20%
Lưu ý: Không áp dụng đối với thu nhập từ cho thuê bất động sản
(*) Doanh thu trên 1 tỷ đồng đến 03 tỷ đồng lựa chọn nộp thuế theo tỷ lệ % trên doanh thu
Thuế TNCN phải nộp = (Doanh thu - 1 tỷ đồng) x Thuế suất |
Phân phối, cung cấp hàng hóa: 0,5%
Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 2%
Cho thuê tài sản; đại lý bảo hiểm, xổ số, bán hàng đa cấp: 5%
Sản xuất, vận tải, dịch vụ gắn với hàng hóa; xây dựng có bao thầu nguyên vật liệu: 1,5%
Nội dung số, trò chơi điện tử, phim số, nhạc số, quảng cáo số: 5%
Hoạt động kinh doanh khác: 1%
(*) Doanh thu từ cho thuê bất động sản (trừ hoạt động lưu trú)
Thuế TNCN phải nộp = (Doanh thu - 1 tỷ đồng) x 5%
(2) Thu nhập từ tiền lương, tiền công
- Cá nhân cư trú ký hợp đồng lao động (HĐLĐ) từ 03 tháng trở lên:
Thuế TNCN phải nộp = (Thu nhập chịu thuế TNCN - Các khoản giảm trừ) x Thuế suất |
- Cá nhân cư trú không ký hợp đồng lao động/ký hợp đồng dưới 03 tháng:
Thuế TNCN phải nộp = Tổng thu nhập trước khi trả x Thuế suất 10% |
- Cá nhân không cư trú:
Thuế TNCN phải nộp = Thu nhập chịu thuế x Thuế suất 20% |
(3) Thu nhập từ đầu tư vốn
Thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất 5% |
(4) Thu nhập từ chuyển nhượng vốn
- Thu nhập từ chuyển nhượng phần vốn góp:
Thuế TNCN phải nộp = Giá chuyển nhượng x Thuế suất 20% |
- Thu nhập từ chuyển nhượng chứng khoán:
Thuế TNCN phải nộp = Giá chuyển nhượng chứng khoán từng lần x Thuế suất 0,1% |
- Thu nhập từ chuyển nhượng bất động sản:
Thuế TNCN phải nộp = Giá chuyển nhượng x Thuế suất 2% |
Lưu ý: Nếu chuyển nhượng bất động sản là đồng sở hữu, nghĩa vụ thuế được xác định theo tỷ lệ sở hữu của từng người, căn cứ vào tài liệu hợp pháp (thỏa thuận góp vốn ban đầu, di chúc, hoặc quyết định phân chia của toà án). Nếu không có tài liệu hợp pháp, nghĩa vụ thuế của từng người được xác định theo tỷ lệ bình quân.
(5) Thu nhập từ trúng thưởng
Thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất 10% |
(6) Thu nhập từ bản quyền, nhượng quyền thương mại
Thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất 5% |
(7) Thu nhập từ thừa kế, quà tặng
Thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất 10% |
(8) Thu nhập khác
Thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất 5% |
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];