Cục thuế hướng dẫn Thuế và Hóa đơn cho hoạt động cho thuê lại lao động theo Công văn 3705, cụ thể ra sao?
Ngày 05/6/2026, Cục Thuế đã ban hành Công văn 3705/CT-CS về việc chính sách thuế hướng dẫn về chính sách thuế và hóa đơn cho thuê lại lao động.
Xem chi tiết Công văn 3705/CT-CS năm 2026 Tại
Theo đó, trả lời Công văn 2025/PTH-QLDN5 và Công văn 2931/PTH-QLDN1 của Thuế tỉnh Phú Thọ về chính sách thuế, Cục Thuế có ý kiến như sau:
(1) Quy định về chính sách về lao động:
Điều 52 và Điều 53 Bộ luật Lao động 2019 về cho thuê lại lao động và nguyên tắc hoạt động cho thuê lại lao động;
Nghị định 145/2020/NĐ-CP của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Bộ luật Lao động về điều kiện lao động và quan hệ lao động về quy định về doanh nghiệp cho thuê lại lao động, về bên thuê lại lao động, về thu hồi giấy phép;
Phụ lục II ban hành kèm theo Nghị định 145/2020/NĐ-CP quy định danh mục 20 công việc được thực hiện cho thuê lại lao động, trong đó có công việc “Sản xuất, lắp đặt thiết bị truyền hình, viễn thông";
Phụ lục I và Phụ lục II ban hành kèm theo Quyết định 27/2018/QĐ-TTg của Thủ tướng Chính phủ ban hành hệ thống ngành kinh tế Việt Nam.
Phụ lục I và Phụ lục II ban hành kèm theo Quyết định 36/2025/QĐ-TTg của Thủ tướng Chính phủ ban hành hệ thống ngành kinh tế Việt Nam (có hiệu lực từ 15/11/2025).
Căn cứ quy định nêu trên, Cục Thuế có ý kiến như sau:
Về vướng mắc của Thuế tỉnh Phú Thọ liên quan đến hoạt động cho thuê lại lao động, Cục Tiền lương và Bảo hiểm xã hội (Bộ Nội vụ) đã có Công văn 515/CTL&BHXH-CSLĐ ngày 31/3/2026, Bộ Khoa học công nghệ đã có Công văn 1990/BKHCN-KHTC ngày 02/04/2026 phúc đáp công văn số 1543/CT-CS ngày 17/3/2026 của Cục Thuế.
(2) Quy định về chính sách thuế và hóa đơn:
Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 về các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế (có hiệu lực từ 01/10/2025);
Điều 9, Điều 10 Nghị định 320/2025/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật thuế thu nhập doanh nghiệp quy định về các khoản chi được trừ khi xác định thu nhập chịu thuế và các khoản chi không được trừ khi xác định thu nhập chịu thuế (có hiệu lực từ kể từ ngày ký ban hành và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2025);
Khoản 1 Điều 6 Thông tư 78/2014/TT-BTC (đã được sửa đổi, bổ sung tại Thông tư 96/2015/TT-BTC) của Bộ Tài chính hướng dẫn về thuế thu nhập doanh nghiệp về các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế;
Điều 13, Điều 14 và Điều 16 Luật Thuế giá trị gia tăng 2024 về các hành vi bị nghiêm cấm trong khấu trừ, hoàn thuế, về khấu trừ thuế giá trị gia tăng đầu vào, về hóa đơn, chứng từ (có hiệu lực từ 01/7/2025);
Điểm b khoản 1 Điều 14 và khoản 15 Điều 23 Nghị định 181/2025/NĐ-CP của Chính phủ quy định thi hành chi tiết một số điều của Luật Thuế giá trị gia tăng về nguyên tắc xác định giá tính thuế giá trị gia tăng và khấu trừ thuế giá trị gia tăng (có hiệu lực từ 01/7/2025);
Điểm d khoản 7 Điều 5 và Điều 15 Thông tư 219/2013/TT-BTC của Bộ Tài chính hướng dẫn thi hành Luật Thuế giá trị gia tăng và Nghị định 209/2013/NĐ-CP của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều Luật Thuế giá trị gia tăng về các trường hợp không phải kê khai, tính nộp thuế giá trị gia tăng và điều kiện khấu trừ thuế giá trị gia tăng đầu vào;
Điểm b khoản 1 Điều 16 Thông tư 39/2014/TT-BTC Bộ Tài chính (đã được sửa đổi, bổ sung tại điểm a khoản 7 Điều 3 Thông tư 26/2015/TT-BTC) quy định về lập hóa đơn;
Khoản 1 Điều 4 Nghị định 123/2020/NĐ-CP (đã được sửa đổi, bổ sung tại điểm a khoản 3 Điều 1 Nghị định 70/2025/NĐ-CP) về nguyên tắc lập hóa đơn;
Điểm a khoản 3 Điều 1 Nghị định 70/2025/NĐ-CP Chính phủ sửa đổi, bổ sung khoản 1, khoản 2, khoản 3, khoản 6, khoản 7 Điều 4 Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ.
Căn cứ quy định nêu trên, Cục Thuế có ý kiến như sau:
Về lập hóa đơn, đề nghị Thuế tỉnh Phú Thọ căn cứ pháp luật từng thời kỳ, hợp đồng và hồ sơ thực tế liên quan để hướng dẫn xử lý theo quy định.
Về thuế giá trị gia tăng và thu nhập doanh nghiệp: Đề nghị Thuế tỉnh Phú Thọ căn cứ ý kiến của Bộ Khoa học và Công nghệ, Cục Tiền lương và Bảo hiểm xã hội (Bộ Nội vụ) và căn cứ quy định của pháp luật từng thời kỳ, hợp đồng, hồ sơ thực tế để xem xét có đủ điều kiện khấu trừ, hoàn thuế thuế giá trị gia tăng đầu vào theo quy định và xác định chi phí được trừ và không được trừ khi tính thuế thu nhập doanh nghiệp theo quy định.
Trường hợp doanh nghiệp có các khoản chi phí là khoản chi này vi phạm pháp luật chuyên ngành thì không được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp theo quy định tại khoản 23 Điều 10 Nghị định 320/2025/NĐ-CP của Chính phủ, việc kê khai khấu trừ thuế giá trị gia tăng theo quy định tại Điều 23 Nghị định 181/2025/NĐ-CP và Điều 14 Luật Thuế giá trị gia tăng 2024.

Cục thuế hướng dẫn Thuế và Hóa đơn cho hoạt động cho thuê lại lao động theo Công văn 3705, cụ thể ra sao?
Danh mục 20 công việc được thực hiện cho thuê lại lao động?
Danh mục 20 công việc được thực hiện cho thuê lại lao động được ban hành kèm theo Nghị định 145/2020/NĐ-CP là những công việc phổ thông, mang tính tạm thời, dễ thay thế và không thuộc vị trí cốt lõi của doanh nghiệp quy định tại Phụ lục II ban hành kèm theo Nghị định 145/2020/NĐ-CP như: Phiên dịch/Biên dịch/Tốc ký; Thư ký/Trợ lý hành chính...
Danh mục 20 công việc được thực hiện cho thuê lại lao động bao gồm:
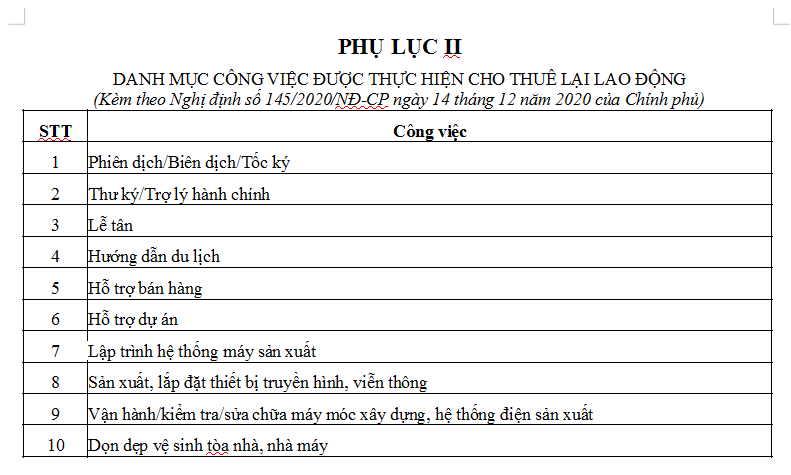
>> Xem chi tiết Danh mục 20 công việc được thực hiện cho thuê lại lao động: Tại đây
Giấy phép hoạt động cho thuê lại lao động có thời hạn bao lâu?
Điều 23 Nghị định 145/2020/NĐ-CP Giấy phép hoạt động cho thuê lại lao động có thời hạn 60 tháng, được gia hạn nhiều lần, mỗi lần gia hạn tối đa là 60 tháng; Thời hạn giấy phép được cấp lại bằng thời hạn còn lại của giấy phép đã được cấp trước đó.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];