Cách tính truy thu BHYT như thế nào theo quy định hiện nay?
Theo quy định tại khoản 4 Điều 38 Quy trình ban hành kèm theo Quyết định 595/QĐ-BHXH năm 2017, được sửa đổi bởi khoản 2 Điều 1 Quyết định 888/QĐ-BHXH năm 2018 quy định về số tiền truy thu BHYT như sau:
Số tiền truy thu BHYT = Số tiền phải đóng BHYT + Số tiền lãi truy thu BHXH |
- Số tiền lãi truy thu BHXH được tính như sau:
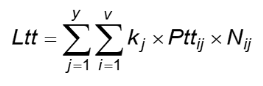
Trong đó:
+ Ltt: tiền lãi truy thu;
+ v: số tháng trốn đóng trong năm j phải truy thu;
+ y: số năm phải truy thu;
+ Pttij: Số tiền phải truy thu BHXH, BHYT, BHTN, BHTNLĐ, BNN của tháng i trong năm j;
+ Nij: thời gian trốn đóng tính bằng số tháng kể từ tháng trốn đóng i của năm j đến tháng trước liền kề tháng thực hiện truy thu, theo công thức sau:
Nij = (T0 - Tij) - 1
Trong đó:
T0: tháng tính tiền truy thu (theo dương lịch);
Tij: tháng phát sinh số tiền phải đóng Pttij (tính theo dương lịch);
kj: lãi suất tính lãi truy thu (%)
- Đối với truy thu BHXH bắt buộc, BHYT, BHTN, BHTNLĐ, BNN tại Điểm 1.1 Khoản 1 Điều 38 Quy trình ban hành kèm theo Quyết định 595/QĐ-BHXH năm 2017 có thời gian trốn đóng trước ngày 01/01/2016 thì kj được tính theo mức lãi suất chậm đóng tính theo tháng áp dụng đối với năm 2016; thời gian trốn đóng từ ngày 01/01/2016 trở đi thì kj được tính theo mức lãi suất chậm đóng tính theo tháng áp dụng đối với từng năm.
- Đối với truy thu BHXH bắt buộc tại Điểm 1.2 và truy thu BHXH bắt buộc, BHTN, BHTNLĐ, BNN tại Điểm 1.3 Khoản 1 Điều 38 Quy trình ban hành kèm theo Quyết định 595/QĐ-BHXH năm 2017 thì kj được tính bằng mức lãi suất đầu tư quỹ BHXH bình quân của năm trước liền kề năm tính truy thu.
- Trường hợp truy thu thời gian trốn đóng trước ngày 01/01/2016, k tính bằng mức lãi suất chậm đóng áp dụng đối với các tháng của năm 2016 theo quy định tại khoản 3 Điều 37 Quy trình ban hành kèm theo Quyết định 595/QĐ-BHXH năm 2017.
Cách tính truy thu bảo hiểm y tế như thế nào theo quy định hiện nay? (Hình từ Internet)
Đối tượng nào sẽ bị truy thu BHYT?
Căn cứ theo khoản 1 Điều 38 Quy trình ban hành kèm theo Quyết định 595/QĐ-BHXH năm 2017 được sửa đổi bởi khoản 10 Điều 2 Quy trình ban hành kèm theo Quyết định 490/QĐ-BHXH năm 2023
Theo đó, các trường hợp người lao động bị truy thu BHYT bao gồm:
- Truy thu do trốn đóng bảo hiểm y tế;
- Truy thu đối với người lao động sau khi chấm dứt HĐLĐ về nước truy đóng BHXH cho thời gian đi làm việc ở nước ngoài theo HĐLĐ chưa đóng;
- Truy thu do điều chỉnh tăng tiền lương đã đóng bảo hiểm y tế;
- Các trường hợp khác theo quy định của cơ quan có thẩm quyền.
Báo giảm BHXH khi nào để không bị truy thu BHYT?
Tại tiểu mục 9.6 và 9.7 Mục 9 Công văn 1734/BHXH-QLT năm 2017 có hướng dẫn như sau:
Quy định về cấp và quản lý thẻ BHYT
9.1. Thẻ BHYT có giá trị sử dụng tương ứng số tiền đóng BHYT, thời điểm thẻ BHYT có giá trị sử dụng kể từ ngày đóng BHYT. Các cơ sở KCB khi tiếp nhận thẻ BHYT của người tham gia đến khám bệnh thực hiện tra cứu thông tin về dữ liệu thẻ BHYT trên cổng tiếp nhận dữ liệu hệ thống thông tin giám định BHYT để xác định giá trị sử dụng của thẻ BHYT.
9.2. Đơn vị chậm đóng BHYT từ 30 ngày trở lên, thẻ BHYT hết giá trị sử dụng. Khi người lao động phát sinh chi phí KCB trong thời hạn thẻ BHYT hết giá trị sử dụng, cơ quan BHXH thực hiện thanh toán trực tiếp chi phí khám chữa bệnh theo quy định sau khi đơn vị đã đóng đủ số tiền chậm đóng BHYT.
...
9.6. Người lao động nghỉ ốm đau dài ngày hoặc nghỉ hưởng chế độ hưu trí, thẻ BHYT đã cấp tiếp tục được sử dụng đến hết tháng đơn vị có báo giảm. Cơ quan BHXH căn cứ danh sách báo giảm để lập Danh sách người chỉ tham gia BHYT (Mẫu D03-TS) theo đối tượng ốm đau dài ngày hoặc đối tượng hưởng lương hưu, trợ cấp BHXH hàng tháng. Thẻ BHYT mới có giá trị sử dụng từ ngày đầu của tháng kế tiếp của tháng báo giảm.
9.7. Khi có phát sinh giảm người lao động, đơn vị phải kịp thời lập danh sách báo giảm gửi cơ quan BHXH qua hệ thống giao dịch điện tử ngay trong tháng (tính đến ngày cuối cùng của tháng đó). Nếu báo giảm sau ngày cuối cùng của tháng giảm thì phải phải đóng hết giá trị thẻ BHYT của tháng kế tiếp và thẻ có giá trị sử dụng hết tháng đó. Cơ quan BHXH không thu hồi thẻ các trường hợp báo giảm.
Ví dụ: Người lao động thôi việc 28/07/2017, đơn vị báo giảm vào ngày 01/08/2017 thì đóng BHYT hết tháng 8/2017; không đóng BHXH, BHTN tháng 8/2017.
...
Theo quy định trên, khi có phát sinh giảm người tham gia BHXH, BHYT, BHTN đơn vị phải kịp thời lập danh sách báo giảm lao động gửi cho cơ quan BHXH.
Trường hợp đơn vị lập danh sách điều chỉnh giảm chậm, đơn vị phải đóng số tiền truy thu BHYT của các tháng báo giảm chậm và thẻ BHYT có giá trị sử dụng đến hết các tháng đó.
Như vậy, để không bị truy thu BHYT của tháng báo giảm thì đơn vị phải báo giảm tại thời điểm của tháng trước liền kề của tháng báo giảm lao động tham gia BHXH.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];