- Thẩm tra chi phí bồi thường, hỗ trợ, tái định cư từ ngày 01/7/2026 theo Nghị định 193/2026/NĐ-CP?
- Quyết toán vốn đầu tư đối với chi phí bồi thường, hỗ trợ, tái định cư từ 01/7/2026 như thế nào?
- Tỷ lệ định mức chi phí kiểm toán độc lập, tỷ lệ định mức chi phí thẩm tra, phê duyệt quyết toán được xác định ra sao?
Thẩm tra chi phí bồi thường, hỗ trợ, tái định cư từ ngày 01/7/2026 theo Nghị định 193/2026/NĐ-CP?
Thẩm tra chi phí bồi thường, hỗ trợ, tái định cư từ ngày 01/7/2026 được quy định tại khoản 2 Điều 14 Nghị định 193/2026/NĐ-CP, cụ thể như sau:
- Chi phí bồi thường, hỗ trợ, tái định cư do chủ đầu tư hoặc đơn vị, tổ chức thực hiện nhiệm vụ bồi thường, hỗ trợ, tái định cư thực hiện: đối chiếu giá trị đề nghị quyết toán của chủ đầu tư hoặc đơn vị, tổ chức làm nhiệm vụ bồi thường, hỗ trợ, tái định cư với phương án bồi thường, hỗ trợ, tái định cư được duyệt, dự toán chi phí bảo đảm cho việc tổ chức thực hiện bồi thường, hỗ trợ, tái định cư, cưỡng chế kiểm đếm, cưỡng chế thu hồi đất được duyệt, danh sách chi trả cho các tổ chức, cá nhân nhận tiền bồi thường, hỗ trợ, tái định cư đã có chữ ký xác nhận hoặc chứng từ chứng minh tổ chức, cá nhân có đất bị thu hồi đã nhận đủ tiền vào tài khoản của mình (trong trường hợp chuyển khoản) theo quy định để xác định giá trị quyết toán.
Việc lập, phê duyệt dự toán, sử dụng và thanh, quyết toán chi phí bảo đảm cho việc tổ chức thực hiện bồi thường, hỗ trợ, tái định cư, cưỡng chế kiểm đếm, cưỡng chế thu hồi đất thực hiện theo quy định của pháp luật về đất đai.
- Giá trị công trình xây dựng đã có quyết định phê duyệt quyết toán của người có thẩm quyền: căn cứ quyết định phê duyệt quyết toán của người có thẩm quyền, văn bản yêu cầu thanh toán của chủ đầu tư hoặc đơn vị, tổ chức làm nhiệm vụ bồi thường, giải phóng mặt bằng các công trình xây dựng và chứng từ thanh toán để xác định giá trị chi phí đã đầu tư.
Trường hợp người có thẩm quyền phê duyệt quyết toán đầu tư dự án yêu cầu thẩm tra thì việc thẩm tra thực hiện theo quy định tại khoản 3 Điều 14 Nghị định 193/2026/NĐ-CP.
>> Quy định về Thẩm tra chi phí đầu tư từ ngày 01/7/2026 theo Nghị định 193/2026/NĐ-CP như thế nào?
>> Thẩm tra chi phí đầu tư không tính vào giá trị tài sản từ ngày 01/7/2026 theo Nghị định 193 ra sao?
Thẩm tra chi phí bồi thường, hỗ trợ, tái định cư từ ngày 01/7/2026 theo Nghị định 193/2026/NĐ-CP? (Hình từ Internet)
Quyết toán vốn đầu tư đối với chi phí bồi thường, hỗ trợ, tái định cư từ 01/7/2026 như thế nào?
Căn cứ theo khoản 3 Điều 5 Nghị định 193/2026/NĐ-CP quy định về việc quyết toán vốn đầu tư dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập đối với chi phí bồi thường hỗ trợ tái định cư như sau:
(1) Trường hợp trong chủ trương đầu tư dự án nội dung bồi thường, hỗ trợ, tái định cư, giải phóng mặt bằng được tách thành dự án độc lập: việc lập báo cáo quyết toán và thẩm tra, phê duyệt quyết toán được thực hiện như một dự án độc lập.
(2) Đối với các trường hợp còn lại: đơn vị, tổ chức thực hiện nhiệm vụ bồi thường, hỗ trợ, tái định cư chịu trách nhiệm báo cáo quyết toán chi phí bồi thường, hỗ trợ, tái định cư trình Chủ tịch Ủy ban nhân dân cùng cấp với cấp có thẩm quyền phê duyệt phương án bồi thường, hỗ trợ, tái định cư để phê duyệt quyết toán chi phí bồi thường, hỗ trợ, tái định cư và gửi quyết định phê duyệt tới chủ đầu tư dự án đầu tư xây dựng để tổng hợp vào báo cáo quyết toán vốn đầu tư dự án của toàn bộ dự án.
(3) Trường hợp phương án bồi thường, hỗ trợ, tái định cư của dự án đã được Ủy ban nhân dân cấp huyện phê duyệt trước khi thực hiện mô hình chính quyền địa phương hai cấp, thì đơn vị, tổ chức được cấp có thẩm quyền giao thực hiện nhiệm vụ bồi thường, hỗ trợ, tái định cư của dự án (sau khi thực hiện mô hình chính quyền địa phương hai cấp) có trách nhiệm tiếp tục tổ chức thực hiện bồi thường, hỗ trợ, tái định cư của dự án theo đúng quy định của pháp luật về đất đai và thực hiện báo cáo quyết toán chi phí bồi thường, hỗ trợ, tái định cư trình Chủ tịch Ủy ban nhân dân quản lý đơn vị, tổ chức được giao thực hiện nhiệm vụ bồi thường, hỗ trợ, tái định cư của dự án phê duyệt quyết toán chi phí bồi thường, hỗ trợ, tái định cư.
(4) Cơ quan chủ trì thẩm tra quyết toán toàn bộ dự án không phải thẩm tra lại phần chi phí bồi thường, hỗ trợ, tái định cư đã được phê duyệt quyết toán, trừ trường hợp người có thẩm quyền quyết định phê duyệt quyết toán vốn đầu tư toàn bộ dự án yêu cầu thẩm tra lại chi phí bồi thường, hỗ trợ, tái định cư đã được phê duyệt quyết toán.
Người có thẩm quyền phê duyệt quyết toán chi phí bồi thường, hỗ trợ, tái định cư giao đơn vị chuyên môn thuộc quyền quản lý hoặc công chức chuyên môn thuộc quyền quản lý (đối với cấp xã không tổ chức phòng) chủ trì thẩm tra quyết toán và quy định cụ thể thời gian lập, thẩm tra, phê duyệt quyết toán chi phí bồi thường, hỗ trợ, tái định cư, bảo đảm không được làm ảnh hưởng đến chủ đầu tư dự án khi lập hồ sơ quyết toán vốn đầu tư dự án.
Tỷ lệ định mức chi phí kiểm toán độc lập, tỷ lệ định mức chi phí thẩm tra, phê duyệt quyết toán được xác định ra sao?
Căn cứ theo điểm a khoản 1 Điều 20 Nghị định 193/2026/NĐ-CP quy định như sau:
Trường hợp dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập có giá trị nằm trong khoảng giá trị nêu tại điểm b, điểm c khoản 1 Điều 20 Nghị định 193/2026/NĐ-CP thì tỷ lệ định mức chi phí kiểm toán độc lập, tỷ lệ định mức chi phí thẩm tra, phê duyệt quyết toán được xác định theo công thức sau:
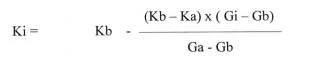
Trong đó:
Ki: tỷ lệ định mức chi phí tương ứng với giá trị dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập cần tính (đơn vị tính là phần trăm).
Ka: tỷ lệ định mức chi phí tương ứng với giá trị dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập cận trên (đơn vị tính là phần trăm).
Kb: tỷ lệ định mức chi phí tương ứng với giá trị dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập cận dưới (đơn vị tính là phần trăm).
Gi: giá trị của dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập cần tính (đơn vị tính là tỷ đồng).
Ga: giá trị của dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập cận trên (đơn vị tính là tỷ đồng).
Gb: giá trị của dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập cận dưới (đơn vị tính là tỷ đồng).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];