- Cách xác định Dự toán chi phí khảo sát xây dựng từ 01/7/2026 ra sao? Cách tính dự toán chi phí khảo sát xây dựng theo Thông tư 36?
- Nội dung Báo cáo kết quả khảo sát xây dựng từ ngày 01/7/2026 theo Nghị định 217/2026/NĐ-CP?
- Quản lý công tác khảo sát xây dựng từ ngày 01/7/2026 theo Nghị định 217/2026/NĐ-CP như thế nào?
Cách xác định Dự toán chi phí khảo sát xây dựng từ 01/7/2026 ra sao? Cách tính dự toán chi phí khảo sát xây dựng theo Thông tư 36?
Cách xác định Dự toán chi phí khảo sát xây dựng từ 01/7/2026 được quy định tại Phụ lục V ban hành kèm theo Thông tư 36/2026/TT-BXD được thay thế bởi Công văn 9947/BXD-VPB năm 2026.
Dự toán chi phí khảo sát xây dựng xác định theo công thức sau:
Gks = [(T + GT + TL) + Cpvks] x (1 + TGTGT) + LT + Cdp |
Trong đó:
- Gks: dự toán chi phí khảo sát xây dựng;
- T: chi phí trực tiếp;
- GT: chi phí gián tiếp;
- TL: thu nhập chịu thuế tính trước;
- Cpvks: chi phí phục vụ công tác khảo sát xây dựng;
- TGTGT: thuế suất thuế GTGT quy định cho công tác khảo sát xây dựng;
- LT: chi phí nhà tạm để ở và điều hành thi công;
- Cdp: chi phí dự phòng.
(1) Chi phí trực tiếp (T)
Chi phí trực tiếp được xác định theo khối lượng và đơn giá xây dựng chi tiết không đầy đủ theo công thức sau:
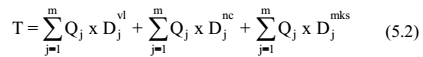
Trong đó:
- Qj: khối lượng công tác khảo sát xây dựng thứ j (j = 1 ÷ m) được xác định phù hợp với nhiệm vụ khảo sát xây dựng;
- Djvl, Djnc, Djmks: chi phí vật liệu, nhân công, máy và thiết bị thi công trong giá công tác khảo sát thứ j (j = 1 ÷ m) của công trình; được xác định như quy định đối với các thành phần chi phí trong giá công tác xây dựng, giá nhóm công tác xây dựng quy định tại Phụ lục IV Thông tư 36/2026/TT-BXD.
(2) Chi phí gián tiếp (GT)
Chi phí gián tiếp gồm các chi phí sau:
(2.1) Chi phí chung (chi phí quản lý của doanh nghiệp, chi phí điều hành sản xuất tại công trường và chi phí người sử dụng lao động phải nộp cho người lao động theo quy định) được xác định bằng tỷ lệ phần trăm (%) trên chi phí nhân công trong chi phí trực tiếp.
Định mức tỷ lệ chi phí chung được quy định tại Bảng 5.1 Phụ lục V ban hành kèm theo Thông tư 36/2026/TT-BXD:
> Bảng 5.1: ĐỊNH MỨC TỶ LỆ CHI PHÍ CHUNG TRONG DỰ TOÁN CHI PHÍ KHẢO SÁT XÂY DỰNG
(2.2) Chi phí không xác định được khối lượng từ thiết kế được xác định như sau:
- Tùy theo loại công tác khảo sát, khối lượng công tác khảo sát, điều kiện thực tế của công tác khảo sát và loại công trình, chi phí một số công việc không xác định được khối lượng từ thiết kế được xác định bằng tỷ lệ phần trăm (%) trên tổng chi phí trực tiếp (T).
Định mức tỷ lệ chi phí một số công việc không xác định được khối lượng từ thiết kế được quy định tại Bảng 5.2 Phụ lục V ban hành kèm theo Thông tư 36/2026/TT-BXD:
- Trường hợp chi phí không xác định được khối lượng từ thiết kế xác định theo tỷ lệ phần trăm (%) nêu trên không đủ chi phí thì lập dự toán cụ thể đối với khoản chi phí này.
(3) Thu nhập chịu thuế tính trước (TL)
Thu nhập chịu thuế tính trước (TL) được xác định bằng 6% trên tổng chi phí trực tiếp (T) và chi phí gián tiếp (GT).
(4) Chi phí phục vụ công tác khảo sát xây dựng (Cpvks)
Chi phí phục vụ công tác khảo sát xây dựng xác định theo công thức sau:
Cpvks = Cpabc + Ckpvks |
Trong đó:
- Cpabc: chi phí lập phương án kỹ thuật khảo sát, lập báo cáo kết quả khảo sát xây dựng được xác định bằng tỷ lệ phần trăm (%) trên tổng chi phí trực tiếp (T), chi phí gián tiếp (GT), thu nhập chịu thuế tính trước (TL), cụ thể tại Bảng 5.3 Phụ lục V ban hành kèm theo Thông tư 36/2026/TT-BXD:
> Bảng 5.3: ĐỊNH MỨC CHI PHÍ LẬP PHƯƠNG ÁN KỸ THUẬT KHẢO SÁT, LẬP BÁO CÁO KẾT QUẢ KHẢO SÁT XÂY DỰNG
- Ckpvks: chi phí khác phục vụ khảo sát có thể bao gồm chi phí di chuyển máy và thiết bị khảo sát; chi phí đảm bảo an toàn giao thông và chi phí bảo hiểm trách nhiệm nghề nghiệp. Các chi phí này được xác định bằng cách lập dự toán. Tùy theo loại công tác khảo sát, khối lượng công tác khảo sát, phương án khảo sát để dự tính các chi phí này trong dự toán cho phù hợp.
(5) Thuế giá trị gia tăng (GTGT)
Thuế giá trị gia tăng được xác định theo quy định đối với công tác khảo sát xây dựng.
(6) Chi phí nhà tạm để ở và điều hành thi công
- Tùy theo loại công tác khảo sát, khối lượng công tác khảo sát, điều kiện thực tế của công tác khảo sát và loại công trình, chi phí nhà tạm để ở và điều hành thi công được xác định bằng 2% trên tổng chi phí trực tiếp, chi phí gián tiếp, thu nhập chịu thuế tính trước, chi phí phục vụ công tác khảo sát và thuế giá trị gia tăng.
- Trường hợp chi phí nhà tạm để ở và điều hành thi công xác định theo tỷ lệ phần trăm (%) nêu trên không đủ chi phí thì lập dự toán cụ thể đối với khoản chi phí này.
(7) Chi phí dự phòng (Cdp)
Chi phí dự phòng được xác định tối đa bằng 10% trên tổng chi phí trực tiếp, chi phí gián tiếp, thu nhập chịu thuế tính trước, chi phí phục vụ công tác khảo sát và thuế giá trị gia tăng:
Dự toán chi phí khảo sát xây dựng được tổng hợp theo bảng sau:
> Bảng 5.4: TỔNG HỢP DỰ TOÁN CHI PHÍ KHẢO SÁT XÂY DỰNG
Lưu ý:
Chi phí lập nhiệm vụ khảo sát xây dựng xác định bằng 3% của dự toán chi phí khảo sát xây dựng tương ứng.
Chi phí giám sát công tác khảo sát xây dựng xác định trên cơ sở định mức tỷ lệ phần trăm (%) do Bộ trưởng Bộ Xây dựng ban hành.
Dự toán chi phí thí nghiệm chuyên ngành gồm chi phí trực tiếp, chi phí gián tiếp, thu nhập chịu thuế tính trước, chi phí lập báo cáo kết quả thí nghiệm và các chi phí khác (nếu có); được lập tương tự như dự toán chi phí khảo sát xây dựng tại phần I Phụ lục V ban hành kèm theo Thông tư 36/2026/TT-BXD.
Cách xác định Dự toán chi phí khảo sát xây dựng từ 01/7/2026 ra sao? Cách tính dự toán chi phí khảo sát xây dựng theo Thông tư 36? (Hình từ Internet)
Nội dung Báo cáo kết quả khảo sát xây dựng từ ngày 01/7/2026 theo Nghị định 217/2026/NĐ-CP?
Căn cứ Điều 14 Nghị định 217/2026/NĐ-CP quy định chi tiết nội dung báo cáo kết quả khảo sát xây dựng như sau:
(1) Căn cứ thực hiện khảo sát xây dựng.
(2) Khái quát về vị trí và điều kiện tự nhiên của khu vực khảo sát xây dựng, đặc điểm, quy mô, tính chất của công trình.
(3) Tiêu chuẩn khảo sát xây dựng áp dụng; quy trình và phương pháp khảo sát xây dựng.
(4) Khối lượng khảo sát xây dựng đã thực hiện; kết quả, số liệu khảo sát xây dựng sau khi thí nghiệm, phân tích.
(5) Phân tích số liệu, đánh giá kết quả khảo sát; đề xuất, kiến nghị về giải pháp kỹ thuật phục vụ thiết kế, thi công xây dựng; lưu ý, đề xuất khác (nếu có).
(6) Kết luận và kiến nghị.
(7) Các phụ lục kèm theo.
Quản lý công tác khảo sát xây dựng từ ngày 01/7/2026 theo Nghị định 217/2026/NĐ-CP như thế nào?
Quản lý công tác khảo sát xây dựng từ ngày 01/7/2026 được quy định tại Điều 13 Nghị định 217/2026/NĐ-CP, cụ thể như sau:
(1) Nhà thầu khảo sát xây dựng có trách nhiệm:
- Bố trí đủ người có kinh nghiệm và chuyên môn phù hợp để thực hiện khảo sát theo quy định của hợp đồng;
- Cử người có đủ điều kiện năng lực để làm chủ nhiệm khảo sát và tổ chức thực hiện biện pháp kiểm soát chất lượng quy định tại phương án kỹ thuật khảo sát xây dựng.
(2) Tùy theo quy mô và loại hình khảo sát, chủ đầu tư được tự thực hiện hoặc thuê tổ chức, cá nhân có chuyên môn phù hợp với loại hình khảo sát để giám sát khảo sát xây dựng theo các nội dung sau:
- Kiểm tra điều kiện thực hiện của nhà thầu khảo sát xây dựng bao gồm nhân lực, thiết bị khảo sát tại hiện trường, phòng thí nghiệm (nếu có) được sử dụng so với phương án khảo sát xây dựng được duyệt và quy định của hợp đồng;
- Theo dõi, kiểm tra việc thực hiện khảo sát xây dựng bao gồm:
+ Vị trí khảo sát, khối lượng khảo sát, quy trình thực hiện khảo sát, lưu giữ số liệu khảo sát và mẫu thí nghiệm;
+ Công tác thí nghiệm trong phòng và thí nghiệm hiện trường; công tác bảo đảm an toàn lao động, an toàn môi trường trong quá trình thực hiện khảo sát.
(3) Chủ đầu tư hoặc cơ quan chuẩn bị dự án được quyền đình chỉ công việc khảo sát khi phát hiện nhà thầu không thực hiện đúng phương án khảo sát đã được phê duyệt hoặc các quy định của hợp đồng
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];