Công văn 8183/VPCP-TCCV về đề nghị của KTNN thực hiện chính sách theo Nghị định 178/2024/NĐ-CP ra sao?
NÓNG: Công văn rà soát chính sách chế độ nghỉ việc theo Nghị định 178/2024/NĐ-CP toàn quốc 34 tỉnh thành
MỚI: Tổng hợp văn bản rà soát người nghỉ việc hưởng chế độ Nghị định 178/2024/NĐ-CP
NÓNG: Bộ Nội vụ yêu cầu rà soát toàn bộ trường hợp nghỉ việc theo Nghị định 178/2024/NĐ-CP
Ngày 14/8/2026, Văn phòng Chính phủ đã có Công văn 8183/VPCP-TCCV năm 2026 về đề nghị của Kiểm toán Nhà nước. Trong đó có nội dung thực hiện đề nghị của KTNN về chính sách theo Nghị định 178/2024/NĐ-CP.
>>> TẢI VỀ Toàn văn Công văn 8183/VPCP-TCCV năm 2026
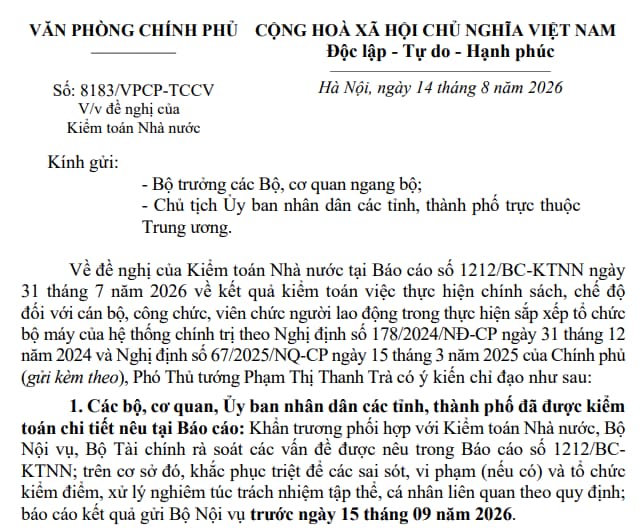
Theo đó, về đề nghị của Kiểm toán Nhà nước tại Báo cáo 1212/BC-KTNN ngày 31 tháng 7 năm 2026 về kết quả kiểm toán việc thực hiện chính sách, chế độ đối với cán bộ, công chức, viên chức, người lao động trong thực hiện sắp xếp tổ chức bộ máy của hệ thống chính trị theo Nghị định 178/2024/NĐ-CP và Nghị định 67/2025/NĐ-CP (gửi kèm theo).
Phó Thủ tướng Phạm Thị Thanh Trà có ý kiến chỉ đạo như sau:
(1) Các bộ, cơ quan, Ủy ban nhân dân các tỉnh, thành phố đã được kiểm toán chi tiết nêu tại Báo cáo:
Khẩn trương phối hợp với Kiểm toán Nhà nước, Bộ Nội vụ, Bộ Tài chính rà soát các vấn đề được nêu trong Báo cáo 1212/BC-KTNN; trên cơ sở đó, khắc phục triệt để các sai sót, vi phạm (nếu có) và tổ chức kiểm điểm, xử lý nghiêm túc trách nhiệm tập thể, cá nhân liên quan theo quy định; báo cáo kết quả gửi Bộ Nội vụ trước ngày 15 tháng 09 năm 2026.
(2) Các bộ, cơ quan, Ủy ban nhân dân các tỉnh, thành phố chưa được Kiểm toán Nhà nước kiểm toán chi tiết:
Chủ động tổ chức thanh tra, kiểm tra, rà soát toàn diện việc thực hiện chính sách, chế độ đối với cán bộ, công chức, viên chức, người lao động trong thực hiện sắp xếp tổ chức bộ máy tại các đơn vị trực thuộc; kịp thời phát hiện, xử lý nghiêm các trường hợp sai phạm để tránh thất thoát, lãng phí ngân sách theo quy định; tổng hợp báo cáo gửi Bộ Nội vụ trước ngày 15 tháng 09 năm 2026.
(3) Bộ Nội vụ chủ trì, phối hợp với Bộ Tài chính:
Đôn đốc, hướng dẫn các bộ, cơ quan, địa phương thực hiện thanh tra, kiểm tra và khắc phục, xử lý các sai sót, vi phạm theo quy định; tổng hợp kết quả thực hiện của các bộ, cơ quan, địa phương, báo cáo Thủ tướng Chính phủ trước ngày 30 tháng 9 năm 2026.
Công văn 8183/VPCP-TCCV về đề nghị của KTNN thực hiện chính sách theo Nghị định 178/2024/NĐ-CP ra sao?
Hoàn trả trợ cấp khi người được tinh giản biên chế được bố trí công tác trở lại như thế nào?
Căn cứ khoản 6 Điều 3 Nghị định 154/2025/NĐ-CP quy định về nguyên tắc tinh giản biên chế như sau:
Điều 3. Nguyên tắc tinh giản biên chế
...
6. Đối tượng tinh giản biên chế nếu được bầu cử, tuyển dụng lại vào các cơ quan, tổ chức, đơn vị hưởng lương từ ngân sách nhà nước hoặc bố trí làm người hoạt động không chuyên trách ở thôn, tổ dân phố trong thời gian 60 tháng kể từ ngày thực hiện tinh giản biên chế thì phải hoàn trả lại số tiền trợ cấp đã nhận cho cơ quan, tổ chức, đơn vị đã chi trả trợ cấp.
...
Theo đó, người đã thực hiện tinh giản biên chế mà trong thời gian 60 tháng kể từ ngày thực hiện tinh giản biên chế được:
- Bầu cử vào các cơ quan, tổ chức, đơn vị hưởng lương từ ngân sách nhà nước;
- Tuyển dụng lại vào các cơ quan, tổ chức, đơn vị hưởng lương từ ngân sách nhà nước;
- Bố trí làm người hoạt động không chuyên trách ở thôn, tổ dân phố;
Thì phải hoàn trả số tiền trợ cấp đã nhận cho cơ quan, tổ chức, đơn vị đã chi trả trợ cấp.
Nguồn kinh phí thực hiện chính sách tinh giản biên chế theo Thông tư 53/2026/TT-BTC ra sao?
Căn cứ tại Điều 2 Thông tư 53/2026/TT-BTC hướng dẫn nguồn kinh phí thực hiện chính sách tinh giản biên chế như sau:
(1) Đối với cán bộ, công chức, người làm việc theo chế độ hợp đồng lao động được áp dụng chế độ, chính sách như công chức theo quy định của Chính phủ, người hoạt động không chuyên trách ở cấp xã, ở thôn, tổ dân phố tại khoản 1, khoản 4 và khoản 5 Điều 2 Nghị định 154/2025/NĐ-CР:
- Cơ quan, đơn vị sử dụng nguồn dự toán ngân sách chi thường xuyên được giao hàng năm (ngoài phần kinh phí ngân sách nhà nước bố trí thực hiện chính sách tinh giản biên chế quy định tại điểm b khoản 1 Điều 2 Thông tư 53/2026/TT-BTC) để chỉ trả các chế độ sau:
+ Trợ cấp một lần bằng 03 tháng tiền lương hiện hưởng theo quy định tại điểm a khoản 1 Điều 7, điểm a khoản 1 và điểm c khoản 2 Điều 8 Nghị định 154/2025/NĐ-CP;
+ Trả nguyên tiền lương hiện hưởng và kinh phí đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp (nếu thuộc đối tượng tham gia bảo hiểm thất nghiệp) trong thời gian đi học nghề và trợ cấp khoản kinh phí học nghề cho đối tượng theo quy định tại điểm a và điểm b khoản 2 Điều 8 Nghị định 154/2025/NĐ-CP;
- Ngân sách nhà nước bố trí kinh phí để thực hiện các chế độ còn lại (ngoài chế độ tại điểm a khoản 1 Điều 2 Thông tư 53/2026/TT-BTC) tại Điều 6, Điều 7, Điều 8, Điều 9, Điều 10 Nghị định 154/2025/NĐ-CP theo nguyên tắc:
+ Đối với cán bộ, công chức, người làm việc theo chế độ hợp đồng lao động được áp dụng chế độ, chính sách như công chức theo quy định của Chính phủ thuộc, trực thuộc các bộ, cơ quan ngang bộ, cơ quan khác ở trung ương (sau đây viết tắt là các bộ, cơ quan trung ương) do ngân sách trung ương bảo đảm bố trí trong dự toán ngân sách hằng năm giao cho các bộ, cơ quan trung ương;
+ Đối với các đối tượng cán bộ, công chức, người làm việc theo chế độ hợp đồng được áp dụng chế độ, chính sách như công chức theo quy định của Chính phủ, người hoạt động không chuyên trách ở cấp xã, thôn, tổ dân phố thuộc, trực thuộc các đơn vị ở địa phương do ngân sách địa phương bảo đảm kinh phí thực hiện chế độ theo quy định về phân cấp ngân sách nhà nước hiện hành và được tổng hợp vào nhu cầu cải cách tiền lương của địa phương.
(2) Đối với viên chức trong các đơn vị sự nghiệp công lập tự bảo đảm chỉ thường xuyên và chi đầu tư (nhóm 1); đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên (nhóm 2) theo quy định của Chính phủ:
- Kinh phí thực hiện các chính sách tinh giản biên chế từ nguồn thu hoạt động sự nghiệp của đơn vị theo quy định tại điểm a khoản 2 và điểm b khoản 3 Điều 11 Nghị định 154/2025/NĐ-СР;
- Trường hợp đơn vị nhóm 1, nhóm 2 không đủ nguồn kinh phí để giải quyết chính sách, chế độ thì được sử dụng các quỹ được trích theo quy định của đơn vị sự nghiệp công lập (theo thứ tự: Quỹ phát triển hoạt động sự nghiệp, Quỹ bổ sung thu nhập, Quỹ khen thưởng và Quỹ phúc lợi) và nguồn kinh phí cải cách tiền lương của đơn vị còn dư được trích lập từ nguồn thu hoạt động sự nghiệp và nguồn thu hợp pháp khác (bao gồm cả nguồn thu phí được trích để lại theo quy định) để giải quyết chính sách, chế độ.
(3) Đối với viên chức trong các đơn vị sự nghiệp công lập tự bảo đảm một phần chi thường xuyên (nhóm 3) và đơn vị sự nghiệp công lập do ngân sách nhà nước bảo đảm chi thường xuyên (nhóm 4):
- Đơn vị sử dụng dự toán ngân sách nhà nước hỗ trợ chi thường xuyên được giao hằng năm (ngoài phần ngân sách nhà nước bố trí để thực hiện chính sách tinh giản biên chế quy định tại điểm b khoản 3) để chi trả cho các chế độ sau:
+ Trợ cấp một lần bằng 03 tháng tiền lương hiện hưởng theo quy định tại điểm a khoản 1 Điều 7, điểm a khoản 1 và điểm c khoản 2 Điều 8 Nghị định 154/2025/NĐ-CP;
+ Trả nguyên tiền lương hiện hưởng và kinh phí đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp (nếu thuộc đối tượng tham gia bảo hiểm thất nghiệp) trong thời gian đi học nghề và trợ cấp khoản kinh phí học nghề cho đối tượng theo quy định tại điểm a và điểm b khoản 2 Điều 8 Nghị định 154/2025/NĐ-CP;
- Ngân sách nhà nước bố trí kinh phí để thực hiện các chế độ còn lại (ngoài chế độ tại điểm a khoản này) tại Điều 6, Điều 7, Điều 8 Nghị định 154/2025/NĐ-CP theo nguyên tắc: Đối với đối tượng viên chức trong các đơn vị sự nghiệp công lập thuộc, trực thuộc các bộ, cơ quan trung ương do ngân sách trung ương bảo đảm, bố trí trong dự toán ngân sách hằng năm của các đơn vị sự nghiệp công lập;
- Đối với đối tượng viên chức trong các đơn vị sự nghiệp công lập thuộc, trực thuộc các đơn vị trực thuộc địa phương do ngân sách địa phương bảo đảm kinh phí thực hiện chế độ, chính sách và được tổng hợp vào nhu cầu cải cách tiền lương của địa phương.
(4) Đối với người làm việc theo chế độ hợp đồng lao động không xác định thời hạn quy định tại khoản 2 và khoản 3 Điều 2 Nghị định 154/2025/NĐ-СР:
- Đối với người làm việc theo chế độ hợp đồng lao động không xác định thời hạn trong các cơ quan hành chính: Kinh phí thực hiện chính sách tinh giản biên chế được bố trí từ nguồn dự toán ngân sách chi thường xuyên được giao hằng năm cho các cơ quan, tổ chức;
- Đối với người làm việc theo chế độ hợp đồng lao động không xác định thời hạn trong các đơn vị sự nghiệp công lập: Kinh phí thực hiện chính sách tỉnh giản biên chế được bố trí từ nguồn dự toán kinh phí ngân sách nhà nước hỗ trợ chi thường xuyên được giao hằng năm và nguồn thu sự nghiệp của đơn vị.
(5) Đối với các trường hợp khác: Nguồn kinh phí thực hiện chính sách tinh giản biên chế đối với cán bộ, công chức, viên chức và người làm việc theo chế độ hợp đồng lao động trong các cơ quan, tổ chức, đơn vị có nguồn kinh phí hoạt động theo nghị quyết, quyết định và các văn bản khác của cấp có thẩm quyền: Từ nguồn kinh phí hoạt động theo quy định tại các nghị quyết, quyết định và các văn bản khác của cấp có thẩm quyền (nếu có).
- Công văn 8183
- Đề nghị của KTNN thực hiện chính sách theo Nghị định 178
- KTNN thực hiện chính sách theo Nghị định 178
- Nghị định 178
- Chính sách theo Nghị định 178
- Công văn 8183 của Văn phòng Chính phủ
- Công văn 8183 đề nghị của KTNN về chính sách Nghị định 178
- Công văn 8183 2026
- Công văn 8183 VPCP TCCV 2026
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];