Mẫu CTT25/AC bảng kê chứng từ khấu trừ thuế TNCN mới nhất? Tải mẫu CTT25/AC file word, excel đầy đủ?
Căn cứ tiểu mục 1 Mục V Phần II Quy trình Quản lý ấn chỉ ban hành kèm Quyết định 2262/QĐ-TCT năm 2020 có quy định:
V. QUẢN LÝ BÁO CÁO SỬ DỤNG; THÔNG BÁO KẾT QUẢ HỦY ẤN CHỈ; MẤT, CHÁY, HỎNG ẤN CHỈ; VI PHẠM VỀ QUẢN LÝ ẤN CHỈ VÀ KẾT QUẢ XỬ LÝ
1. Quản lý Báo cáo sử dụng ấn chỉ
Phòng TTHT Cục Thuế, Đội TTHT Chi cục Thuế thực hiện:
- Nhận Báo cáo tình hình sử dụng chứng từ khấu trừ do tổ chức trả thu nhập tự in trên máy vi tính theo mẫu tại Thông tư số 37/2010/TT-BTC ;
- Nhận Báo cáo sử dụng biên lai thu phí, lệ phí (Mẫu 2.5);
- Nhận Bảng kê thanh toán biên lai (mẫu CTT25/AC) đối với các loại biên lai thuế và chứng từ khấu trừ thuế TNCN do cơ quan Thuế in, phát hành;
...
Như vậy, mẫu CTT25/AC bảng kê chứng từ khấu trừ thuế TNCN có dạng như sau:
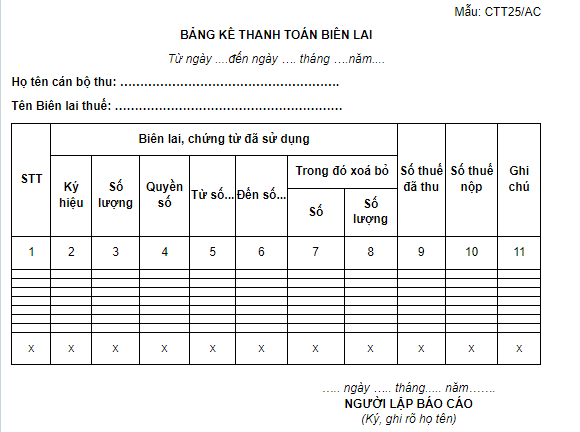
TẢI VỀ Mẫu CTT25/AC bảng kê chứng từ khấu trừ thuế TNCN - file word
TẢI VỀ Mẫu CTT25/AC bảng kê chứng từ khấu trừ thuế TNCN - file excel
Mẫu CTT25/AC bảng kê chứng từ khấu trừ thuế TNCN mới nhất? Tải mẫu CTT25/AC file word, excel đầy đủ? (Hình từ Internet)
Người lao động ủy quyền quyết toán thuế thì có được cấp chứng từ khấu trừ thuế TNCN không?
Ngày 24 tháng 06 năm 2025, Cục thuế đã có Công văn 1992/CT-CS năm 2025 về hướng dẫn sử dụng chứng từ khấu trừ thuế TNCN.
Công văn 1992/CT-CS năm 2025 hướng dẫn sử dụng chứng từ khấu trừ thuế TNCN 2025, cụ thể như sau:
Tại Điều 44 Luật quản lý thuế 2019 quy định về thời hạn khai quyết toán thuế TNCN của tổ chức trả thu nhập là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch, thời hạn khai quyết toán thuế TNCN của cá nhân trực tiếp quyết toán thuế là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch
Tại điểm 9.2 Phụ lục I ban hành tại Nghị định 126/2020/NĐ-CP quy định thành phần hồ sơ cá nhân khai quyết toán thuế TNCN trực tiếp với cơ quan thuế, trong đó có “Bản sao các chứng từ chứng minh số thuế đã khấu trừ, đã tạm nộp trong năm, số thuế đã nộp ở nước ngoài (nếu có).
Trường hợp tổ chức trả thu nhập không cấp chứng từ khấu trừ thuế cho cá nhân do tổ chức trả thu nhập đã chấm dứt hoạt động thì cơ quan thuế căn cứ cơ sở dữ liệu của ngành thuế để xem xét xử lý hồ sơ quyết toán thuế cho cá nhân mà không bắt buộc phải có chứng từ khấu trừ thuế”.
Tại khoản 3 Điều 1 Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 123/2020/NĐ-CP về hóa đơn, chứng từ có quy định:
Sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định về hóa đơn, chứng từ
...
“3. Sửa đổi, bổ sung khoản 1, khoản 2, khoản 3, khoản 6, khoản 7 và bổ sung khoản 9 vào Điều 4 như sau
...2. Khi khấu trừ thuế thu nhập cá nhân, ...tổ chức, cá nhân khấu trừ thuế ... phải lập chứng từ khấu trừ ... giao cho người có thu nhập bị khấu trừ thuế, ...
Trường hợp sử dụng chứng từ điện tử thì phải theo định dạng chuẩn dữ liệu của cơ quan thuế. Trường hợp cá nhân ủy quyền quyết toán thuế thì không cấp chứng từ khấu trừ thuế thu nhập cá nhân”
Tại khoản 22 Điều 1 Nghị định 70/2025/NĐ-CP quy định:
Sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định về hóa đơn, chứng từ
...
22. Bổ sung Điều 34a và Điều 34b vào sau Điều 34 như sau:
... Điều 34b. ... Tổ chức, cá nhân khấu trừ thuế sau khi lập đầy đủ các nội dung trên chứng từ khấu trừ thuế thu nhập cá nhân điện tử gửi cho người bị khấu trừ thuế và đồng thời gửi cho cơ quan thuế ngay trong ngày lập chứng từ”
- Tại Điều 3 Nghị định 70/2025/NĐ-CP quy định:
Hiệu lực và trách nhiệm thi hành
1. “Nghị định này có hiệu lực thi hành từ ngày 01 tháng 6 năm 2025”
...
Tại khoản 2 Điều 25 Thông tư 111/2013/TT-BTC quy định:
Khấu trừ thuế và chứng từ khấu trừ thuế
...
“2. Chứng từ khấu trừ
a) Tổ chức, cá nhân trả các khoản thu nhập đã khấu trừ thuế theo hướng dẫn tại khoản 1, Điều này phải cấp chứng từ, khấu trừ thuế theo yêu cầu của cá nhân bị khấu trừ. Trường hợp cá nhân ủy quyền quyết toán thuế thì không cấp chứng từ khấu trừ.
b) Cấp chứng từ khấu trừ trong một số trường hợp cụ thể như sau:
b.1) Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới ba (03) tháng: cá nhân có quyền yêu cầu tổ chức, cá nhân trả thu nhập cấp chứng từ khấu trừ cho mỗi lần khấu trừ thuế hoặc cấp một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một kỳ tính thuế.
b.2) Đối với cá nhân ký hợp đồng lao động: từ ba (03) tháng trở lên: tổ chức, cá nhân trả thu nhập chỉ cấp cho cá nhân một chứng từ khấu trừ trong một kỳ tính thuế”
Căn cứ quy định trên, trường hợp cá nhân ủy quyền quyết toán thuế TNCN cho tổ chức trả thu nhập thì tổ chức trả thu nhập không cấp chứng từ khấu trừ thuế TNCN cho người lao động.
Trường hợp cá nhân thực hiện quyết toán thuế trực tiếp với cơ quan thuế thì trong hồ sơ quyết toán thuế TNCN có chứng từ khấu trừ thuế để chứng minh số thuế TNCN đã được khấu trừ trong năm.
Mẫu chứng từ khấu trừ thuế TNCN theo Nghị định 70?
Chứng từ khấu trừ thuế TNCN là Mẫu số 03/TNC được quy định tại Phụ lục III ban hành kèm theo Nghị định 70/2025/NĐ-CP (thay thế Nghị định 123/2020/NĐ-CP).
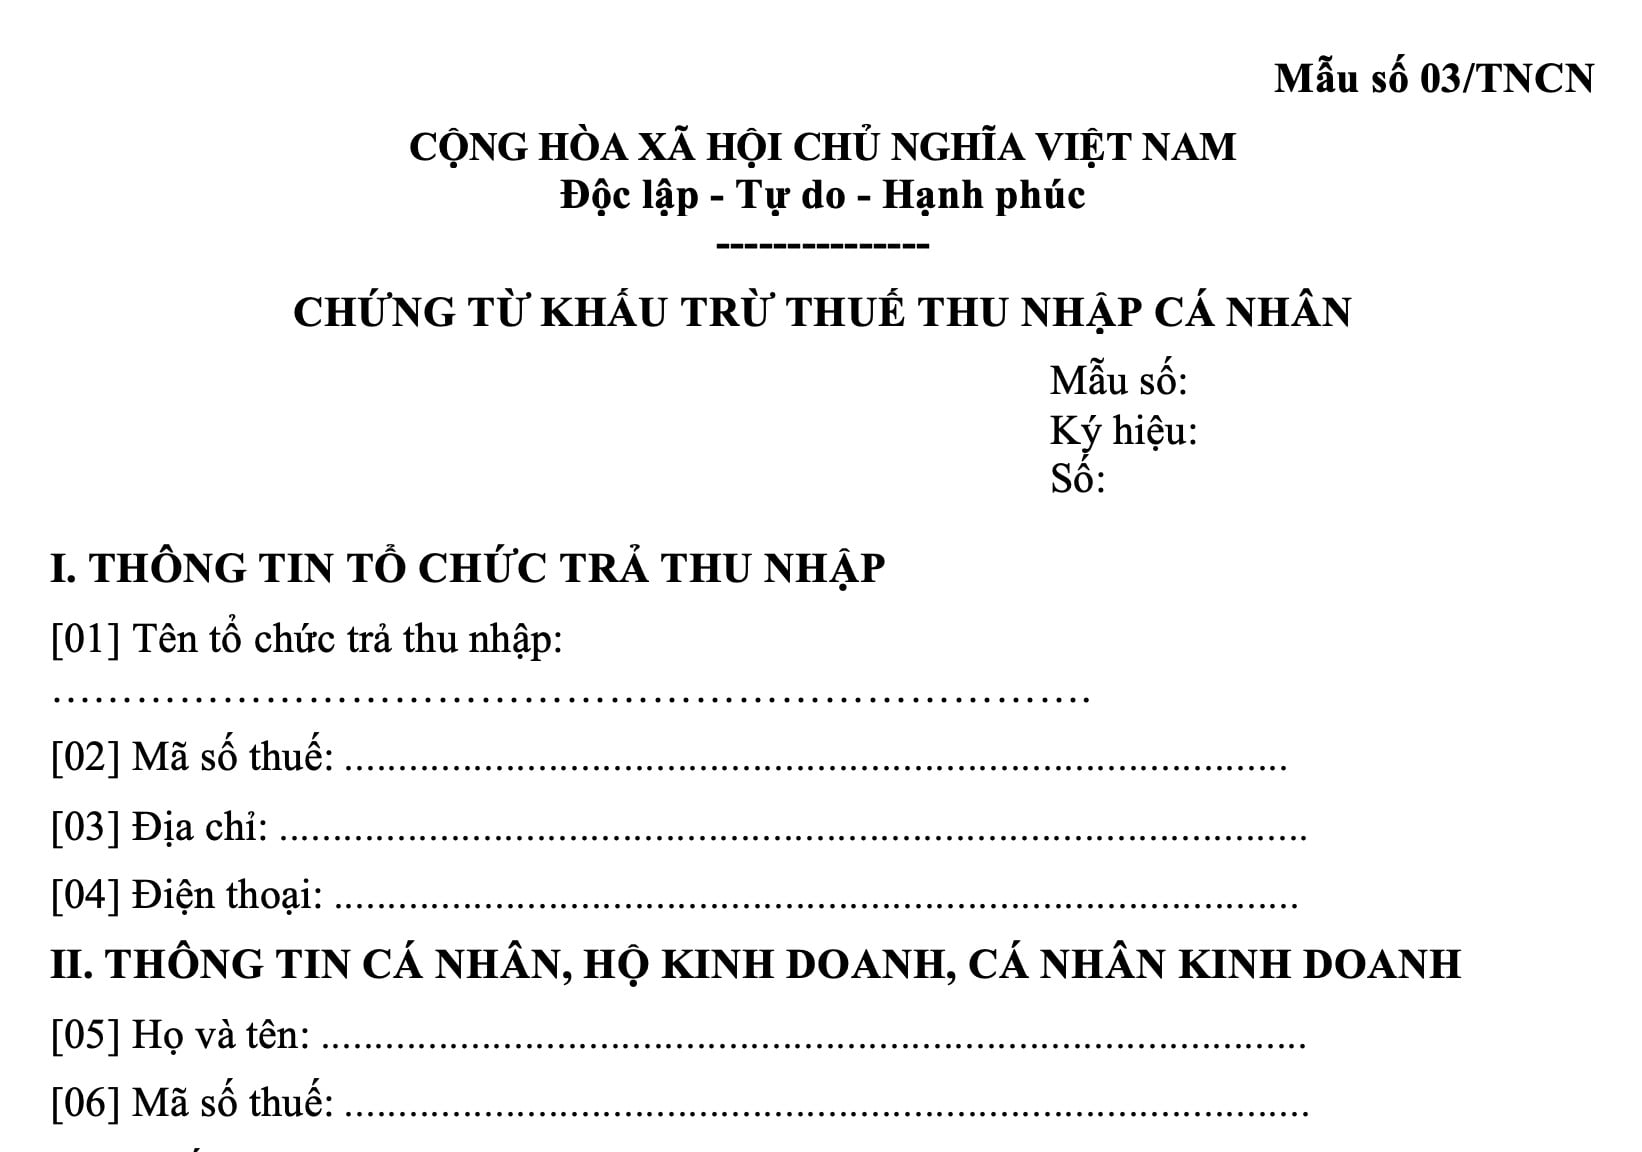
TẢI VỀ Mẫu chứng từ khấu trừ thuế TNCN theo Nghị định 70
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];