Công văn 13438/BTC-NSNN về xem xét tỷ lệ phân chia ngân sách địa phương hưởng 100% tiền sử dụng đất, thuê đất đặc thù ra sao?
Ngày 27/8/2026, Bộ Tài chính đã có Công văn 13438/BTC-NSNN năm 2026 về xem xét quy định tỷ lệ phân chia ngân sách địa phương hưởng 100% đối với khoản thu tiền sử dụng đất, tiền thuê đất có tính chất đặc thù.
>>> TẢI VỀ Công văn 13438/BTC-NSNN năm 2026
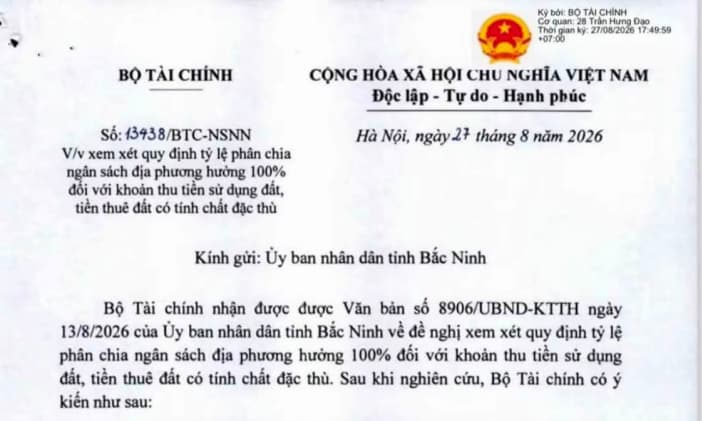
Theo đó, Bộ Tài chính nhận được Văn bản số 8906/UBND-KTTH ngày 13/8/2026 của Ủy ban nhân dân tỉnh Bắc Ninh về đề nghị xem xét quy định tỷ lệ phân chia ngân sách địa phương hưởng 100% đối với khoản thu tiền sử dụng đất, tiền thuê đất có tính chất đặc thù.
Sau khi nghiên cứu, Bộ Tài chính có ý kiến như sau:
Luật Ngân sách nhà nước 2025 có hiệu lực thi hành từ năm 2026; tại điểm g khoản 2 Điều 36 quy định các khoản thu phân chia và tỷ lệ phần trăm (%) giữa ngân sách trung ương và ngân sách địa phương bao gồm:
"...g) Tiền sử dụng đất, tiền thuê đất, trừ thu tiền sử dụng đất gắn với tài sản trên đất do các cơ quan, tổ chức, đơn vị thuộc trung ương quản lý quy định tại điểm h khoản 1 Điều này, các địa phương không nhận bổ sung cân đối, ngân sách trung ương hưởng 20%; ngân sách địa phương hưởng 80%. Các địa phương nhận bổ sung cân đối, ngân sách trung ương hưởng 15%; ngân sách địa phương hưởng 85%".
Điểm e khoản 1 Điều 19 Nghị định 257/2025/NĐ-CP quy định chi tiết về việc thực hiện dự án áp dụng loại hợp đồng xây dựng - Chuyển giao (BT):
“Căn cứ giá trị quỹ đất thanh toán được xác định tại điểm c khoản này, Ủy ban nhân dân cấp tỉnh có trách nhiệm xác định phần ngân sách trung ương được hưởng theo tỷ lệ thu tiền sử dụng đất, tiền thuê đất theo quy định của pháp luật về ngân sách nhà nước và cân đối, bố trí ngân sách địa phương để thực hiện nộp ngân sách trung ương đối với khoản này".
Điều 48 Nghị định 84/2007/NĐ-CP quy định bổ sung về việc cấp Giấy chứng nhận quyền sử dụng đất, thu hồi đất, thực hiện quyền sử dụng đất, trình tự, thủ tục bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất và giải quyết khiếu nại về đất đai:
Hộ gia đình, cá nhân trực tiếp sản xuất nông nghiệp bị thu hồi trên 30% diện tích đất nông nghiệp trong trường hợp không được Nhà nước bồi thường bằng đất nông nghiệp tương ứng mà không có nguyện vọng nhận bồi thường bằng đất làm mặt bằng sản xuất hoặc kinh doanh dịch vụ phi nông nghiệp theo quy định tại khoản 4 Điều 4 Nghị định 217/2006/NĐ-CP thì được bồi thường bằng giao đất ở có thu tiền sử dụng đất tại khu tái định cư hoặc tại vị trí trong khu dân cư phù hợp với quy hoạch.
Mức đất được giao do Ủy ban nhân dân cấp tỉnh căn cứ vào khả năng quỹ đất và mức đất bị thu hồi của từng hộ gia đình, cá nhân để quy định.
Giá đất ở được giao bằng giá loại đất nông nghiệp tương ứng đã thu hồi cộng với chi phí đầu tư hạ tầng khu dân cư nhưng không cao hơn giá đất ở có điều kiện tương ứng tại thời điểm thu hồi đất đã được Ủy ban nhân dân cấp tỉnh quy định và công bố.
Điểm c khoản 1 Điều 3 Chương I Thông tư 133/2025/TT-BTC quy định về tổ chức thực hiện dự toán ngân sách nhà nước năm 2026:
"...Bố trí dự toán chi bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất, trưng dụng đất, chuẩn bị giải phóng mặt bằng, giải phóng mặt bằng tương ứng với số thu tiền sử dụng đất, tiền thuê đất và trong phạm vi số tiền nhà đầu tư đã tự nguyện ứng trước theo phương án được cấp có thẩm quyền phê duyệt. Ngân sách địa phương có trách nhiệm hoàn trả ngân sách trung ương tương ứng phần ngân sách trung ương được hưởng theo tỷ lệ phân chia khoản thu tiền sử dụng đất, tiền thuê đất đối với số thu phát sinh từ năm ngân sách 2026 theo quy định của Luật Ngân sách nhà nước số 89/2025/QH15, thời điểm hoàn trả ngay khi địa phương hạch toán vào ngân sách nhà nước khoản thu, chi này."
Như vậy, theo quy định của Luật Ngân sách nhà nước 2025, toàn bộ các khoản thu tiền sử dụng đất, tiền thuê đất thực hiện hạch toán thu năm 2026 sẽ phải thực hiện phân chia nguồn thu giữa ngân sách trung ương và ngân sách địa phương theo quy định của Luật Ngân sách nhà nước 2025.
Công văn 13438/BTC-NSNN về xem xét tỷ lệ phân chia ngân sách địa phương hưởng 100% tiền sử dụng đất, thuê đất đặc thù ra sao?
Việc sử dụng đất được thực hiện theo nguyên tắc nào?
Căn cứ theo quy định tại Điều 5 Luật Đất đai 2024 thì việc sử dụng đất được thực hiện theo nguyên tắc sau:
- Đúng mục đích sử dụng đất.
- Bền vững, tiết kiệm, có hiệu quả đối với đất đai và tài nguyên trên bề mặt, trong lòng đất.
- Bảo vệ đất, bảo vệ môi trường, thích ứng với biến đổi khí hậu, không được lạm dụng thuốc bảo vệ thực vật, phân hóa học làm ô nhiễm, thoái hóa đất.
- Thực hiện quyền và nghĩa vụ của người sử dụng đất trong thời hạn sử dụng đất theo quy định của Luật Đất đai 2024 và quy định khác của pháp luật có liên quan; không xâm phạm quyền, lợi ích hợp pháp của người sử dụng đất liền kề và xung quanh.
Căn cứ tính tiền bồi thường khi Nhà nước thu hồi đất, quy định về Bảng giá đất 2026 theo Nghị quyết 254 ra sao?
(1) Căn cứ tính tiền bồi thường khi Nhà nước thu hồi đất 2026
Căn cứ tính tiền bồi thường khi Nhà nước thu hồi đất 2026 quy định tại khoản 3 Điều 5 Nghị quyết 254/2025/QH15 bao gồm:
+ Diện tích đất thu hồi;
+ Thời hạn sử dụng đất;
+ Giá đất theo bảng giá đất và hệ số điều chỉnh giá đất;
+ Mục đích, hình thức sử dụng đất.
(2) Quy định về Bảng giá đất 2026
Quy định về Bảng giá đất 2026 theo Điều 7 Nghị quyết 254/2025/QH15 như sau:
- Bảng giá đất là một trong các căn cứ để tính tiền sử dụng đất, tiền thuê đất khi Nhà nước giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất, công nhận quyền sử dụng đất; xác định giá khởi điểm để đấu giá quyền sử dụng đất; tính thuế, phí, lệ phí liên quan đến việc sử dụng đất;
Tính tiền xử phạt vi phạm hành chính trong lĩnh vực đất đai; tính giá trị quyền sử dụng đất khi cổ phần hóa doanh nghiệp nhà nước theo quy định của pháp luật về cổ phần hóa; thực hiện quyền và nghĩa vụ của người sử dụng đất đối với Nhà nước; bồi thường khi Nhà nước thu hồi đất.
Trường hợp giao đất, cho thuê đất để thực hiện dự án đầu tư lấn biển hoặc dự án đầu tư có hạng mục lấn biển và các trường hợp không áp dụng được bảng giá đất thì thực hiện xác định giá đất cụ thể theo quy định của Luật Đất đai 2024.
- Bảng giá đất được xây dựng theo loại đất, khu vực, vị trí. Đối với khu vực có bản đồ địa chính số và cơ sở dữ liệu giá đất thì được xây dựng bảng giá đất đến từng thửa đất.
- Hội đồng nhân dân cấp tỉnh quyết định bảng giá đất, công bố và áp dụng từ ngày 01 tháng 01 năm 2026; sửa đổi, bổ sung bảng giá đất khi cần thiết.
- Đối với các trường hợp áp dụng giá đất cụ thể quy định tại Điều 160 Luật Đất đai 2024 nhưng đến ngày Nghị quyết thi hành Luật Đất đai có hiệu lực thi hành, cơ quan, người có thẩm quyền chưa ban hành quyết định về giá đất cụ thể thì Ủy ban nhân dân cấp tỉnh quyết định việc áp dụng xác định giá đất theo quy định của Nghị quyết này hoặc tiếp tục xác định giá đất cụ thể theo quy định của Luật Đất đai 2024.
Trường hợp quyết định việc áp dụng xác định giá đất theo quy định của Nghị quyết thi hành Luật Đất đai thì thời điểm tính tiền sử dụng đất, tiền thuê đất là thời điểm cơ quan, người có thẩm quyền ban hành đầy đủ căn cứ để tính tiền sử dụng đất, tiền thuê đất theo quy định tại Nghị quyết thi hành Luật Đất đai.
- Cơ quan, người có thẩm quyền phải ban hành đầy đủ căn cứ để tính tiền sử dụng đất, tiền thuê đất, tiền bồi thường theo quy định của Nghị quyết thi hành Luật Đất đai chậm nhất đến ngày 01 tháng 7 năm 2026;
Trong thời gian chưa đủ các căn cứ để tính tiền sử dụng đất, tiền thuê đất, tiền bồi thường về đất quy định tại các khoản 1, 2 và 3 Điều 5 của Nghị quyết thi hành Luật Đất đai thì việc tính tiền sử dụng đất, tiền thuê đất, tiền bồi thường thực hiện theo quy định của Luật Đất đai 2024.
- Việc xác định giá đất đối với các trường hợp quy định tại khoản 2 Điều 257 Luật Đất đai 2024 thì thực hiện theo quy định của Luật Đất đai 2024 và không thực hiện theo quy định tại Nghị quyết thi hành Luật Đất đai.
- Đối với các trường hợp quy định tại điểm b khoản 3 Điều 33 Luật Đất đai 2024 mà phải tính tiền sử dụng đất, tiền thuê đất đã được miễn, giảm thì giá đất tính theo bảng giá đất, hệ số điều chỉnh giá đất (nếu có) tại thời điểm ban hành quyết định giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất.
- Công văn 13438
- Tỷ lệ phân chia ngân sách địa phương hưởng 100% tiền sử dụng đất
- Ngân sách địa phương hưởng 100% tiền sử dụng đất
- Thuê đất đặc thù
- Địa phương hưởng 100% tiền sử dụng đất
- Công văn 13438 tỷ lệ phân chia ngân sách hưởng tiền sử dụng đất
- Công văn 13438 BTC NSNN 2026
- Công văn 13438 BTC NSNN 2026
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];