

Căn cứ tính tiền thuê đất, thuê mặt nước
Tiền thuê đất | Căn cứ tính tiền thuê đất, thuê mặt nước
Tiền thuê đất là số tiền mà người sử dụng đất phải trả cho Nhà nước khi được Nhà nước cho thuê đất, cho phép chuyển mục đích sử dụng đất để cho thuê đất hoặc các trường hợp sử dụng đất mà phải nộp tiền thuê đất theo quy định của pháp luật.
(Theo khoản 45 Điều 3 Luật Đất đai 2024)
Tải về các quy định hiện hành liên quan đến Tiền thuê đất tại đây Tải
Tiền thuê đất | Căn cứ tính tiền thuê đất, thuê mặt nước

Tiền thuê đất | Đơn giá thuê đất

Tiền thuê đất | Thời hạn cho thuê đất

Tiền thuê đất | Miễn tiền thuê đất

Tiền thuê đất | Giảm tiền thuê đất

Tiền thuê đất | Thời hạn nộp tiền thuê đất

Tiền thuê đất | Xử lý chậm nộp tiền thuê đất
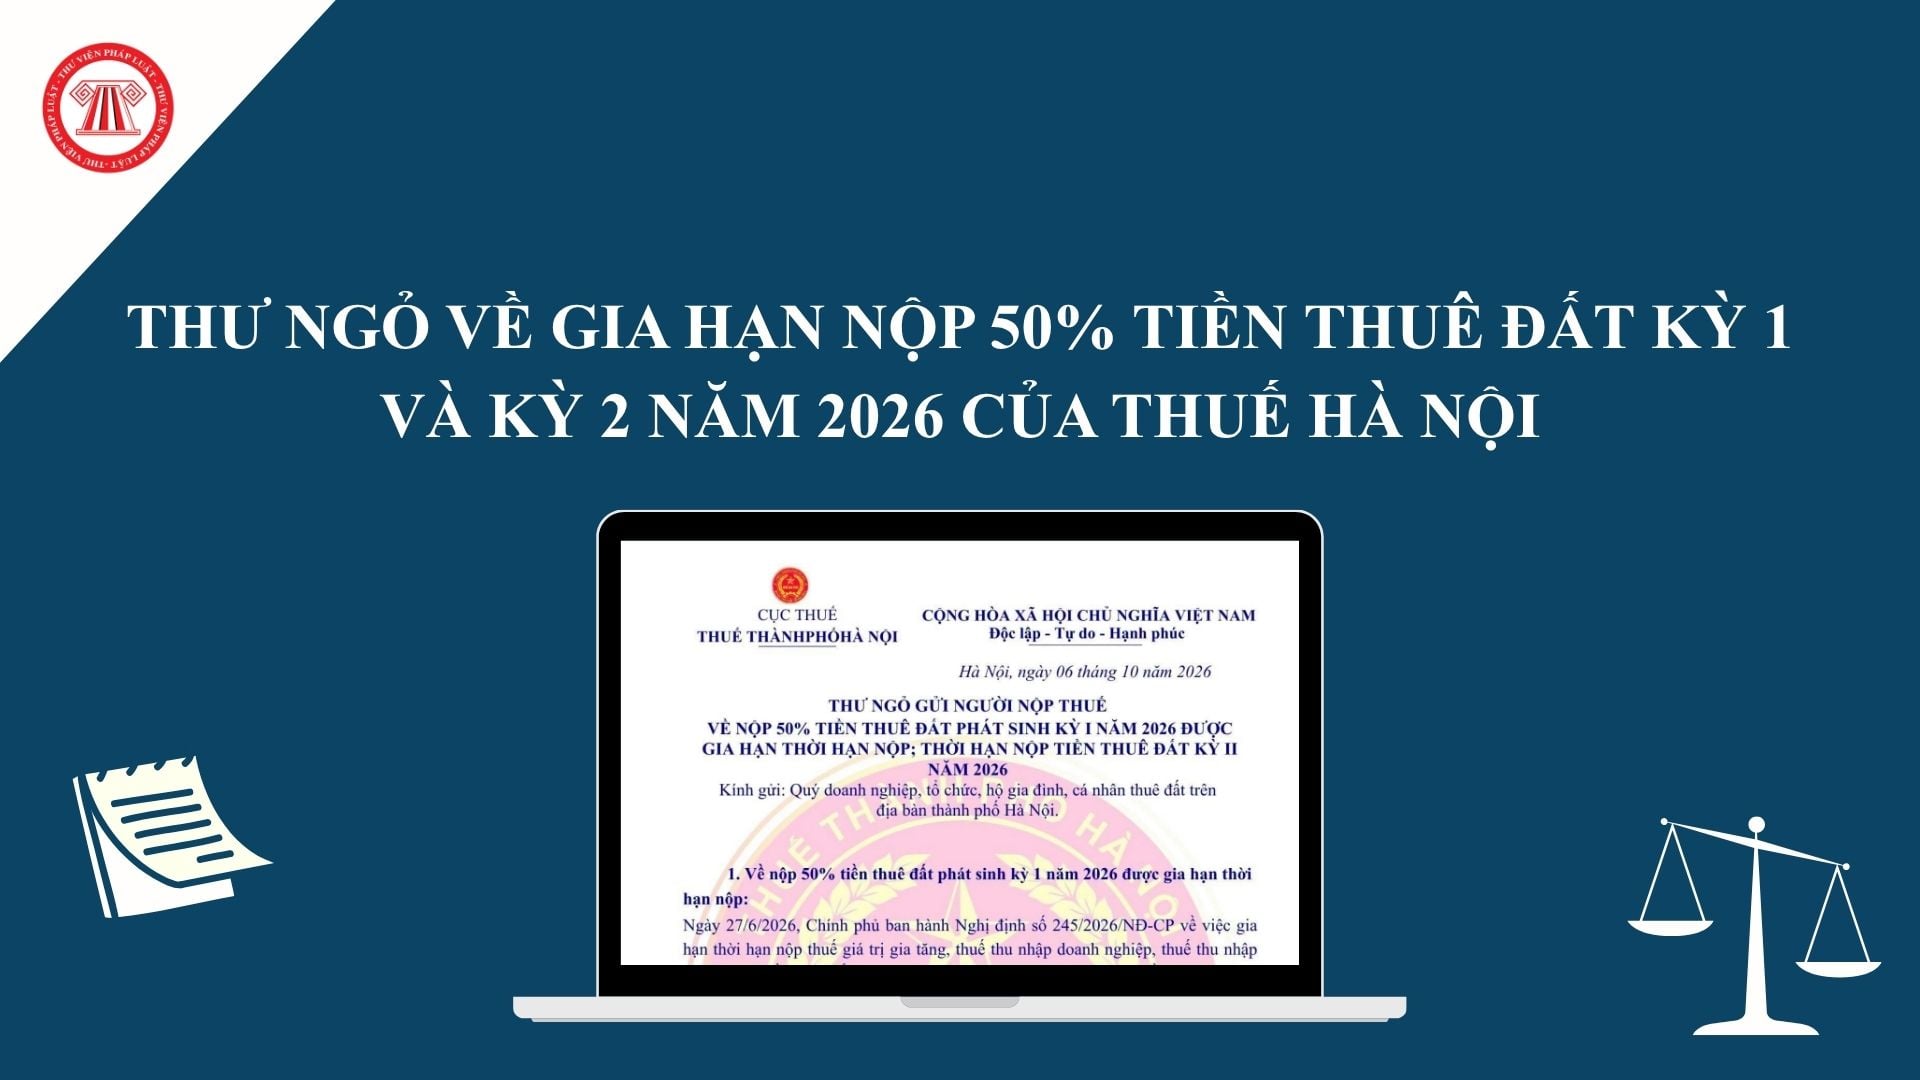
Thư ngỏ của Thuế Hà Nội về gia hạn nộp 50% tiền thuê đất kỳ I và thời hạn nộp kỳ II năm 2026:
Dưới đây là nội dung về Công văn 7227/CT-QLNT ngày 29/09/2026 hướng dẫn về tiền thuê đất.

Dưới đây là thông tin về hồ sơ miễn, giảm tiền thuê đất cho đơn vị sử dụng lao động là người khuyết tật theo Thông tư 89/2026/TT-BTC.
Dưới đây là hồ sơ miễn, giảm tiền thuê đất đối với tổ chức, đơn vị sử dụng lao động là người dân tộc thiểu số theo Thông tư 89/2026/TT-BTC.

Dưới đây là thông tin về hồ sơ miễn, giảm tiền thuê đất đối với trường hợp bị thiên tai, hỏa hoạn theo Thông tư 89/2026/TT-BTC.
Dưới đây là thông tin về hồ sơ giảm tiền thuê đất cho người sử dụng đất phải tạm ngừng hoạt động để khắc phục hậu quả thiên tai, hỏa hoạn theo Thông tư 89/2026/TT-BTC.
Mẫu đơn xin miễn giảm tiền thuê đất năm 2026 được thực hiện theo Mẫu số 01/MGTH Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01/7/2026.
Bài viết sau đây là Tổng hợp Hồ sơ miễn giảm tiền thuê đất từ 01/7/2026 được thực hiện theo Điều 73 Thông tư 89/2026/TT-BTC chi tiết đối với từng trường hợp áp dụng.
Dưới đây là nội dung Hướng dẫn miễn tiền thuê đất đối với Dự án đầu tư thuộc lĩnh vực đặc biệt ưu đãi đầu tư theo Công văn 6866/CT-QLNT ngày 16/9/2026:
Dưới đây là thông tin về thời hạn nộp hồ sơ khai tiền thuê đất đối với trường hợp chưa có quyết định thuê đất, hợp đồng thuê đất theo Thông tư 89/2026/TT-BTC.
Nội dung xem xét quy định tỷ lệ phân chia ngân sách địa phương hưởng 100% đối với khoản thu tiền sử dụng đất, tiền thuê đất có tính chất đặc thù được Bộ Tài chính nêu rõ tại Công văn 13438/BTC-NSNN năm 2026 cụ thể như sau:
Dưới đây là nội dung về Công văn 6646/CT-QLNT hướng dẫn tiền thuê đất.
Nghị định 282/2026/NĐ-CP chính sách miễn giảm tiền thuê đất để tạo đột phá trong lĩnh vực văn hóa áp dụng đối với một số đối tượng như nhà xuất bản, cơ sở sản xuất phim tài liệu và khoa học,... Sau đây là quy định chi tiết.
Dưới đây là nội dung về việc hướng dẫn về việc tính tiền thuê đất theo Công văn 5937/CT-CS năm 2026.

Ngày 29/7/2026, Cục thuế đã có Công văn 5371/CT-CS năm 2026 Hướng dẫn miễn giảm tiền thuê đất đối với tổ chức năm 2026.
Dưới đây là quy định về thời hạn nộp tiền thuê đất lần đầu theo Nghị định 252/2026/NĐ-CP:
Dưới đây là Quy định về Quyền lựa chọn hình thức trả tiền thuê đất theo Luật Đất đai 2024:
Nghị quyết 26/2026/NQ-HĐND của HĐND TP Cần Thơ Quy định chế độ ưu đãi miễn tiền thuê đất theo từng khu vực, lĩnh vực đối với dự án sử dụng đất vào mục đích sản xuất, kinh doanh thuộc lĩnh vực ưu đãi đầu tư hoặc tại địa bàn ưu đãi đầu tư trên địa bàn thành phố Cần Thơ

Nhà đầu tư chiến lược thực hiện dự án trí tuệ nhân tạo (AI) tại Hà Nội được hưởng ưu đãi là miễn tiền thuê đất cho toàn bộ thời hạn thuê theo quy định Nghị quyết 46/2026/NQ-HĐND.

Theo khoản 3 Điều 6 Nghị quyết 46/2026/NQ-HĐND hướng dẫn các trường hợp nhà đầu tư chiến lược tại Hà Nội được miễn, giảm tiền thuê đất. Xem chi tiết các trường hợp dưới đây:

