- Thông báo 4541/TB-TCS1 thời hạn thông báo doanh thu kê khai thuế trong năm 2026 đối với hộ kinh doanh, cá nhân kinh doanh ra sao?
- Hướng dẫn nộp thuế online cho hộ kinh doanh, cá nhân kinh doanh trên Dịch vụ công ngành Thuế?
- Ví dụ cách tính thuế TNCN, GTGT hộ kinh doanh từ 2026? Cách tính thuế GTGT, TNCN 2026 như nào?
Thông báo 4541/TB-TCS1 thời hạn thông báo doanh thu kê khai thuế trong năm 2026 đối với hộ kinh doanh, cá nhân kinh doanh ra sao?
Ngày 31/3/2026, Thuế cơ sở 1 tỉnh Thái Nguyên đã có Thông báo 4541/TB-TCS1 năm 2026 về việc nộp hồ sơ thông báo doanh thu kê khai thuế trong năm 2026 đối với hộ kinh doanh, cá nhân kinh doanh
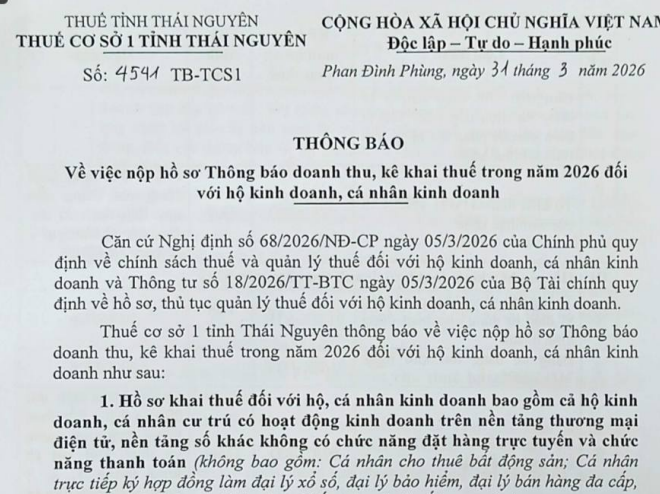
TẢI VỀ Thông báo 4541/TB-TCS1 năm 2026
*Trên đây là thông tin về "Thông báo 4541/TB-TCS1 thời hạn thông báo doanh thu kê khai thuế trong năm 2026 đối với hộ kinh doanh, cá nhân kinh doanh ra sao?"
Thông báo 4541/TB-TCS1 thời hạn thông báo doanh thu kê khai thuế trong năm 2026 đối với hộ kinh doanh, cá nhân kinh doanh ra sao? (Hình từ Internet)
Hướng dẫn nộp thuế online cho hộ kinh doanh, cá nhân kinh doanh trên Dịch vụ công ngành Thuế?
Vừa qua, Cổng Dịch vụ công của ngành Thuế đã chính thức cập nhật phiên bản mới, hỗ trợ hộ kinh doanh, cá nhân kinh doanh (HKD, CNKD) thực hiện các thủ tục thuế điện tử theo quy định tại Nghị định 68/2026/NĐ-CP và Thông tư 18/2026/TT-BTC.
Theo đó, hướng dẫn nộp thuế online cho hộ kinh doanh, cá nhân kinh doanh trên Dịch vụ công ngành Thuế, cụ thể như sau:
Người nộp thuế truy cập Cổng Dịch vụ công của ngành Thuế tại địa chỉ: https://dichvucong.gdt.gov.vn
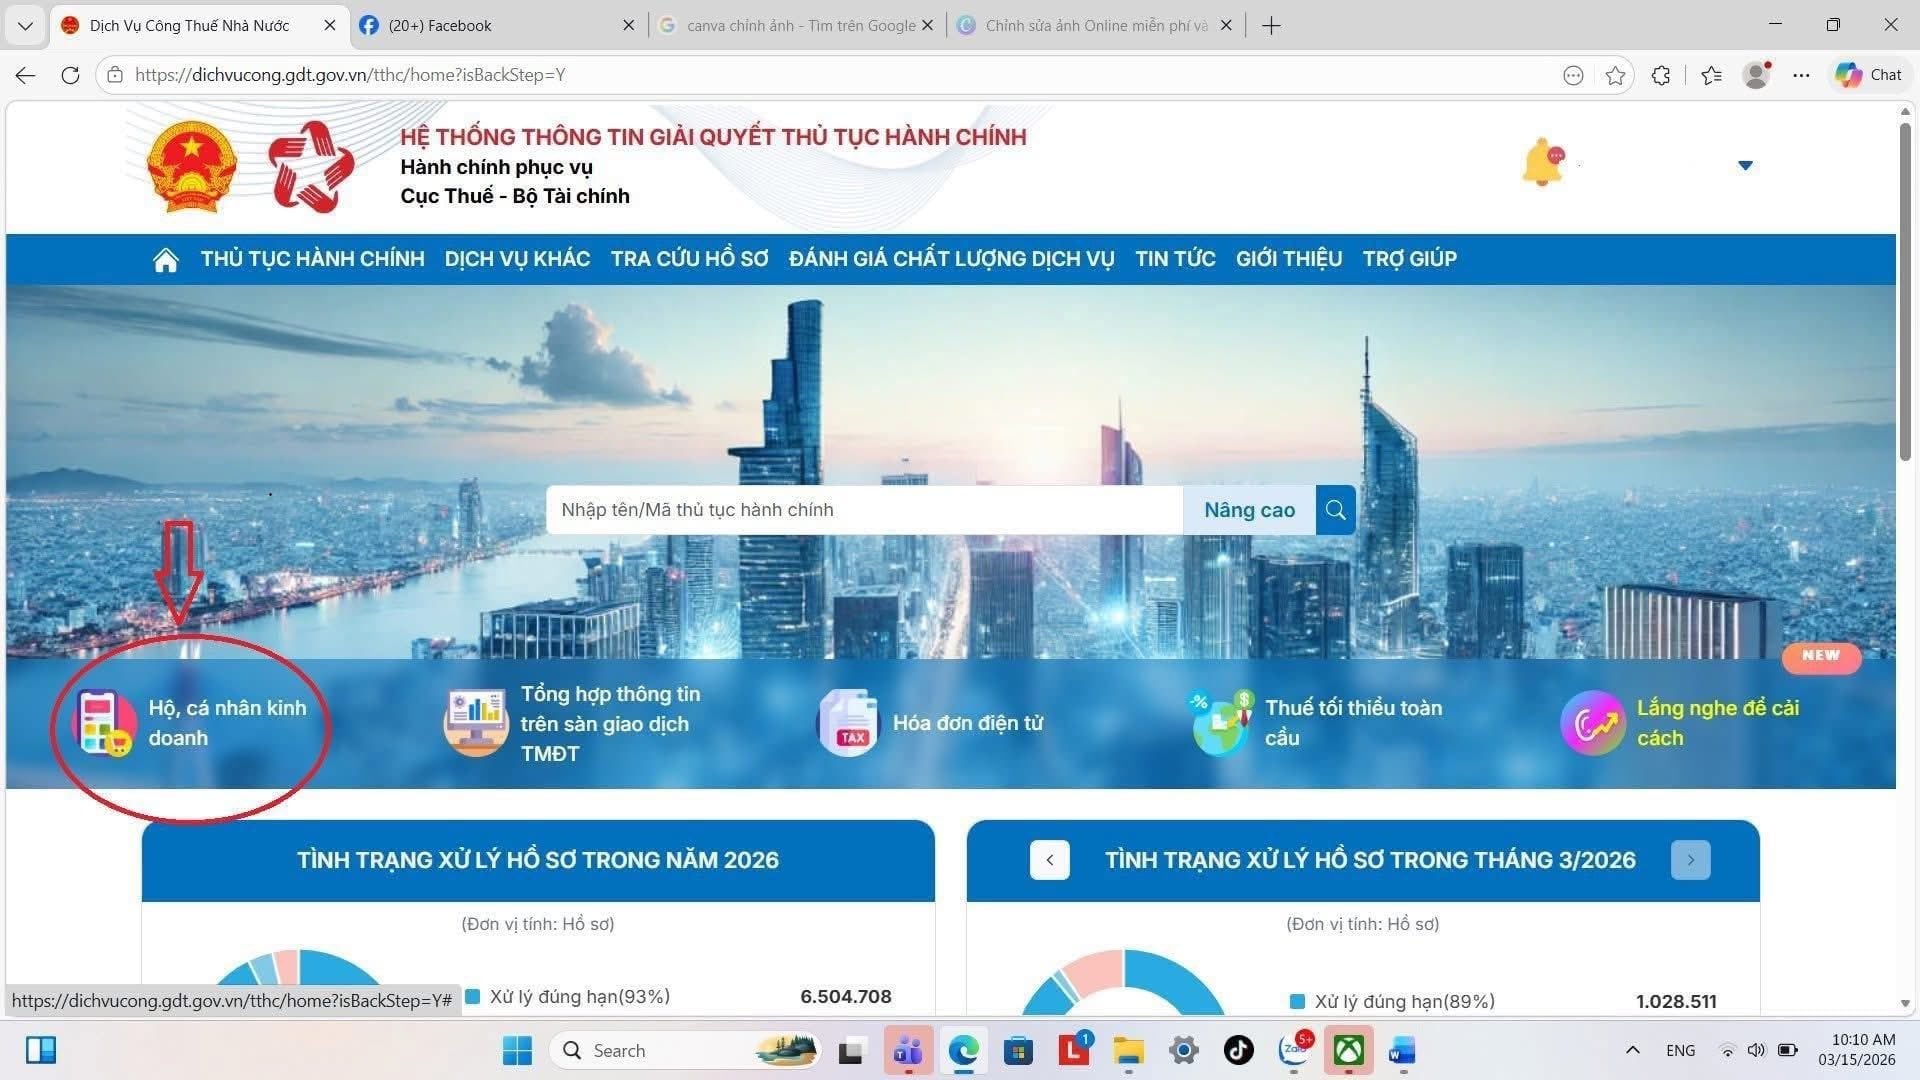
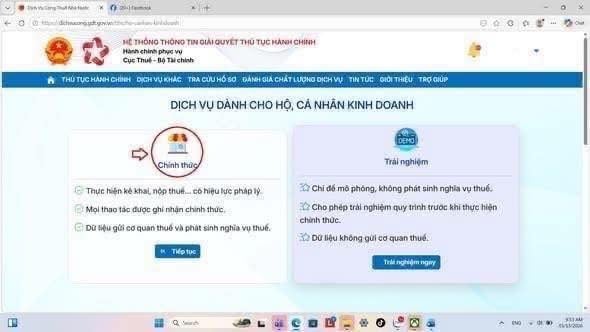
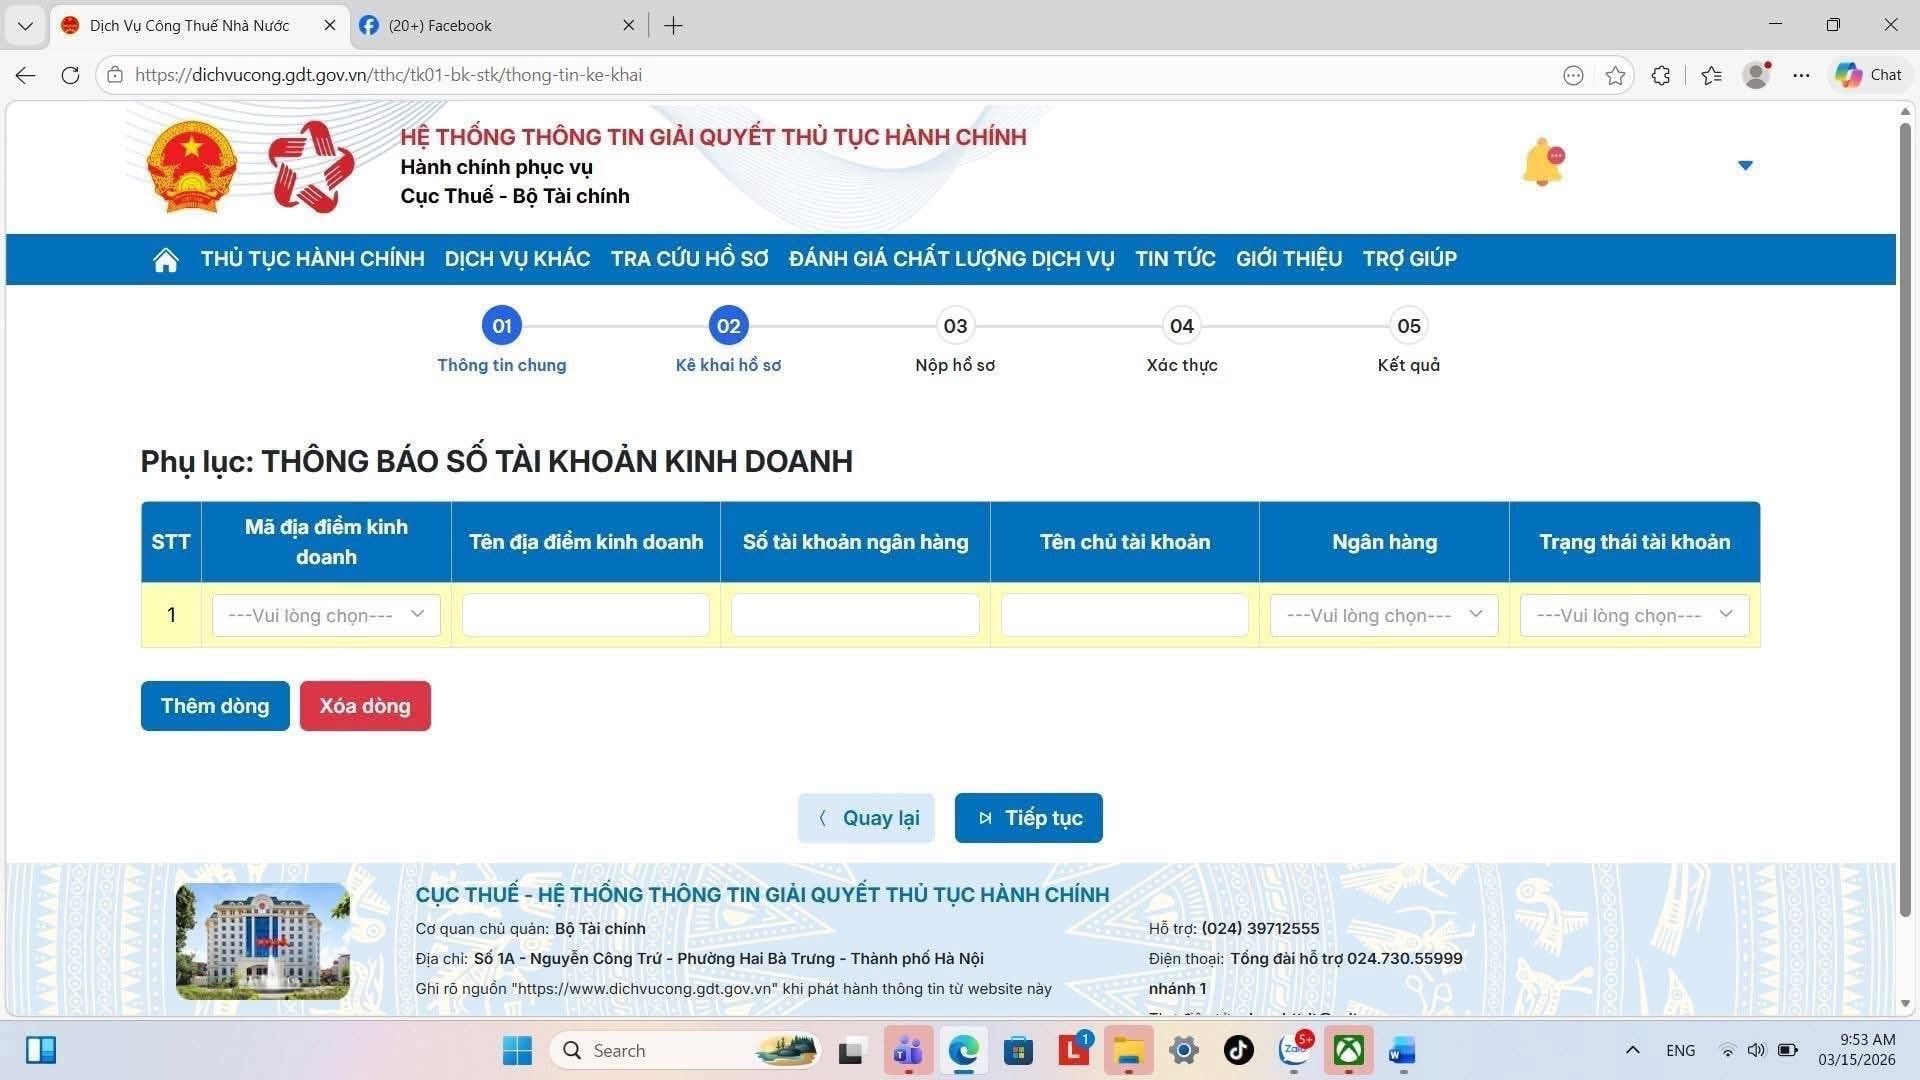
Trên hệ thống, HKD, CNKD có thể thực hiện các chức năng như:
- Kê khai tờ khai thuế
- Thông báo số tài khoản ngân hàng
- Nộp thuế điện tử
- Thực hiện các thủ tục thuế liên quan khác
Ví dụ cách tính thuế TNCN, GTGT hộ kinh doanh từ 2026? Cách tính thuế GTGT, TNCN 2026 như nào?
Ngày 5/3/2026, Chính phủ ban hành Nghị định 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Nghị định 68/2026/NĐ-CP Tải về
Theo đó, ví dụ cách tính thuế TNCN, GTGT hộ kinh doanh từ 2026 theo Nghị định 68/2026/NĐ-CP, cụ thể như sau:
Tiêu chí | Nhóm 1(Từ 500 triệu trở xuống) | Nhóm 2(>500 triệu – 3 tỷ) | Nhóm 3(>3 - 50 tỷ) | Nhóm 4(>50 tỷ) |
Doanh thu | Từ 500 triệu trở xuống | Trên 500 triệu đến 3 tỷ | Trên 3 tỷ đến 50 tỷ | Trên 50 tỷ |
Thuế GTGT | Không chịu thuế | Phương pháp tính trực tiếp theo doanh thu (Tỷ lệ % nhân (x) với doanh thu quy định) | Phương pháp tính trực tiếp theo doanh thu (Tỷ lệ % nhân (x) với doanh thu quy định) | Phương pháp tính trực tiếp theo doanh thu (Tỷ lệ % nhân (x) với doanh thu quy định) |
Thuế TNCN | Miễn thuế | Cách 1: (Doanh thu - ngưỡng chịu thuế) × tỷ lệ tính thuế TNCN Cách 2: (Doanh thu - chi phí) × thuế suất 15% | (Doanh thu - chi phí) × thuế suất 17% | (Doanh thu - chi phí) × thuế suất 20% |
Hóa đơn điện tử | Không bắt buộc | Bắt buộc nếu >1 tỷ Khuyến khích nếu <1 tỷ | Bắt buộc | Bắt buộc |
Như vậy, ngưỡng doanh thu tính thuế GTGT, TNCN 2026 đối với hộ kinh doanh, cá nhân kinh doanh, cụ thể:
TH1: Hộ kinh doanh có doanh thu không quá 500 triệu đồng/năm → Không phải nộp thuế, được miễn thuế. TH2: Hộ kinh doanh có doanh thu trên 500 triệu đồng → Nộp thuế GTGT trên toàn bộ doanh thu. → Nộp thuế TNCN đối với phần doanh thu vượt trên 500 triệu đồng. |
VÍ DỤ MINH HỌA doanh thu tính thuế GTGT, TNCN 2026 đối với hộ kinh doanh, cá nhân kinh doanh
Doanh thu tính thuế cả năm | Thuế GTGT | Thuế TNCN |
450 triệu | 0 | 0 |
800 triệu | Tính trên 800 triệu | 300 triệu |
2 tỷ | Tính trên 2 tỷ | 1,5 tỷ |
VÍ DỤ MINH HỌA cách tính thuế hộ kinh doanh từ 2026
Anh A có một cửa hàng doanh thu năm 2026 là 1,5 tỷ đồng, chi phí là 900 triệu đồng. Trong đó, tỷ lệ % thuế GTGT là 1%, tỷ lệ tính thuế TNCN là 0.5%.
Vì doanh thu này đã vượt ngưỡng 500 triệu đồng/năm và nằm trong ở nhóm 2, anh A có thể lựa chọn nộp thuế theo 1 trong 2 cách sau: TH1: Nộp thuế TNCN theo doanh thu Thuế GTGT phải nộp: 1.500.000.000 x 1% = 15.000.000 (đồng). Thuế TNCN phải nộp: (1.500.000.000 – 500.000.000) x 0.5% = 5.000.000 (đồng). Tổng số thuế TNCN + GTGT phải nộp = 15.000.000 + 5.000.000 = 20.000.000 đ. TH2: Nộp thuế TNCN theo lợi nhuận Thuế GTGT phải nộp: 1.500.000.000 x 1% = 15.000.000 (đồng). Thuế TNCN phải nộp: (1.500.000.000 – 900.000.000) x 15% = 90.000.000 (đồng). Tổng số thuế TNCN + GTGT phải nộp = 15.000.000 + 90.000.000 = 105.000.000 (đồng). |
Xem chi tiết những bài cùng tuyến nội dung:
>> Thời kỳ kê khai thuế 4 nhóm HKD, CNKD 2026
>> Sử dụng tài khoản ngân hàng 4 nhóm HKD từ năm 2026
>> Năm 2026, HKD có doanh thu trên 3 tỷ thì được tính thuế trên doanh thu khi nào?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];