Quy định phân bổ thuế GTGT đối với hoạt động xây dựng theo Thông tư 89/2026/TT-BTC ra sao?
Quy định phân bổ thuế GTGT đối với hoạt động xây dựng được quy định tại điểm b khoản 3 Điều 19 Thông tư 89/2026/TT-BTC, cụ thể như sau:
Phân bổ thuế đối với hoạt động xây dựng theo quy định tại điểm a.2 khoản 2 Điều 15 Nghị định 252/2026/NĐ-CP, cụ thể như sau:
- Số thuế giá trị gia tăng phải nộp cho từng địa bàn tỉnh của hoạt động xây dựng bằng (=) doanh thu chưa có thuế giá trị gia tăng đối với hoạt động xây dựng tại từng tỉnh nhân (x) với 1%.
Doanh thu chưa có thuế giá trị gia tăng được xác định theo hợp đồng đối với các công trình, hạng mục công trình xây dựng.
Trường hợp công trình, hạng mục công trình xây dựng liên quan tới nhiều tỉnh mà không xác định được doanh thu của công trình tại từng tỉnh thì sau khi xác định tỷ lệ 1% trên doanh thu của công trình, hạng mục công trình xây dựng, người nộp thuế căn cứ vào tỷ lệ (%) giá trị đầu tư của công trình tại từng tỉnh trên tổng giá trị đầu tư để xác định số thuế giá trị gia tăng phải nộp cho từng tỉnh;
- Người nộp thuế là nhà thầu xây dựng, ký hợp đồng trực tiếp với chủ đầu tư để thi công công trình xây dựng theo quy định của pháp luật về xây dựng tại địa bàn tỉnh khác với nơi người nộp thuế đóng trụ sở chính, bao gồm cả công trình, hạng mục công trình xây dựng liên quan tới nhiều địa bàn tỉnh, thì người nộp thuế thực hiện khai thuế giá trị gia tăng của các công trình, hạng mục công trình xây dựng đó với cơ quan thuế từng tỉnh nơi có công trình xây dựng theo mẫu số 05/GTGT Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC; nộp tiền thuế đã kê khai vào ngân sách nhà nước tại địa bàn tỉnh nơi có công trình xây dựng.
Trường hợp Kho bạc Nhà nước đã thực hiện khấu trừ theo quy định tại khoản 4 Điều 19 Thông tư 89/2026/TT-BTC thì người nộp thuế không phải nộp số tiền thuế Kho bạc Nhà nước đã khấu trừ;
- Người nộp thuế tổng hợp doanh thu chưa có thuế giá trị gia tăng đối với hoạt động xây dựng vào hồ sơ khai thuế tại trụ sở chính để xác định số thuế phải nộp cho toàn bộ hoạt động sản xuất kinh doanh tại trụ sở chính. Số thuế giá trị gia tăng đã nộp tại địa bàn tỉnh nơi có công trình xây dựng được cơ quan thuế tự động luân chuyển trong hệ thống để bù trừ với số thuế giá trị gia tăng phải nộp tại trụ sở chính.
Quy định phân bổ thuế GTGT đối với hoạt động xây dựng theo Thông tư 89/2026/TT-BTC ra sao? (Hình từ Internet)
Cách tra cứu các mã ngành được giảm thuế GTGT 2026 10% xuống 8% mới nhất?
Từ ngày 01/07/2025 đến hết ngày 31/12/2026, các đơn vị kinh doanh được áp dụng chính sách giảm 2% thuế suất thuế GTGT (áp dụng đối với các mặt hàng dịch vụ đang chịu mức thuế suất 10%) theo Nghị định 174/2025/NĐ-CP, Nghị quyết 204/2025/QH15.
Tra cứu các mã ngành được giảm thuế GTGT 2026 10% xuống 8%
Bước 1: Xác định mã ngành hàng hóa Bước 2: Đối chiếu mã ngành với Phụ lục I, Phụ lục II ban hành kèm theo Nghị định 174/2025/NĐ-CP: Trường hợp 1: Mã ngành thuộc 2 phụ lục trên đồng nghĩa hàng hóa không được giảm thuế GTGT mới 2026. Trường hợp 2: Nếu mã ngành không thuộc phụ lục nào trong 3 phụ lục trên thì các hàng hóa, dịch vụ này được giảm thuế suất từ 10% xuống 8%. Tải về Phụ lục I danh mục hàng hoá, dịch vụ không được giảm thuế suất thuế GTGT 2026; Tải về Phụ lục II danh mục hàng hoá, dịch vụ chịu thuế tiêu thụ đặc biệt không được giảm thuế GTGT 2026. Tải về File Excel Phụ lục Giảm thuế GTGT 2026 Tải về Phụ lục III Mẫu giảm thuế giá trị gia tăng |
Lưu ý: Danh mục ngành kinh tế Việt Nam gồm 5 cấp được quy định theo khoản 2 Điều 3 Quyết định 36/2025/QĐ-TTg, cụ thể như sau:
- Ngành cấp 1 gồm 22 ngành được quy định theo bảng chữ cái lần lượt từ A đến V;
- Ngành cấp 2 gồm 87 ngành được hình thành theo từng ngành cấp 1 tương ứng và mỗi ngành được đánh mã số bằng hai chữ số từ 01 đến 99;
- Ngành cấp 3 gồm 259 ngành được hình thành theo từng ngành cấp 2 tương ứng và mỗi ngành được đánh mã số bằng ba chữ số từ 011 đến 990;
- Ngành cấp 4 gồm 495 ngành được hình thành theo từng ngành cấp 3 tương ứng và mỗi ngành được đánh mã số bằng bốn chữ số từ 0111 đến 9900;
- Ngành cấp 5 gồm 743 ngành được hình thành theo từng ngành cấp 4 tương ứng và mỗi ngành được đánh mã số bằng bốn chữ số từ 01110 đến 99000.
TẢI VỀ File tra cứu danh mục mã ngành hàng hóa
Tham khảo tra cứu mã ngành nghề kinh doanh tại Tiện ích website Thư viện pháp luật như sau:
Bước 1: Truy cập đường link tại đây.
Bước 2: Nhập tên ngành nghề muốn tra cứu.
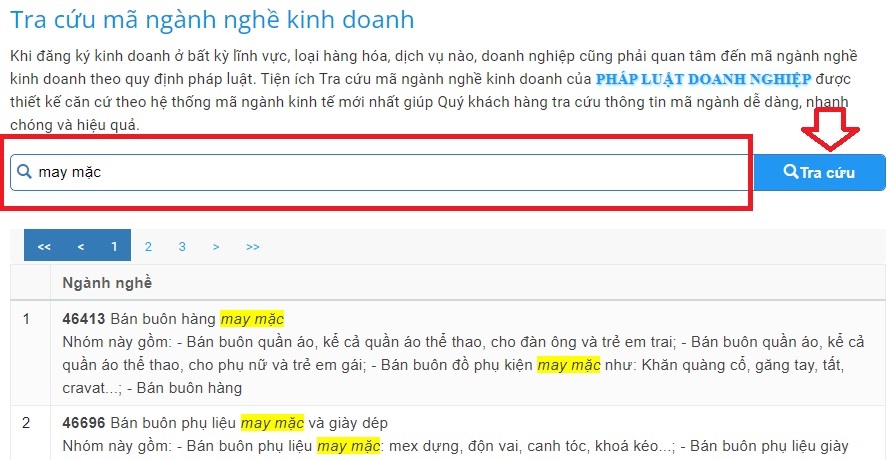
Kết quả sẽ hiển thị những mã ngành nghề liên quan đến từ khóa người dùng tìm kiếm.
Tổng hợp mẫu tờ khai thuế GTGT mới nhất theo Thông tư 89/2026/TT-BTC ra sao?
Tổng hợp mẫu tờ khai thuế GTGT mới nhất được quy định tại Phụ lục I Thông tư 89/2026/TT-BTC, cụ thể như sau:
MẪU SỐ | TÊN MẪU | TẢI VỀ |
01/GTGT | Tờ khai thuế giá trị gia tăng (Áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động sản xuất kinh doanh) | |
01-2/GTGT | Tờ khai thuế giá trị gia tăng (Áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động sản xuất kinh doanh) | |
01-3/GTGT | Phụ lục bảng phân bổ số thuế giá trị gia tăng phải nộp đối với hoạt động kinh doanh xổ số điện toán | |
01-6/GTGT | Phụ lục bảng phân bổ số thuế giá trị gia tăng phải nộp (Trừ hoạt động sản xuất thủy điện, hoạt động kinh doanh xổ số điện toán) | |
01-7/GTGT | Bảng phân bổ số thuế giá trị gia tăng đầu vào cho các đơn vị phụ thuộc | |
01-8/GTGT | Phụ lục thông tin đề nghị hoàn thuế giá trị gia tăng | |
05/GTGT | Tờ khai thuế giá trị gia tăng (Áp dụng đối với khai thuế đối với hoạt động xây dựng, hoạt động chuyển nhượng bất động sản ngoại tỉnh theo từng lần phát sinh hoặc theo tháng/quý theo kỳ tính thuế của người nộp thuế đang áp dụng). | |
02/GTGT | Tờ khai thuế giá trị gia tăng (Áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có dự án đầu tư thuộc diện được hoàn thuế) | |
03/GTGT | Tờ khai thuế giá trị gia tăng (Áp dụng đối với hoạt động mua bán, chế tác vàng bạc, đá quý tính thuế theo phương pháp trực tiếp trên giá trị gia tăng) | |
04/GTGT | Tờ khai thuế giá trị gia tăng (Áp dụng đối với người nộp thuế tính thuế theo phương pháp trực tiếp trên doanh thu) |

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];