Mẫu Báo cáo quyết toán kinh doanh hàng miễn thuế theo Nghị định 273/2026/NĐ-CP là mẫu nào?
Báo cáo quyết toán kinh doanh hàng miễn thuế là Mẫu số 05/BCQT được quy định tại Phụ lục III ban hành kèm theo Nghị định 273/2026/NĐ-CP:
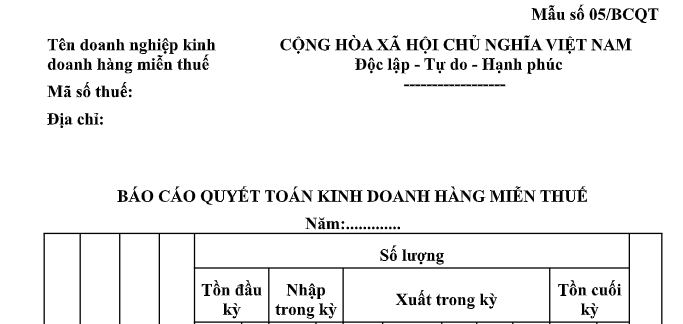
TẢI VỀ Mẫu Báo cáo quyết toán kinh doanh hàng miễn thuế
Mẫu Báo cáo quyết toán kinh doanh hàng miễn thuế theo Nghị định 273/2026/NĐ-CP là mẫu nào? Hướng dẫn lập mẫu? (Hình từ Internet)
Hướng dẫn lập mẫu Báo cáo quyết toán kinh doanh hàng miễn thuế?
Cách lập mẫu Báo cáo quyết toán kinh doanh hàng miễn thuế (Mẫu số 05/BCQT) được quy định tại Phụ lục III ban hành kèm theo Nghị định 273/2026/NĐ-CP như sau:
(1) Mã hàng hóa cột (03) là mã theo dõi hàng hóa của doanh nghiệp.
(2) Báo cáo bao gồm cả hàng tặng kèm sản phẩm hàng mẫu, hàng thử, túi bao bì nhập khẩu (nếu có).
(3) Trường hợp hàng mẫu, hàng thử, túi bao bì nhập khẩu đã sử dụng hết thì doanh nghiệp kê khai vào cột xuất bán (09) và ghi chú cụ thể vào cột (16) là hàng mẫu, hàng thử hoặc túi bao bì nhập khẩu.
(4) Trường hợp luân chuyển hàng hóa giữa các cửa hàng miễn thuế, giữa các kho chứa hàng miễn thuế, giữa cửa hàng miễn thuế và kho chứa hàng miễn thuế tại nhiều địa điểm khác nhau chịu sự quản lý của các đơn vị hải quan khác nhau thì thực hiện như sau:
- Tại cửa hàng miễn thuế, kho chứa hàng miễn thuế thực hiện việc xuất hàng hóa sang cửa hàng miễn thuế, kho chứa hàng miễn thuế thuộc đơn vị hải quan khác quản lý:
+ Hàng hóa khi đưa vào cửa hàng miễn thuế, kho chứa hàng miễn thuế có nguồn gốc “tạm nhập khẩu từ nước ngoài, kho ngoại quan, khu phi thuế quan” thì khi xuất kho tại báo cáo quyết toán ghi vào xuất trong kỳ tại cột tái xuất (12).
+ Hàng hóa khi đưa vào cửa hàng miễn thuế, kho chứa hàng miễn thuế có nguồn gốc “từ nội địa” thì khi xuất kho tại báo cáo quyết toán xuất trong kỳ tại cột đưa trở lại nội địa (11).
- Tại cửa hàng miễn thuế, kho chứa hàng miễn thuế thực hiện nhập hàng hóa từ cửa hàng miễn thuế, kho chứa hàng miễn thuế thuộc đơn vị hải quan khác quản lý:
+ Hàng hóa có nguồn gốc “tạm nhập khẩu từ nước ngoài, kho ngoại quan, khu phi thuế quan” thì khi nhập kho ghi vào cột tạm nhập khẩu từ nước ngoài, kho ngoại quan, khu phi thuế quan (5).
+ Hàng hóa có nguồn gốc nội địa thì nhập trong kỳ ghi vào cột từ nội địa (6).
Thời hạn nộp báo cáo quyết toán đối với hàng hóa đưa vào để bán tại cửa hàng miễn thuế là khi nào?
Thời hạn nộp báo cáo quyết toán đối với hàng hóa đưa vào để bán tại cửa hàng miễn thuế được quy định tại khoản 1 Điều 19 Nghị định 273/2026/NĐ-CP như sau:
Báo cáo quyết toán đối với hàng hóa đưa vào để bán tại cửa hàng miễn thuế
1. Thời hạn nộp báo cáo quyết toán đối với hàng hóa đưa vào để bán tại cửa hàng miễn thuế
a) Định kỳ hàng năm, chậm nhất là ngày thứ 90 kể từ ngày kết thúc năm tài chính, doanh nghiệp kinh doanh hàng miễn thuế nộp báo cáo quyết toán tình hình bán hàng miễn thuế trong năm tài chính cho cơ quan hải quan;
b) Doanh nghiệp kinh doanh hàng miễn thuế sau khi nộp báo cáo quyết toán được phép sửa đổi, bổ sung nội dung báo cáo trong thời gian trước khi hết thời hạn nộp báo cáo quyết toán và trước thời điểm cơ quan hải quan có thông báo về việc thực hiện kiểm tra hay không kiểm tra đối với báo cáo quyết toán.
2. Địa điểm nộp báo cáo quyết toán
Tại Hải quan quản lý cửa hàng miễn thuế, kho chứa hàng miễn thuế.
3. Trách nhiệm của doanh nghiệp kinh doanh hàng miễn thuế
a) Nộp báo cáo quyết toán đối với hàng hóa đưa vào để bán tại cửa hàng miễn thuế: nộp báo cáo quyết toán theo nguyên tắc nhập - xuất - tồn kho theo Mẫu số 05 Phụ lục II ban hành kèm theo Nghị định này thông qua hệ thống xử lý dữ liệu điện tử hải quan. Trường hợp hệ thống xử lý dữ liệu điện tử hải quan gặp sự cố, doanh nghiệp xuất trình báo cáo quyết toán theo Mẫu số 05/BCQT Phụ lục III ban hành kèm theo Nghị định này cho cơ quan hải quan.
Báo cáo quyết toán phải phù hợp với chứng từ hạch toán kế toán của doanh nghiệp kinh doanh hàng miễn thuế;
b) Cung cấp hồ sơ hải quan, chứng từ kế toán, sổ kế toán, chứng từ bán hàng, các giấy tờ khác (nếu có) để phục vụ công tác kiểm tra báo cáo quyết toán khi được cơ quan hải quan yêu cầu theo quy định.
...
Theo đó, thời hạn nộp báo cáo quyết toán đối với hàng hóa đưa vào để bán tại cửa hàng miễn thuế được quy định cụ thể như sau:
- Định kỳ hàng năm, chậm nhất là ngày thứ 90 kể từ ngày kết thúc năm tài chính, doanh nghiệp kinh doanh hàng miễn thuế nộp báo cáo quyết toán tình hình bán hàng miễn thuế trong năm tài chính cho cơ quan hải quan;
- Doanh nghiệp kinh doanh hàng miễn thuế sau khi nộp báo cáo quyết toán được phép sửa đổi, bổ sung nội dung báo cáo trong thời gian trước khi hết thời hạn nộp báo cáo quyết toán và trước thời điểm cơ quan hải quan có thông báo về việc thực hiện kiểm tra hay không kiểm tra đối với báo cáo quyết toán.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];