Kinh phí bồi thường, hỗ trợ, tái định cư gồm có những khoản nào?
Căn cứ vào Điều 32 Nghị định 47/2014/NĐ-CP quy định về kinh phí thực hiện bồi thường, hỗ trợ, tái định cư sau:
Kinh phí thực hiện bồi thường, hỗ trợ, tái định cư
1. Kinh phí bồi thường, hỗ trợ, tái định cư gồm: Tiền bồi thường, hỗ trợ, tái định cư đối với đất thu hồi để thực hiện dự án đầu tư, chi phí bảo đảm cho việc tổ chức thực hiện bồi thường, hỗ trợ, tái định cư và các khoản chi phí khác.
Việc xác định tiền bồi thường, hỗ trợ, tái định cư phải theo phương án bồi thường, hỗ trợ, tái định cư đã được cấp có thẩm quyền phê duyệt.
2. Kinh phí bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất để thực hiện các dự án được quy định như sau:
a) Kinh phí thực hiện bồi thường, hỗ trợ, tái định cư được tính vào kinh phí thực hiện dự án đầu tư;
b) Bộ, ngành có trách nhiệm bảo đảm kinh phí bồi thường, hỗ trợ, tái định cư đối với các dự án đầu tư thuộc thẩm quyền quyết định chủ trương đầu tư của Quốc hội; chấp thuận, quyết định đầu tư của Thủ tướng Chính phủ nhưng do Bộ, ngành thực hiện và các dự án do Bộ, ngành làm chủ đầu tư;
c) Ủy ban nhân dân cấp tỉnh có trách nhiệm bảo đảm kinh phí bồi thường, hỗ trợ, tái định cư đối với các dự án thuộc thẩm quyền quyết định của Hội đồng nhân dân cấp tỉnh;
d) Trường hợp chủ đầu tư tự nguyện ứng trước tiền bồi thường, hỗ trợ, tái định cư thì có trách nhiệm bảo đảm kinh phí thực hiện các dự án không thuộc trường hợp quy định tại Điểm b và Điểm c Khoản này.
Như vậy, kinh phí bồi thường, hỗ trợ, tái định cư gồm: Tiền bồi thường, hỗ trợ, tái định cư đối với đất thu hồi để thực hiện dự án đầu tư, chi phí bảo đảm cho việc tổ chức thực hiện bồi thường, hỗ trợ, tái định cư và các khoản chi phí khác.
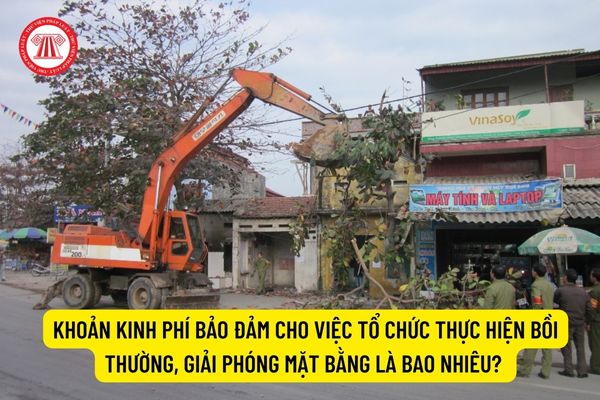
Khoản kinh phí bảo đảm cho việc tổ chức thực hiện bồi thường, giải phóng mặt bằng là bao nhiêu? (Hình từ Internet)
Khoản kinh phí bảo đảm cho việc tổ chức thực hiện bồi thường, giải phóng mặt bằng là bao nhiêu?
Kinh phí bảo đảm cho việc tổ chức thực hiện bồi thường, giải phóng mặt bằng được quy định tại khoản 2 Điều 31 Nghị định 47/2014/NĐ-CP về bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất:
Chi phí tổ chức thực hiện bồi thường, hỗ trợ, tái định cư
…
2. Kinh phí bảo đảm cho việc tổ chức thực hiện bồi thường, giải phóng mặt bằng được trích không quá 2% tổng số kinh phí bồi thường, hỗ trợ của dự án. Đối với các dự án thực hiện trên các địa bàn có điều kiện kinh tế - xã hội khó khăn hoặc đặc biệt khó khăn, dự án xây dựng công trình hạ tầng theo tuyến hoặc trường hợp phải thực hiện cưỡng chế kiểm đếm thì tổ chức được giao thực hiện công tác bồi thường, hỗ trợ, tái định cư được lập dự toán kinh phí tổ chức bồi thường, hỗ trợ, tái định cư của dự án theo khối lượng công việc thực tế, không khống chế mức trích 2%.
Cơ quan có thẩm quyền phê duyệt phương án bồi thường, hỗ trợ, tái định cư quyết định kinh phí tổ chức thực hiện bồi thường, hỗ trợ, tái định cư cho từng dự án theo quy định của pháp luật.
…
Như vậy:
- Kinh phí bảo đảm cho việc tổ chức thực hiện bồi thường, giải phóng mặt bằng được trích không quá 2% tổng số kinh phí bồi thường, hỗ trợ của dự án;
- Đối với các dự án thực hiện trên các địa bàn có điều kiện kinh tế - xã hội khó khăn hoặc đặc biệt khó khăn, dự án xây dựng công trình hạ tầng theo tuyến hoặc trường hợp phải thực hiện cưỡng chế kiểm đếm => được lập dự toán kinh phí tổ chức theo khối lượng công việc thực tế, không khống chế mức trích 2%.
Khoản kinh phí cưỡng chế thu hồi đất được bố trí và hạch toán vào đâu?
Liên quan đến nội dung thực hiện cưỡng chế thu hồi đất, khoản 3 Điều 31 Nghị định 47/2014/NĐ-CP có quy định:
Chi phí tổ chức thực hiện bồi thường, hỗ trợ, tái định cư
…
3. Trường hợp phải thực hiện cưỡng chế thu hồi đất thì Tổ chức làm nhiệm vụ bồi thường, giải phóng mặt bằng lập dự toán kinh phí tổ chức thực hiện cưỡng chế trình cơ quan nhà nước có thẩm quyền phê duyệt phương án bồi thường, hỗ trợ, tái định cư quyết định. Việc bố trí kinh phí tổ chức thực hiện cưỡng chế thu hồi đất như sau:
a) Đối với trường hợp giao đất không thu tiền sử dụng đất, giao đất, cho thuê đất nhưng được miễn nộp tiền sử dụng đất, tiền thuê đất thì khoản kinh phí này được bố trí và hạch toán vào vốn đầu tư của dự án;
b) Đối với trường hợp nhà nước thực hiện thu hồi đất tạo quỹ đất sạch để giao, cho thuê thông qua hình thức đấu giá thì khoản kinh phí này được ứng từ Quỹ phát triển đất;
c) Đối với trường hợp nhà đầu tư tự nguyện ứng tiền bồi thường, hỗ trợ, tái định cư (trong đó có khoản kinh phí thực hiện cưỡng chế thu hồi đất) thì khoản kinh phí này được trừ vào số tiền sử dụng đất, tiền thuê đất phải nộp.
…
Như vậy, trường hợp phải thực hiện cưỡng chế thu hồi đất thì Tổ chức làm nhiệm vụ bồi thường, giải phóng mặt bằng lập dự toán kinh phí tổ chức thực hiện cưỡng chế trình cơ quan nhà nước có thẩm quyền phê duyệt phương án bồi thường, hỗ trợ, tái định cư quyết định.
Đối với trường hợp giao đất không thu tiền sử dụng đất thì khoản kinh phí này được bố trí và hạch toán vào vốn đầu tư của dự án.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];