Hướng dẫn đăng ký người phụ thuộc online chi tiết nhất như thế nào?
Từ 01/7/2026: Những khoản tiền nào của CBCCVC sẽ tăng khi lương cơ sở lên 2.530.000 đồng/tháng
> Cách đăng ký người phụ thuộc theo quy định mới năm 2026 khi gộp vào thủ tục đăng ký thuế
> Mốc cứu vãn cho những ai quên đăng ký người phụ thuộc năm 2025, đăng ký bổ sung vào ngày nào?
> Tăng lương hưu từ 1 7 2026: Phương án nào có lợi hơn cho người lao động?
> Điểm khác biệt quan trọng về 2 phương án tăng lương hưu và trợ cấp từ 1/7/2026
> Chi tiết 4 mức tăng lương hưu từ 1/7/2026 cho 10 nhóm đối tượng
> Tăng 4,5% + 200.000 đồng hay 8%? So sánh 2 phương án tăng lương hưu 2026
> Mức đóng đảng phí mới theo tiền lương tối thiểu vùng mới
> Nghị định 293 quy định mức lương tối thiểu từ 1 1 2026 với các 04 lương mới
> Chính thức xếp lương mới cho toàn bộ công chức đang hưởng bảng lương cũ
> Chốt thời điểm hưởng lương mới của toàn bộ công chức
>> Từ 01/7/2026 tăng tiền thai sản cho lao động nữ sinh con, nhận nuôi con nuôi
>> Người nghỉ hưu trước 1995 có thể được tăng lên 3,8 triệu/tháng từ 1/7/2026
>> Chốt mức lương mới và tăng ngay từ đầu năm 2026 lên tới cao nhất bằng 20 lần mức lương
>> Đề xuất 03 yếu tố làm tăng lương giáo viên trong năm 2026
Đăng ký người phụ thuộc online là thủ tục khai báo thông tin người phụ thuộc với cơ quan thuế qua Cổng thông tin Thuế điện tử (eTax) để được tính giảm trừ gia cảnh khi nộp thuế thu nhập cá nhân (TNCN).
Dưới đây là Hướng dẫn đăng ký người phụ thuộc online chi tiết nhất
TRƯỜNG HỢP 1: CÁ NHÂN TỰ ĐĂNG KÝ QUA MẠNG
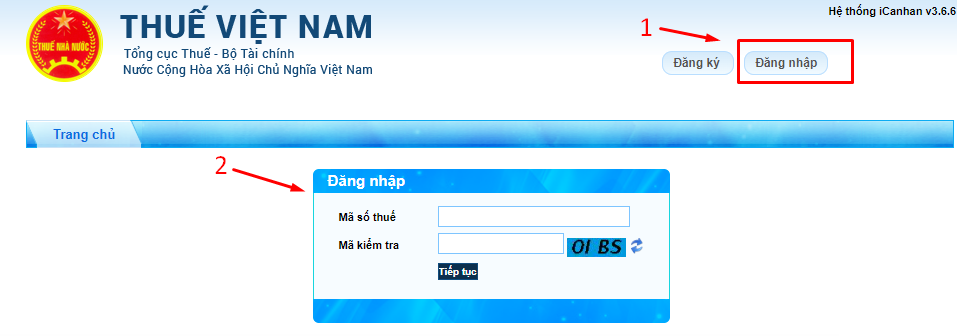
Bước 1: Truy cập địa chỉ thuedientu.gdt.gov.vn. Đăng nhập tài khoản Thuế điện tử cá nhân
Bước 2: Nhập mã số thuế, mật khẩu và mã xác thực để đăng nhập.
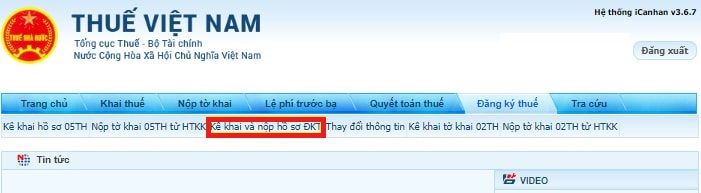
Bước 3: Vào menu “Đăng ký thuế” chọn “Kê khai và nộp hồ sơ đăng ký thuế”
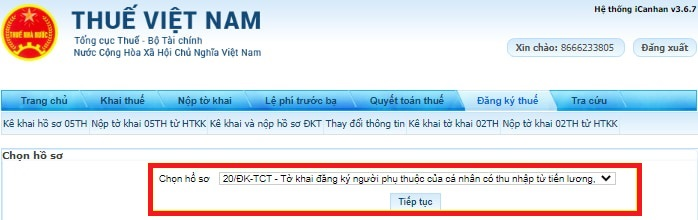
Bước 4: Chọn “20-ĐK-TCT Tờ khai đăng ký thuế tổng hợp cho người phụ thuộc của cá nhân có thu nhập từ tiền lương, tiền công”
Bước 5: Kê khai thông tin vào tờ khai 20-ĐK-TCT - Tờ khai đăng ký người phụ thuộc

Bước 6: Chọn “Hoàn thành kê khai” >> “Nộp hồ sơ đăng ký thuế”
TRƯỜNG HỢP 2: TỔ CHỨC TRẢ THU NHẬP THỰC HIỆN ĐĂNG KÝ
Bước 1: Truy cập địa chỉ thuedientu.gdt.gov.vn. Đăng nhập tài khoản Thuế điện tử doanh nghiệp
Bước 2: Nhập mã số thuế, mật khẩu và mã xác thực để đăng nhập.
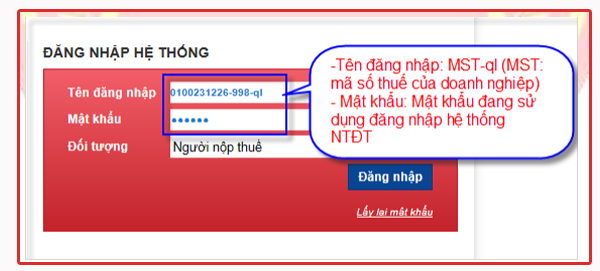
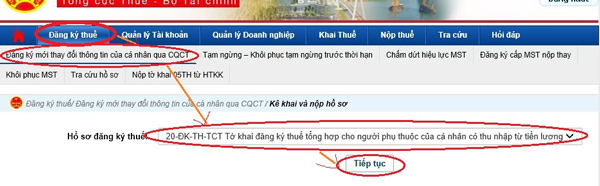
Bước 3: Vào menu “Đăng ký thuế” chọn “Đăng ký mới/Thay đổi thông tin của cá nhân qua CQCT”
Tại ô "Hồ sơ đăng ký thuế" chọn “20-ĐK-TH-TCT_TT105 Tờ khai đăng ký thuế tổng hợp cho người phụ thuộc của cá nhân có thu nhập từ tiền lương, tiền công thông qua cơ quan chi trả thu nhập”
Chọn “Tiếp tục”
Bước 4: Thực hiện kê khai thông tin lên Mẫu 20-ĐK-TH-TCT
Bước 5: Điền tên Giám đốc, người đại diện cơ quan chi trả thu nhập vào mục “Người nộp thuế hoặc đại diện hợp pháp của người nộp thuế”
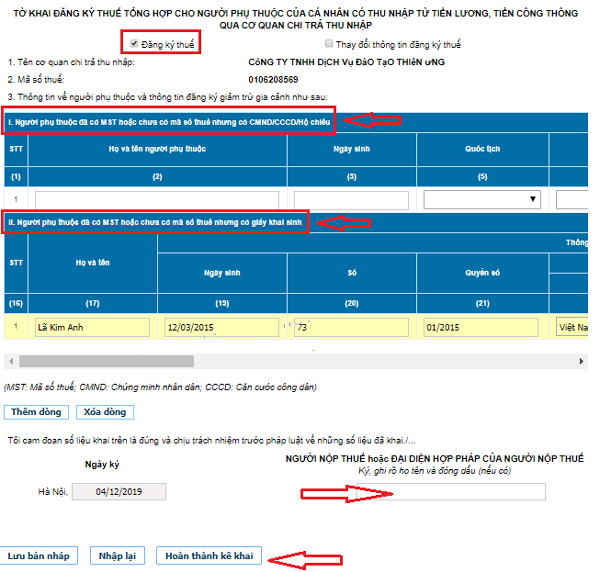
Bước 6: Tích chọn “Hoàn thành kê khai” chọn “Nộp hồ sơ đăng ký thuế”
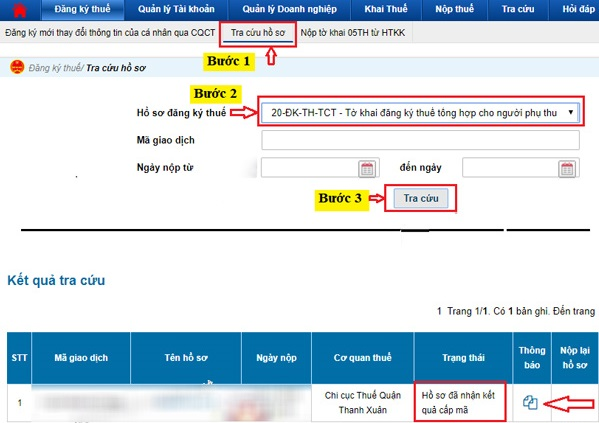
Bước 7: Tra cứu trạng thái hồ sơ đăng ký người phụ thuộc đã nộp
Chọn “Tra cứu hồ sơ đăng ký thuế” >> Chọn hồ sơ đăng ký thuế là “20-ĐK-TH-TCT…” >> kiểm tra thông tin tại ô “Trạng thái”
Nếu hồ sơ khai báo được lưu không có thông tin sai sót thì mất từ vài phút đến vài giờ đồng hồ để hiển thị kết quả.
XEM THÊM:
>> Chốt lịch nghỉ lễ 30 4 1 5 và Giỗ Tổ Hùng Vương CBCCVC, NLĐ được nghỉ 7 ngày hay 5 ngày?
>> Công thức tính lương CBCCVC và LLVT từ 01/7/2026 khi áp dụng mức lương cơ sở mới
>> Bảng lương giáo viên chính thức mới nhất áp dụng từ ngày 14/4/2026
>> 2 phương án tăng lương hưu từ ngày 1/7/2026 cùng các khoản trợ cấp BHXH và trợ cấp hằng tháng
>> Mỗi CBCCVC đều được nhận 3 triệu đồng/tháng tiền hỗ trợ liên tiếp 12 tháng
>> Ngân sách nhà nước chi tặng 1.200.000 đồng tiền mặt cho người cao tuổi
>> Thông báo Lịch chi trả lương hưu tháng 4 năm 2026 cho người lao động
>> CV Thủ tướng Chính phủ: Khẩn trương điều chỉnh lương hưu, trợ cấp BHXH
>> Tổng hợp hệ số lương giáo viên mới nhất 2026 (Giáo viên THPT, THCS, TH, GVMN)
>> Mức phụ cấp Trưởng thôn và Tổ trưởng Tổ dân phố khi tăng lương cơ sở từ 01/7/2026
>> Toàn bộ Bảng lương giáo viên mầm non khi tăng lương cơ sở từ 01/7/2026
>> Từ 1/7/2026 tăng lương cơ sở lên 2.530.000 đồng/tháng cho CBCCVC (Khu vực công
>> Khoản tiền 11.385.000 đồng/tháng phụ cấp cho Trưởng thôn, Tổ trưởng tổ dân phố
>> Tăng thêm 3.795.000 đồng/tháng khoản phụ cấp cho mỗi CBKCT ở xã, thôn, tổ dân phố
>> Trẻ em dưới 4 tuổi được nhận hơn 1.600.000 đồng/tháng tiền trợ cấp xã hội hằng tháng
> Toàn bộ 9 nhóm đối tượng được tăng lương cơ sở 8% từ 1/7/2026
> Tăng 190.000 đồng tiền lương cơ sở cho cho bộ CBCCVC và LLVT làm căn cứ tính những khoản tiền nào?
>> Từ 01/7/2026 tăng lương cơ sở lên 8,12% cho CBCCVC và LLVT
>> Ví dụ và công thức chuyển đổi lương NET sang GROSS, GROSS - NET mới năm 2026 chính xác nhất
>> Cắt toàn bộ phụ cấp thâm niên nhà giáo sau khi ban hành mức lương mới
>> Không tính hưởng phụ cấp công vụ cho CBCC và LLVT mức 25%
>> Không giải quyết cho công chức nghỉ hưu đúng hạn
>> Kéo dài Lịch nghỉ lễ Giỗ tổ Hùng Vương và lễ 30 4 1 5 năm 2026 cho toàn bộ người lao động
>> Mức lương cơ sở mới thay thế lương cơ sở 2.340.000 đồng áp dụng từ 01/7/2026
>> Bảng lương cấp bậc quân hàm theo mức lương cơ sở 2.530.000 đồng/tháng
>> Quyết định điều chỉnh mức lương cơ sở 2.340.000 đồng cho CBCCVC và NLĐ
>> Phải chi tặng 300.000 đồng tiền mặt cho toàn bộ người lao động từ nguồn ngân sách cấp tỉnh
> Chính phủ quy định NLĐ mua hàng trên 5 triệu thay doanh nghiệp bắt buộc phải chuyển khoản
> Giỗ Tổ Hùng Vương ngày mấy dương lịch 2026? Đi làm vào ngày Giỗ Tổ Hùng Vương có được nghỉ bù không?
> Năm 2026 nghỉ gộp lễ Giỗ Tổ Hùng Vương và 30 4 1 5 thành kỳ nghỉ dài
> Bắt buộc NLĐ chuyển khoản khi mua hàng thay công ty phải có chứng từ không dùng tiền mặt
Hướng dẫn đăng ký người phụ thuộc online chi tiết nhất như thế nào?
Thời điểm đăng ký người phụ thuộc giảm trừ gia cảnh là khi nào?
Tại tiết c.2 điểm c khoản 1 Điều 9 Thông tư 111/2013/TT-BTC (được sửa đổi bởi khoản 6 Điều 25 Thông tư 92/2015/TT-BTC) quy định như sau:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
1. Giảm trừ gia cảnh
Theo quy định tại Điều 19 Luật Thuế thu nhập cá nhân; khoản 4, Điều 1 Luật sửa đổi, bổ sung một số điều của Luật thuế thu nhập cá nhân; Điều 12 Nghị định số 65/2013/NĐ-CP, việc giảm trừ gia cảnh được thực hiện như sau:
c) Nguyên tắc tính giảm trừ gia cảnh
...
c.2) Giảm trừ gia cảnh cho người phụ thuộc
c.2.1) Người nộp thuế được tính giảm trừ gia cảnh cho người phụ thuộc nếu người nộp thuế đã đăng ký thuế và được cấp mã số thuế.
c.2.2) Khi người nộp thuế đăng ký giảm trừ gia cảnh cho người phụ thuộc sẽ được cơ quan thuế cấp mã số thuế cho người phụ thuộc và được tạm tính giảm trừ gia cảnh trong năm kể từ khi đăng ký. Đối với người phụ thuộc đã được đăng ký giảm trừ gia cảnh trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục được giảm trừ gia cảnh cho đến khi được cấp mã số thuế.
c.2.3) Trường hợp người nộp thuế chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng khi người nộp thuế thực hiện quyết toán thuế và có đăng ký giảm trừ gia cảnh cho người phụ thuộc. Riêng đối với người phụ thuộc khác theo hướng dẫn tại tiết d.4, điểm d, khoản 1, Điều này thời hạn đăng ký giảm trừ gia cảnh chậm nhất là ngày 31 tháng 12 của năm tính thuế, quá thời hạn nêu trên thì không được tính giảm trừ gia cảnh cho năm tính thuế đó.
c.2.4) Mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế. Trường hợp nhiều người nộp thuế có chung người phụ thuộc phải nuôi dưỡng thì người nộp thuế tự thỏa thuận để đăng ký giảm trừ gia cảnh vào một người nộp thuế.
...
Và tại khoản 2 Điều 44 Luật Quản lý thuế 2019 quy định như sau:
Thời hạn nộp hồ sơ khai thuế
...
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
c) Chậm nhất là ngày 15 tháng 12 của năm trước liền kề đối với hồ sơ khai thuế khoán của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán; trường hợp hộ kinh doanh, cá nhân kinh doanh mới kinh doanh thì thời hạn nộp hồ sơ khai thuế khoán chậm nhất là 10 ngày kể từ ngày bắt đầu kinh doanh.
...
Theo đó, trường hợp người nộp thuế chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng khi người nộp thuế thực hiện quyết toán thuế và có đăng ký giảm trừ gia cảnh cho người phụ thuộc.
Thời điểm đăng ký người phụ thuộc giảm trừ gia cảnh như sau:
- Chậm nhất là ngày 31/3 năm liền kề năm nộp thuế (đối với trường hợp ủy quyền cho cơ quan chi trả thu nhập đăng ký thuế cho người phụ thuộc).
- Chậm nhất là ngày 30/4 năm liền kề năm nộp thuế (đối với trường hợp người nộp thuế trực tiếp đăng ký thuế cho người phụ thuộc).
Riêng đối với người phụ thuộc là cá nhân khác không nơi nương tựa mà người nộp thuế đang trực tiếp nuôi dưỡng (anh, chị, em ruột; ông, bà nội, bà ngoại, cô ruột, dì ruột, cậu ruột, chú ruột, bác ruột của người nộp thuế…) thì thời hạn đăng ký giảm trừ gia cảnh chậm nhất là ngày 31/12 của năm tính thuế. Quá thời hạn này sẽ không được tính giảm trừ gia cảnh cho năm tính thuế đó.
Mẫu 07/ĐK-NPT-TNCN đăng ký người phụ thuộc có dạng như thế nào?
Mẫu 07/ĐK-NPT-TNCN bản đăng ký người phụ thuộc được quy định tại Phụ lục 2 Ban hành kèm theo Thông tư 80/2021/TT-BTC, cụ thể:
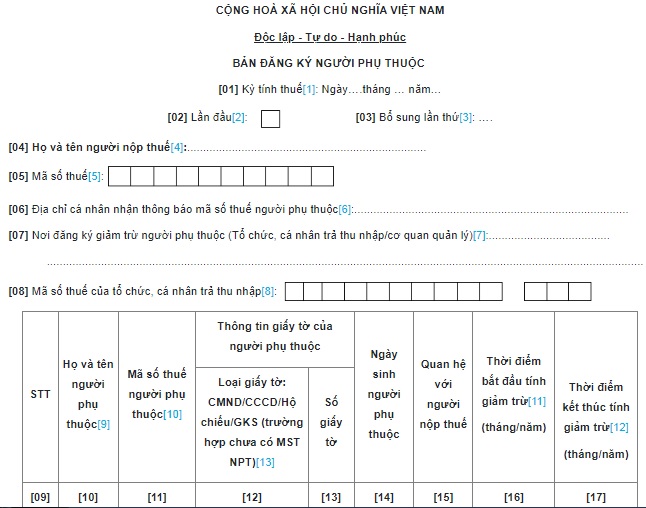
Tải Mẫu 07/ĐK-NPT-TNCN đăng ký người phụ thuộc: Tại đây
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];