Hướng dẫn kê khai Mẫu số 03 ĐKT Tờ khai đăng ký thuế dùng cho HKD, CNKD như thế nào?
Về mẫu số 03 ĐKT Tờ khai đăng ký thuế dùng cho hộ kinh doanh, cá nhân kinh doanh có quy định tại Thông tư 90/2026/TT-BTC, cụ thể dưới đây:
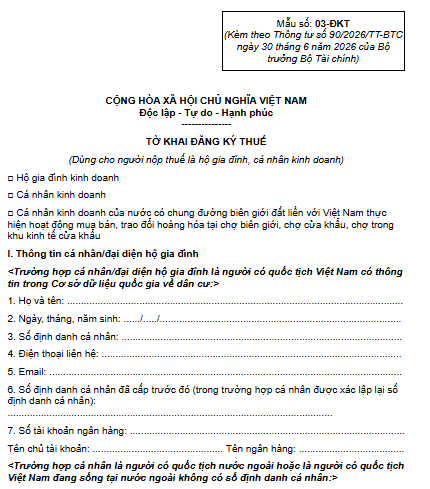
>> TẢI VỀ: Mẫu số 03 ĐKT Tờ khai đăng ký thuế dùng cho HKD, CNKD
Bên cạnh đó, hướng dẫn kê khai Mẫu số 03 ĐKT Tờ khai đăng ký thuế dùng cho hộ kinh doanh, cá nhân kinh doanh như sau:
HƯỚNG DẪN KÊ KHAI MẪU SỐ 03-ĐKT Người nộp thuế phải tích chọn vào một trong các ô thích hợp trước khi kê khai vào phần thông tin chi tiết, cụ thể như sau: - Hộ gia đình kinh doanh - Cá nhân kinh doanh - Cá nhân kinh doanh của nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua bán, trao đổi hoàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu I. Thông tin cá nhân/chủ hộ kinh doanh - Trường hợp cá nhân/đối diện hộ gia đình là người có quốc tịch Việt Nam có thông tin trong Cơ sở dữ liệu quốc gia về dân cư thì kê khai vào các chỉ tiêu từ 1 đến 5 bên dưới: 1. Họ và tên: Ghi rõ ràng, đầy đủ bằng chữ in hoa tên cá nhân/đại diện hộ gia đình đăng ký thuế. 2. Ngày, tháng, năm sinh: Ghi rõ ngày, tháng, năm sinh của cá nhân/đại diện hộ gia đình đăng ký thuế. 3. Số định danh cá nhân: Ghi số định danh của cá nhân/đại diện hộ gia đình đăng ký thuế. Lưu ý: Cá nhân/đại diện hộ gia đình phải kê khai các thông tin về họ và tên, ngày tháng năm sinh, số định danh cá nhân của mình chính xác so với các thông tin được lưu trữ tại Cơ sở dữ liệu quốc gia về dân cư. 4. Điện thoại liên hệ: Ghi chính xác số điện thoại của cá nhân/đại diện hộ gia đình (nếu có). 5. Email: Ghi chính xác địa chỉ email cá nhân/đại diện hộ gia đình (nếu có). 6. Số định danh cá nhân đã cấp trước đó: Ghi số định danh của cá nhân/đại diện hộ gia đình đăng ký thuế đã được cấp trước đó. 7. Số tài khoản ngân hàng: Ghi rõ số tài khoản ngân hàng, tên chủ tài khoản tương ứng, tên ngân hàng tương ứng của của cá nhân/đại diện hộ gia đình đăng ký thuế. - Trường hợp cá nhân là người có quốc tịch nước ngoài hoặc là người có quốc tịch Việt Nam đang sống tại nước ngoài không có số định danh cá nhân thì kê khai vào các chỉ tiêu từ 1 đến 8 bên dưới: 1. Họ và tên: Ghi rõ ràng, đầy đủ bằng chữ in hoa tên cá nhân đăng ký thuế. 2. Ngày, tháng, năm sinh: Ghi rõ ngày, tháng, năm sinh của cá nhân đăng ký thuế. 3. Giới tính: Tích vào 1 trong 2 ô Nam hoặc Nữ. 4. Quốc tịch: Ghi rõ Quốc tịch của cá nhân đăng ký thuế. 5. Giấy tờ pháp lý: tích chọn 1 trong các loại giấy tờ hộ chiếu/giấy thông hành/CMND biên giới/Giấy tờ chứng thực cá nhân khác còn hiệu lực của cá nhân và ghi rõ số, ngày cấp, thông tin “nơi cấp” chỉ ghi tỉnh, thành phố cấp. 6. Địa chỉ thường trú: Ghi đầy đủ các thông tin về địa chỉ nơi thường trú của cá nhân 7. Địa chỉ hiện tại: Ghi đầy đủ các thông tin về địa chỉ về nơi ở hiện tại của cá nhân (chỉ ghi khi địa chỉ này khác với địa chỉ nơi thường trú). 8. Thông tin khác: Ghi số điện thoại, địa chỉ email (nếu có). 9. Số tài khoản ngân hàng: Ghi rõ số tài khoản ngân hàng, tên chủ tài khoản tương ứng, tên ngân hàng tương ứng của của cá nhân/đại diện hộ gia đình đăng ký thuế. II. Thông tin tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có); Ghi đầy đủ các thông tin của tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế trong trường hợp tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế ký hợp đồng với người nộp thuế để thực hiện thủ tục đăng ký thuế thay cho người nộp thuế theo quy định tại Luật Quản lý thuế. III. Thông tin về hoạt động kinh doanh Trường hợp người nộp thuế là hộ gia đình, cá nhân kinh doanh nhưng không đăng ký kinh doanh qua cơ quan đăng ký kinh doanh theo quy định của Chính phủ về hộ kinh doanh thì kê khai các thông tin về hoạt động kinh doanh như sau: 1. Tên cửa hàng/thương hiệu: Tên của cửa hàng hoặc thương hiệu của địa điểm kinh doanh. 2. Địa chỉ trụ sở: - Trường hợp có hoạt động kinh doanh thường xuyên và địa điểm kinh doanh cố định; cá nhân cho thuê bất động sản thì ghi rõ địa chỉ trụ sở của hộ gia đình, cá nhân kinh doanh hoặc địa chỉ nơi cá nhân cho thuê bất động sản gồm: số nhà, đường phố/xóm/ấp/thôn, xã/phường/đặc khu, tỉnh/thành phố. Nếu có số điện thoại, số Fax thì ghi rõ mã vùng - số điện thoại/số Fax. - Trường hợp có hoạt động kinh doanh thường xuyên và không có địa điểm kinh doanh cố định thì ghi rõ địa chỉ nơi cư trú của cá nhân kinh doanh. 3. Địa chỉ nhận thông báo thuế: Nếu có địa chỉ nhận các thông báo của cơ quan thuế khác với địa chỉ trụ sở thì ghi rõ địa chỉ nhận thông báo thuế để cơ quan thuế liên hệ. 4. Ngành nghề kinh doanh: Ghi các ngành nghề thực tế đang kinh doanh tại địa điểm kinh doanh. 5. Ngày bắt đầu hoạt động: Ghi rõ ngày bắt đầu hoạt động của địa điểm kinh doanh. 6. Số tài khoản ngân hàng: Ghi rõ số tài khoản ngân hàng, tên chủ tài khoản tương ứng, tên ngân hàng tương ứng của của cá nhân/đại diện hộ gia đình đăng ký thuê. * Phần người đại diện hộ gia đình/cá nhân kinh doanh ký, ghi rõ họ tên: Người đại diện hộ gia đình/cá nhân kinh doanh phải ký, ghi rõ họ tên vào phần này. |
Hướng dẫn kê khai Mẫu số 03 ĐKT Tờ khai đăng ký thuế dùng cho HKD, CNKD như thế nào?
Các khoản trợ cấp, phụ cấp không thuộc thu nhập chịu thuế TNCN gồm những khoản nào?
Quy định các khoản trợ cấp, phụ cấp từ tiền lương, tiền công không thuộc thu nhập chịu thuế thu nhập cá nhân từ 01/7/2026 bao gồm:
- Phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công;
- Phụ cấp quốc phòng, an ninh;
- Phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm;
- Phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật;
- Phụ cấp, trợ cấp, sinh hoạt phí do cơ quan Việt Nam ở nước ngoài chi trả;
- Trợ cấp khó khăn đột xuất,
- Trợ cấp tai nạn lao động, bệnh nghề nghiệp,
- Trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi,
- Trợ cấp do suy giảm khả năng lao động,
- Trợ cấp hưu trí một lần,
- Trợ cấp tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội;
- Trợ cấp thôi việc, trợ cấp mất việc làm;
- Trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp, thu nhập khác không mang tính chất tiền lương, tiền công do Chính phủ quy định.
(Theo điểm c khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025)
Xác định người nộp thuế thu nhập cá nhân là cá nhân cư trú như thế nào?
Cá nhân cư trú là cá nhân đáp ứng một trong các điều kiện, cụ thể sau đây:
- Có mặt tại Việt Nam từ 183 ngày trở lên tính trong một năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam. Trong đó, đối với cá nhân nhập cảnh, xuất cảnh, ngày đến được tính là một ngày, ngày đi được tính là một ngày, trường hợp nhập cảnh và xuất cảnh trong cùng một ngày thì được tính chung là một ngày cư trú. Ngày đến và ngày đi được căn cứ vào chứng thực của cơ quan quản lý xuất nhập cảnh trên hộ chiếu, giấy thông hành hoặc các tài liệu liên quan tới mục đích nhập cảnh, xuất cảnh của cá nhân khi đến và khi rời Việt Nam.
Cá nhân có mặt tại Việt Nam theo quy định tại khoản này là sự hiện diện của cá nhân đó trên lãnh thổ Việt Nam.
- Có nơi ở thường xuyên tại Việt Nam theo một trong hai trường hợp sau:
+ Có nơi ở đăng ký thường trú, cụ thể như sau:
Đối với công dân Việt Nam: là nơi cá nhân sinh sống thường xuyên, ổn định không có thời hạn tại một chỗ ở nhất định và đã đăng ký thường trú theo quy định của pháp luật về cư trú.
Đối với người nước ngoài: là nơi ở thường trú ghi trong Thẻ thường trú hoặc nơi ở tạm trú khai khi đề nghị đăng ký cấp Thẻ tạm trú do cơ quan có thẩm quyền thuộc Bộ Công an cấp;
+ Có nhà thuê để ở tại Việt Nam theo quy định của pháp luật về nhà ở, với thời hạn của các hợp đồng thuê từ 183 ngày trở lên trong năm tính thuế, cụ thể như sau:
Cá nhân chưa hoặc không có nơi ở thường xuyên theo hướng dẫn tại điểm a khoản 2 Điều 4 Nghị định 259/2026/NĐ-CP nhưng có tổng số ngày thuê nhà để ở theo các hợp đồng thuê từ 183 ngày trở lên trong năm tính thuế cũng được xác định là cá nhân cư trú, kể cả trường hợp thuê nhà ở nhiều nơi. Nhà thuê để ở bao gồm cả trường hợp ở khách sạn, ở nhà khách, nhà nghỉ, nhà trọ, ở nơi làm việc, ở trụ sở cơ quan không phân biệt cá nhân tự thuê hay người sử dụng lao động thuê cho người lao động.
- Trường hợp cá nhân có nơi ở thường xuyên tại Việt Nam theo quy định tại khoản 2 Điều 4 Nghị định 259/2026/NĐ-CP nhưng thực tế có mặt tại Việt Nam dưới 183 ngày trong năm tính thuế mà cá nhân không chứng minh được là cá nhân cư trú của nước nào thì cá nhân đó là cá nhân cư trú tại Việt Nam.
Việc chứng minh là đối tượng cư trú của nước khác được căn cứ vào Giấy chứng nhận cư trú. Trường hợp cá nhân thuộc nước hoặc vùng lãnh thổ đã ký kết Hiệp định tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế với Việt Nam không có quy định cấp Giấy chứng nhận cư trú thì cá nhân cung cấp bản chụp Hộ chiếu để chứng minh thời gian cư trú.
(Theo Điều 4 Nghị định 259/2026/NĐ-CP)
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];