Thông tư 41/2026/TT-NHNN sửa đổi quy định về chế độ báo cáo thống kê của tổ chức tín dụng ra sao?
Ngày 25/8/2026, Ngân hàng Nhà nước đã có Thông tư 41/2026/TT-NHNN Sửa đổi, bổ sung một số điều của Thông tư 35/2015/TT-NHNN quy định Chế độ báo cáo thống kê áp dụng đối với các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài có hiệu lực từ ngày 25 tháng 9 năm 2026.
>> TẢI VỀ Thông tư 41/2026/TT-NHNN
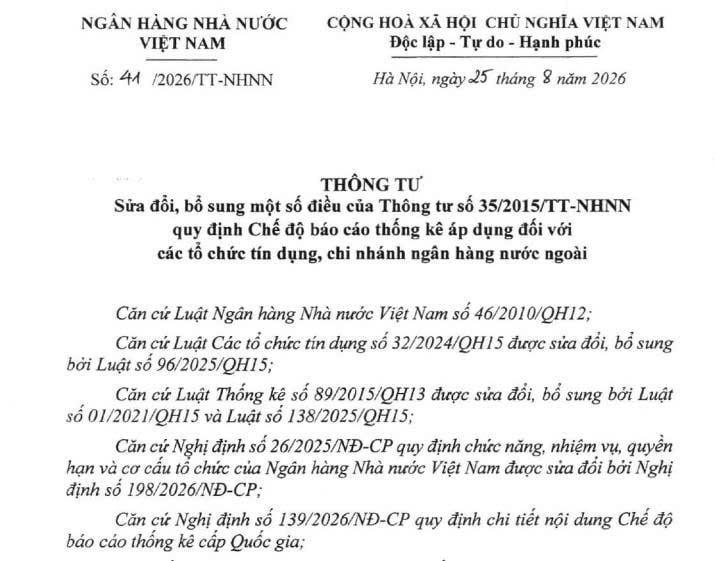
Theo đó, Thông tư 41/2026/TT-NHNN sửa đổi quy định về chế độ báo cáo thống kê của tổ chức tín dụng có một số nội dung như sau:
- Sửa đổi, bổ sung Điều 3 Thông tư 35/2015/TT-NHNN như sau:
+ "Đơn vị nhận báo cáo
Đơn vị nhận báo cáo là các đơn vị thuộc Ngân hàng Nhà nước theo phân công của Thống đốc Ngân hàng Nhà nước.”.
- Sửa đổi, bổ sung khoản 1 Điều 4 Thông tư 35/2015/TT-NHNN như sau:
+ "Các mẫu biểu báo cáo thống kê (sau đây gọi tắt là mẫu biểu báo cáo) định kỳ: định kỳ báo cáo, thời hạn gửi báo cáo, đơn vị báo cáo, nội dung và hướng dẫn báo cáo các mẫu biểu báo cáo định kỳ được quy định tại Điều 11 Thông tư 35/2015/TT-NHNN và các Phụ lục 1, 2, 3 ban hành kèm theo Thông tư 35/2015/TT-NHNN.”
- Sửa đổi, bổ sung khoản 2 Điều 5 Thông tư 35/2015/TT-NHNN như sau:
+ "Hướng dẫn về phân tổ Người cư trú và Người không cư trú của Việt Nam được quy định tại Phụ lục 2 ban hành kèm theo Thông tư 35/2015/TT-NHNN.”
- Sửa đổi, bổ sung khoản 9 Điều 15 Thông tư 35/2015/TT-NHNN như sau:
+ "Phối hợp với Vụ Dự báo, thống kê; Thanh tra Ngân hàng Nhà nước trong việc kiểm tra, thanh tra các tổ chức, đơn vị liên quan thực hiện Thông tư 35/2015/TT-NHNN”.
- Sửa đổi, bổ sung khoản 6 Điều 16 Thông tư 35/2015/TT-NHNN như sau:
+ "Định kỳ quý, tổng hợp danh sách các tổ chức tín dụng vi phạm quy định báo cáo thống kê, gửi Thanh tra Ngân hàng Nhà nước để xem xét xử lý vi phạm theo thẩm quyền.”
- Sửa đổi, bổ sung Điều 18 Thông tư 35/2015/TT-NHNN như sau:
+ "Trách nhiệm của Thanh tra Ngân hàng Nhà nước
Ngoài trách nhiệm quy định tại Điều 15 Thông tư 35/2015/TT-NHNN, Thanh tra Ngân hàng Nhà nước có trách nhiệm thanh tra các đối tượng thanh tra theo chức năng, nhiệm vụ được giao trong việc chấp hành Thông tư này và xử lý vi phạm đối với các hành vi vi phạm theo quy định của pháp luật.”
Xem thêm tại Thông tư 41/2026/TT-NHNN TẢI VỀ
Thông tư 41/2026/TT-NHNN sửa đổi quy định về chế độ báo cáo thống kê của tổ chức tín dụng ra sao?
Cấp tín dụng là gì?
Căn cứ quy định tại khoản 4 Điều 4 Luật Các tổ chức tín dụng 2024, Cấp tín dụng là việc thỏa thuận để tổ chức, cá nhân sử dụng một khoản tiền hoặc cam kết cho phép sử dụng một khoản tiền theo nguyên tắc có hoàn trả bằng nghiệp vụ cho vay, chiết khấu, cho thuê tài chính, bao thanh toán, bảo lãnh ngân hàng, thư tín dụng và các nghiệp vụ cấp tín dụng khác.
Lộ trình giới hạn cấp tín dụng đến năm 2029 ra sao?
Đối với ngân hàng thương mại, ngân hàng hợp tác xã, chi nhánh ngân hàng nước ngoài, quỹ tín dụng nhân dân, tổ chức tài chính vi mô, Lộ trình Giới hạn cấp tín dụng thực hiện theo khoản 1 Điều 136 Luật Các tổ chức tín dụng 2024 như sau:
Thời gian | Giới hạn cấp tín dụng |
Từ ngày 01 tháng 7 năm 2024 đến trước ngày 01 tháng 01 năm 2026 | 14% vốn tự có đối với một khách hàng; 23% vốn tự có đối với một khách hàng và người có liên quan của khách hàng đó |
Từ ngày 01 tháng 01 năm 2026 đến trước ngày 01 tháng 01 năm 2027 | 13% vốn tự có đối với một khách hàng; 21% vốn tự có đối với một khách hàng và người có liên quan của khách hàng đó |
Từ ngày 01 tháng 01 năm 2027 đến trước ngày 01 tháng 01 năm 2028 | 12% vốn tự có đối với một khách hàng; 19% vốn tự có đối với một khách hàng và người có liên quan của khách hàng đó |
Từ ngày 01 tháng 01 năm 2028 đến trước ngày 01 tháng 01 năm 2029 | 11% vốn tự có đối với một khách hàng; 17% vốn tự có đối với một khách hàng và người có liên quan của khách hàng đó |
Từ ngày 01 tháng 01 năm 2029: 10% vốn tự có đối với một khách hàng | 15% vốn tự có đối với một khách hàng và người có liên quan của khách hàng đó. |
Lộ trình nêu trên áp dụng đối với ngân hàng thương mại, ngân hàng hợp tác xã, chi nhánh ngân hàng nước ngoài, quỹ tín dụng nhân dân, tổ chức tài chính vi mô.
Đối với tổ chức tín dụng phi thương mại, thực hiện theo quy định tại khoản 2 Điều 136 Luật Các tổ chức tín dụng 2024: Không quá 15% vốn tự có đối với một khách hàng; 25% vốn tự có đối với một khách hàng và người có liên quan của khách hàng đó.
Lưu ý:
[1] Tổng mức dư nợ cấp tín dụng quy định trên không bao gồm khoản cho vay từ nguồn vốn ủy thác của Chính phủ, tổ chức, cá nhân mà tổ chức tín dụng, chi nhánh ngân hàng nước ngoài nhận ủy thác không chịu rủi ro hoặc trường hợp khách hàng vay là tổ chức tín dụng, chi nhánh ngân hàng nước ngoài khác.
[2]. Tổng mức dư nợ cấp tín dụng bao gồm cả tổng mức mua, nắm giữ, đầu tư vào trái phiếu do khách hàng, người có liên quan của khách hàng đó phát hành.
[3]. Giới hạn và điều kiện cấp tín dụng để đầu tư, kinh doanh cổ phiếu, trái phiếu doanh nghiệp của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện theo quy định của Thống đốc Ngân hàng Nhà nước.
[4] Trường hợp nhu cầu vốn của một khách hàng và người có liên quan của khách hàng đó vượt quá giới hạn cấp tín dụng quy định thì tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được cấp tín dụng hợp vốn theo quy định của Thống đốc Ngân hàng Nhà nước.
[5] Trường hợp đặc biệt để thực hiện nhiệm vụ kinh tế - xã hội mà khả năng hợp vốn của các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài chưa đáp ứng được nhu cầu của một khách hàng thì Thủ tướng Chính phủ quyết định mức cấp tín dụng tối đa trong trường hợp tổng mức dư nợ cấp tín dụng vượt quá giới hạn quy định đối với từng trường hợp cụ thể.
Thủ tướng Chính phủ quy định điều kiện, hồ sơ, thủ tục đề nghị chấp thuận mức cấp tín dụng tối đa trong trường hợp tổng mức dư nợ cấp tín dụng vượt quá giới hạn quy định được hướng dẫn bởi Quyết định 09/2024/QĐ-TTg có hiệu lực từ ngày 01/07/2024
=> Tổng các khoản cấp tín dụng của một tổ chức tín dụng, chi nhánh ngân hàng nước ngoài nêu trên không được vượt quá bốn lần vốn tự có của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đó.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];