Nghị định 350/2026/NĐ-CP về chế độ phụ cấp ưu đãi nghề đối với nhân viên y tế cụ thể ra sao?
ĐÃ CÓ: Nội dung Tóm tắt Nghị định 350/2026/NĐ-CP
NÓNG: Ai được hưởng phụ cấp ưu đãi nghề y tế từ 01/01/2026
>>> Xem thêm: Bảng tra cứu phụ cấp ưu đãi nghề đối với nhân viên y tế
>>> Thời gian áp dụng chế độ phụ cấp ưu đãi nghề y tế là 1/1/2026
NÓNG: TOÀN BỘ Mức phụ cấp ưu đãi nghề đối với nhân viên y tế theo Nghị định 350/2026/NĐ-CP
NÓNG: Nhân viên y tế trường được nhận 30% phụ cấp ưu đãi nghề theo Nghị định 350/2026/NĐ-CP đúng không?
Ngày 9/9/2026, Chính phủ đã ban hành Nghị định 350/2026/NĐ-CP quy định chế độ phụ cấp ưu đãi nghề đối với nhân viên y tế.
>> Điểm mới Nghị định 350/2026/NĐ-CP về chế độ phụ cấp ưu đãi nghề đối với nhân viên y tế ngày 9/9/2026
>>> TẢI VỀ Nghị định 350/2026/NĐ-CP
>> Cách tính phụ cấp ưu đãi nghề y tế theo Nghị định 350/2026/NĐ-CP
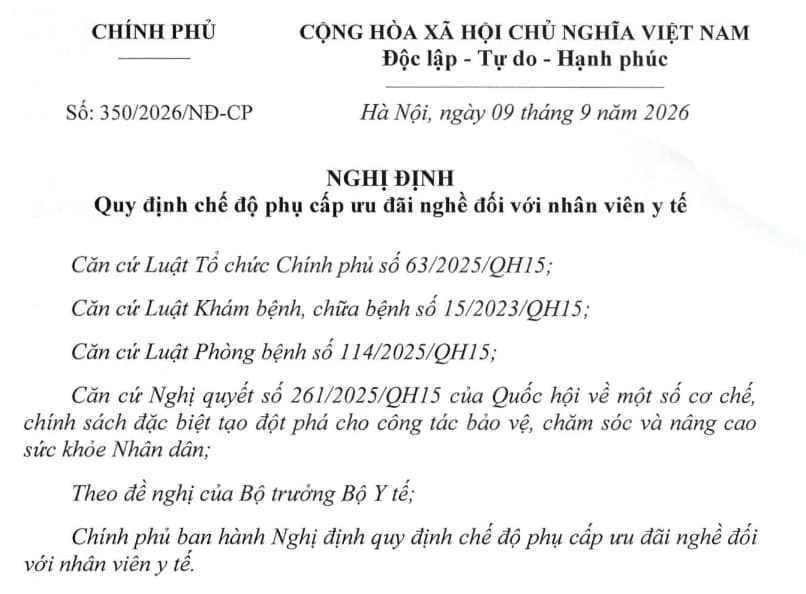
Theo đó, tại Điều 1 và 2 Nghị định 350/2026/NĐ-CP quy định về phạm vi và đối tượng áp dụng như sau:
(1) Phạm vi điều chỉnh
Nghị định 350/2026/NĐ-CP quy định đối tượng áp dụng, nguyên tắc áp dụng, cách tính phụ cấp, mức hưởng, thời gian hưởng và nguồn chi trả của chế độ phụ cấp ưu đãi nghề đối với nhân viên y tế.
(2) Đối tượng áp dụng
Nghị định 350/2026/NĐ-CP quy định chế độ phụ cấp ưu đãi nghề đối với nhân viên y tế là những viên chức, người lao động tham gia hoạt động chăm sóc, bảo vệ sức khỏe, công tác trong các lĩnh vực thuộc phạm vi quản lý nhà nước của ngành y tế, bao gồm:
(i) Viên chức, người lao động hợp đồng công tác tại:
- Các đơn vị sự nghiệp công lập hoạt động trong các lĩnh vực: Phòng bệnh; khám bệnh, chữa bệnh, phục hồi chức năng; y, dược cổ truyền; dược, mỹ phẩm; an toàn thực phẩm; thiết bị y tế; giám định y khoa, pháp y, pháp y tâm thần; dân số; bảo trợ xã hội; phòng, chống tệ nạn xã hội.
- Trạm y tế xã, phường, đặc khu.
(ii) Nhân viên y tế trường học tại các cơ sở giáo dục công lập.
(iii) Người làm chuyên môn y tế thuộc lực lượng vũ trang.
*Lưu ý: Nghị định 350/2026/NĐ-CP có hiệu lực từ 9/9/2026. Các mức phụ cấp ưu đãi nghề quy định tại Nghị định 350/2026/NĐ-CP được thực hiện kể từ ngày 01 tháng 01 năm 2026.
Nghị định 350/2026/NĐ-CP về chế độ phụ cấp ưu đãi nghề đối với nhân viên y tế cụ thể ra sao?"
Nguyên tắc áp dụng và cách tính phụ cấp ưu đãi nghề đối với nhân viên y tế theo Nghị định 350/2026/NĐ-CP ra sao?
Tại Điều 3 Nghị định 350/2026/NĐ-CP quy định về nguyên tắc áp dụng và cách tính phụ cấp ưu đãi nghề đối với nhân viên y tế như sau:
(1) Mỗi viên chức, người lao động hợp đồng được phân công nhiều công việc có mức phụ cấp ưu đãi nghề khác nhau thì chỉ được hưởng một mức phụ cấp ưu đãi nghề cao nhất.
Đối với người làm chuyên môn y tế thuộc lực lượng vũ trang, trường hợp đồng thời thuộc đối tượng hưởng phụ cấp ưu đãi nghề theo Nghị định này và phụ cấp đặc thù khác có cùng tính chất thì chỉ được hưởng một mức phụ cấp cao nhất, trừ trường hợp pháp luật có quy định khác.
(2) Phụ cấp ưu đãi nghề được tính theo tỷ lệ phần trăm (sau đây viết tắt là %) trên hệ số lương hiện hưởng cộng phụ cấp chức vụ lãnh đạo, hệ số chênh lệch bảo lưu (nếu có), phụ cấp thâm niên vượt khung (nếu có) của đối tượng được hưởng.
(3) Phụ cấp ưu đãi nghề được trả cùng kỳ lương hằng tháng và không dùng để tính đóng, hưởng chế độ bảo hiểm xã hội.
(4) Viên chức làm chuyên môn y tế là người có trình độ chuyên môn phù hợp được cấp có thẩm quyền phân công vào vị trí việc làm chuyên môn, nghiệp vụ trong các lĩnh vực: Phòng bệnh; khám bệnh, chữa bệnh, phục hồi chức năng; y, dược cổ truyền; dược, mỹ phẩm; an toàn thực phẩm; thiết bị y tế; giám định y khoa, pháp y, pháp y tâm thần; dân số; bảo trợ xã hội; phòng, chống tệ nạn xã hội.
(5) Mức độ thường xuyên làm các công việc chuyên môn được xác định tối thiểu bằng 50% thời giờ làm việc bình thường theo tháng được quy định tại Bộ luật Lao động.
Kinh phí thực hiện chế độ phụ cấp hằng tháng đối với nhân viên y tế từ 15/7/2026 ra sao?
Căn cứ Điều 8 Nghị định 192/2026/NĐ-CP quy định kinh phí thực hiện như sau:
(1) Kinh phí để thực hiện chế độ phụ cấp trực, phụ cấp phẫu thuật, thủ thuật tại cơ sở khám bệnh, chữa bệnh:
- Đối với đơn vị sự nghiệp công lập được phân loại tự chủ tài chính Nhóm 1, Nhóm 2: đơn vị tự đảm bảo kinh phí từ nguồn thu hoạt động sự nghiệp và nguồn thu hợp pháp khác của đơn vị để chi trả. Trường hợp không đủ nguồn thu để chi trả thì đơn vị được sử dụng nguồn kinh phí cải cách tiền lương còn dư để chi trả;
- Đối với đơn vị sự nghiệp công lập được phân loại tự chủ tài chính Nhóm 3, Nhóm 4: đơn vị đảm bảo từ dự toán ngân sách nhà nước giao hằng năm, nguồn thu hoạt động sự nghiệp, nguồn thu khác (nếu có) của đơn vị để chi trả. Đối với năm 2026: đơn vị sử dụng nguồn kinh phí theo quy định nhưng vẫn không bảo đảm đủ nguồn để thực hiện chế độ phụ cấp theo quy định tại Nghị định này thì báo cáo cấp có thẩm quyền xem xét, bổ sung nguồn kinh phí theo quy định của pháp luật về ngân sách nhà nước.
(2) Kinh phí thực hiện chế độ phụ cấp chống dịch theo mức quy định tại Điều 5 Nghị định 192/2026/NĐ-CP do ngân sách nhà nước bảo đảm theo phân cấp quản lý ngân sách hiện hành.
(3) Nguồn kinh phí chi trả hỗ trợ hằng tháng đối với nhân viên y tế thôn, tổ dân phố và cô đỡ thôn, bản do ngân sách địa phương đảm bảo theo quy định của pháp luật về ngân sách nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];