Hướng dẫn mới nhất về chứng từ khấu trừ thuế TNCN theo Nghị định 70 có hiệu lực từ 01/06/2025?
Hướng dẫn mới nhất về chứng từ khấu trừ thuế TNCN được quy định tại Điều 12 Thông tư 32/2025/TT-BTC, cụ thể như sau:
Điều khoản thi hành
1. Thông tư này có hiệu lực thi hành kể từ ngày 01 tháng 6 năm 2025 và thay thế Thông tư số 78/2021/TT-BTC ngày 17 tháng 9 năm 2021 hướng dẫn thực hiện một số điều của Luật Quản lý thuế ngày 13 tháng 6 năm 2019, Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định về hóa đơn, chứng từ.
2. Kể từ thời điểm Nghị định số 70/2025/NĐ-CP có hiệu lực thi hành, tổ chức khấu trừ thuế thu nhập cá nhân phải ngừng sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử đã thực hiện theo các quy định trước đây và chuyển sang áp dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định số 70/2025/NĐ-CP. Trường hợp tổ chức, cá nhân sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định số 70/2025/NĐ-CP, nếu phát hiện chứng từ khấu trừ thuế thu nhập cá nhân đã lập theo các quy định trước đây bị sai thì lập chứng từ khấu trừ thuế thu nhập cá nhân điện tử mới thay thế cho chứng từ khấu trừ thuế thu nhập cá nhân đã lập sai.
...
Như vậy, kể từ thời điểm Nghị định 70/2025/NĐ-CP có hiệu lực thi hành (01/6/2025), tổ chức khấu trừ thuế thu nhập cá nhân phải ngừng sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử đã thực hiện theo các quy định trước đây và chuyển sang áp dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định 70/2025/NĐ-CP.
Trường hợp tổ chức, cá nhân sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định 70/2025/NĐ-CP, nếu phát hiện chứng từ khấu trừ thuế thu nhập cá nhân đã lập theo các quy định trước đây bị sai thì lập chứng từ khấu trừ thuế thu nhập cá nhân điện tử mới thay thế cho chứng từ khấu trừ thuế thu nhập cá nhân đã lập sai.
*Trên đây là thông tin về "Hướng dẫn mới nhất về chứng từ khấu trừ thuế TNCN theo Nghị định 70 có hiệu lực từ 01/06/2025?"

Hướng dẫn mới nhất về chứng từ khấu trừ thuế TNCN theo Nghị định 70 có hiệu lực từ 01/06/2025? (Hình từ Internet)
Tải về chứng từ khấu trừ thuế TNCN theo Nghị định 70 có hiệu lực từ 01/06/2025?
Chứng từ khấu trừ thuế TNCN là Mẫu số 03/TNC được quy định tại Phụ lục III ban hành kèm theo Nghị định 70/2025/NĐ-CP (thay thế Nghị định 123/2020/NĐ-CP).
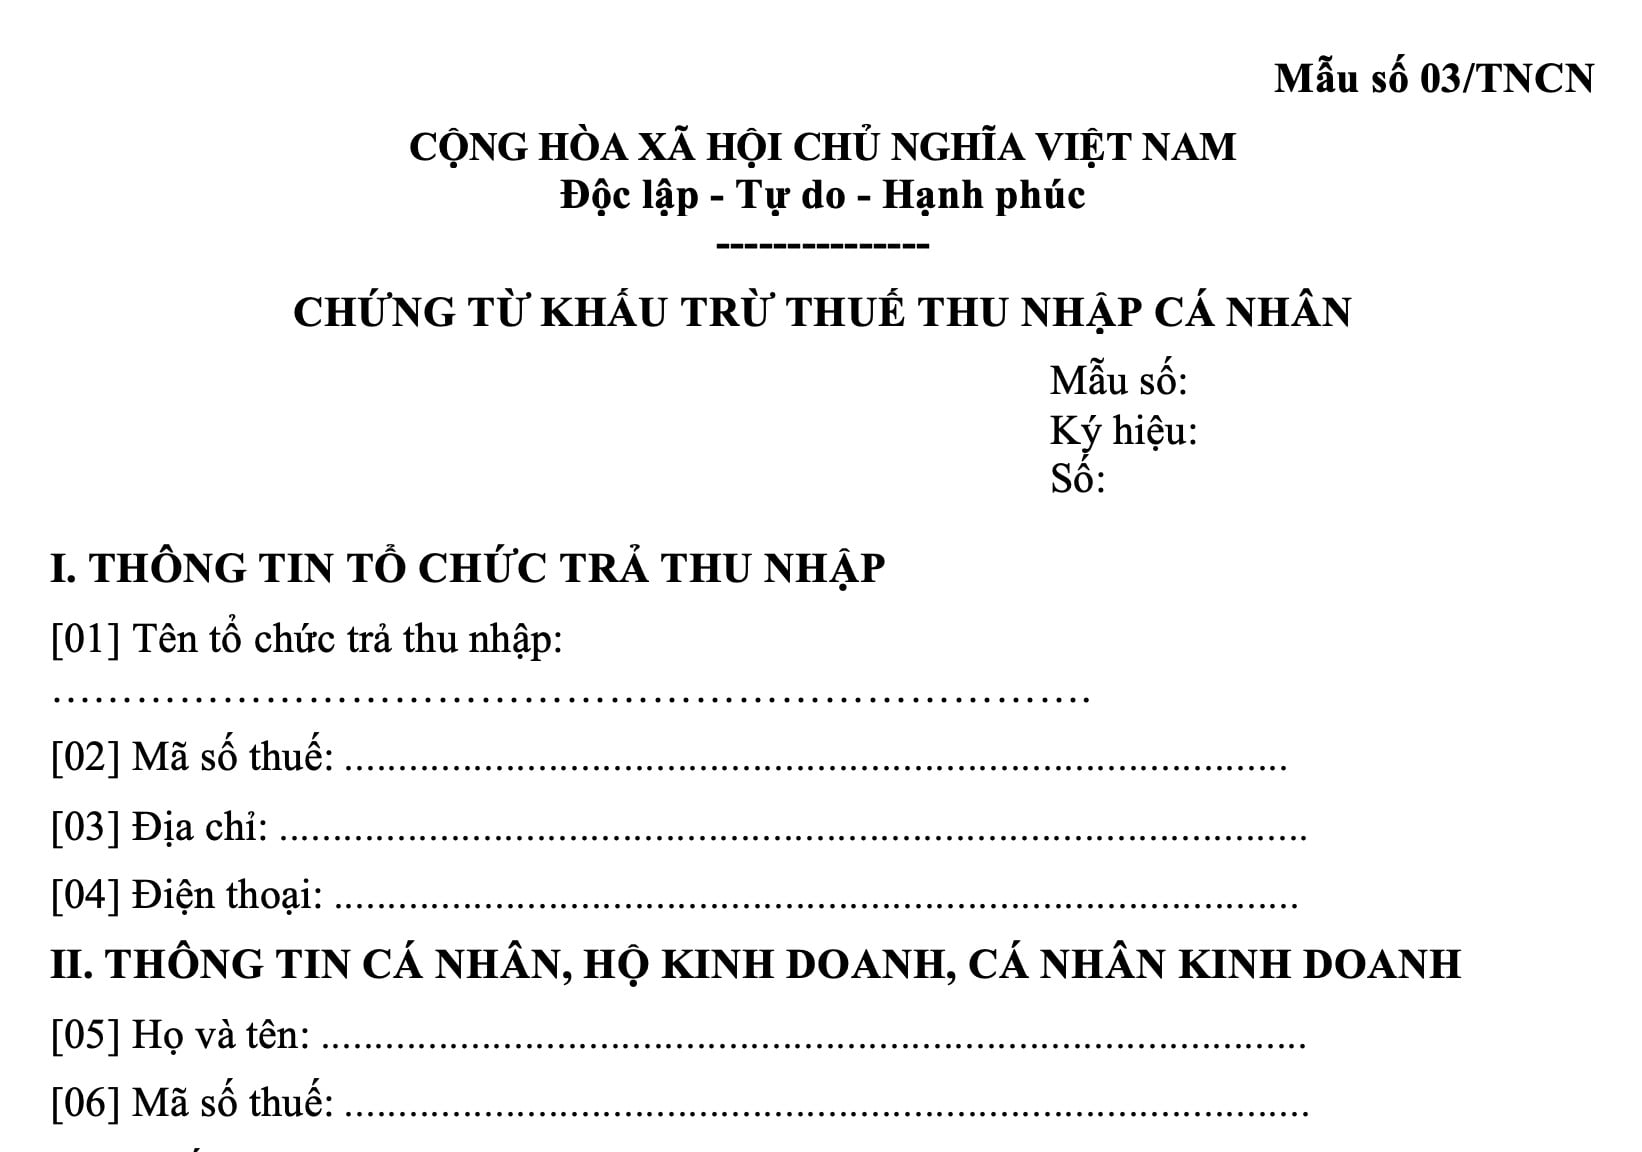
Hướng dẫn cách ghi mẫu Mẫu số 03/TNC chứng từ khấu trừ thuế TNCN theo Nghị định 70:
I. THÔNG TIN TỔ CHỨC TRẢ THU NHẬP [01] Tên tổ chức trả thu nhập: Ghi tên công ty trên giấy chứng nhận đăng ký kinh doanh (Lưu ý: Viết in hoa) [02] Mã số thuế: Ghi mã số thuế của doanh nghiệp trên giấy chứng nhận đăng ký kinh doanh [03] Địa chỉ: Ghi địa chỉ doanh nghiệp trên giấy chứng nhận đăng ký kinh doanh [04] Điện thoại: Ghi số điện thoại doanh nghiệp sử dụng để cơ quan thuế có thể liên hệ II. THÔNG TIN CÁ NHÂN, HỘ KINH DOANH, CÁ NHÂN KINH DOANH [05] Họ và tên: Ghi đầy đủ họ tên người nộp thuế trên CMND hoặc CCCD (Lưu ý: Viết in hoa) [06] Mã số thuế: Ghi mã số thuế người nộp thuế [07] Quốc tịch: Quốc tịch người nộp thuế [08] Cá nhân cư trú: Đánh dấu (x) vào ô nếu người nộp thuế là cá nhân cư trú [09] Cá nhân không cư trú: Đánh dấu (x) vào ô nếu người nộp thuế là cá nhân không cư trú [10] Địa chỉ hoặc điện thoại liên hệ: Ghi số điện thoại mà người nộp thuế đang sử dụng để cơ quan thuế có thể liên lạc khi cần. [11] Điện thoại liên hệ: Ghi số điện thoại người nộp thuế. [12] Số định danh cá nhân, giấy tờ tùy thân hoặc số hộ chiếu (Trường hợp chưa đăng ký thuế): Ghi số định danh trên CCCD. III. THÔNG TIN THUẾ THU NHẬP CÁ NHÂN KHẤU TRỪ [13] Khoản thu nhập: Ghi rõ loại thu nhập cá nhân nhận được (Vd: Thu nhập từ tiền lương, thu nhập từ kinh doanh,…) [14] Khoản đóng bảo hiểm bắt buộc: Ghi số tiền cá nhân phải trích nộp bảo hiểm theo tỷ lệ quy định (10,5%) [15] Khoản đóng từ thiện, nhân đạo, khuyến học: [16] Thời điểm trả thu nhập: Từ tháng: ………..đến tháng: ………….năm. [17] Tổng thu nhập chịu thuế phải khấu trừ: Tổng số thu nhập chịu thuế mà doanh nghiệp trả cho cá nhân [18] Tổng thu nhập tính thuế: Tổng số thu nhập tính thuế doanh nghiệp trả cho các nhân [19] Số thuế thu nhập cá nhân đã khấu trừ: Tổng số thuế mà doanh nghiệp đã khấu trừ của cá nhân. |
Tổ chức, cá nhân không phát sinh trả thu nhập thì có phải khai quyết toán thuế thu nhập cá nhân không?
Việc khấu trừ thuế có phải kê khai quyết toán thuế TNCN được quy định tại tiết d.1 điểm d khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP như sau:
Các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế
...
6. Các loại thuế, khoản thu khai quyết toán năm và quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp. Trường hợp chuyển đổi loại hình doanh nghiệp (không bao gồm doanh nghiệp nhà nước cổ phần hóa) mà doanh nghiệp chuyển đổi kế thừa toàn bộ nghĩa vụ về thuế của doanh nghiệp được chuyển đổi thì không phải khai quyết toán thuế đến thời điểm có quyết định về việc chuyển đổi doanh nghiệp, doanh nghiệp khai quyết toán khi kết thúc năm. Cụ thể như sau:
...
d) Thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập chịu thuế thu nhập cá nhân từ tiền lương, tiền công; cá nhân có thu nhập từ tiền lương, tiền công ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập; cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế với cơ quan thuế. Cụ thể như sau:
d.1) Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm khai quyết toán thuế và quyết toán thay cho các cá nhân có ủy quyền do tổ chức, cá nhân trả thu nhập chi trả, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế. Trường hợp tổ chức, cá nhân không phát sinh trả thu nhập thì không phải khai quyết toán thuế thu nhập cá nhân. Trường hợp cá nhân là người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới do tổ chức cũ thực hiện sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình doanh nghiệp hoặc tổ chức cũ và tổ chức mới trong cùng một hệ thống thì tổ chức mới có trách nhiệm quyết toán thuế theo ủy quyền của cá nhân đối với cả phần thu nhập do tổ chức cũ chi trả và thu lại chứng từ khấu trừ thuế thu nhập cá nhân do tổ chức cũ đã cấp cho người lao động (nếu có).
...
Theo đó, tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm khai quyết toán thuế và quyết toán thay cho các cá nhân có ủy quyền do tổ chức, cá nhân trả thu nhập chi trả, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế.
Trường hợp tổ chức, cá nhân không phát sinh trả thu nhập thì không phải khai quyết toán thuế thu nhập cá nhân.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];