Công văn 9812/VPCP-KTTH kết quả Tổng kiểm kê tài sản công tại cơ quan, đơn vị ra sao?
Ngày 26/9/2026, Văn phòng Chính phủ đã có Công văn 9812/VPCP-KTTH về việc kết quả Tổng kiểm kê tài sản công tại cơ quan, tổ chức, đơn vị, tài sản kết cấu hạ tầng do Nhà nước đầu tư, quản lý
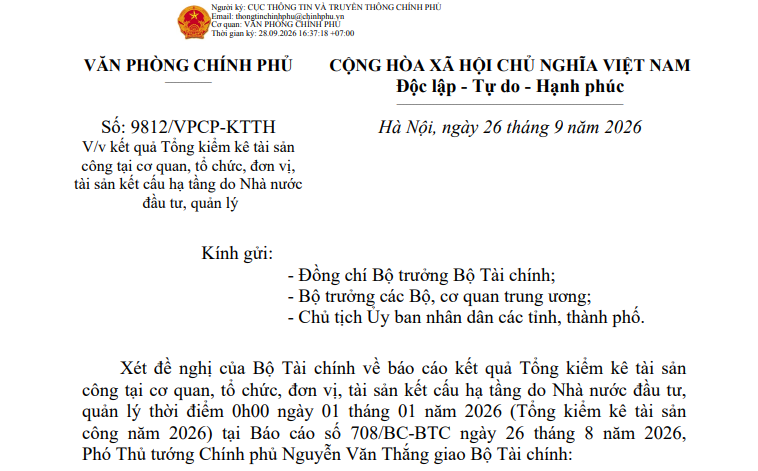
Xét đề nghị của Bộ Tài chính về báo cáo kết quả Tổng kiểm kê tài sản công tại cơ quan, tổ chức, đơn vị, tài sản kết cấu hạ tầng do Nhà nước đầu tư, quản lý thời điểm 0h00 ngày 01 tháng 01 năm 2026 (Tổng kiểm kê tài sản công năm 2026) tại Báo cáo 708/BC-BTC ngày 26 tháng 8 năm 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng giao Bộ Tài chính:
(1) Chủ trì, phối hợp với các Bộ, cơ quan trung ương, địa phương liên quan rà soát kỹ, cập nhật, hoàn thiện kết quả Tổng kiểm kê, bảo đảm đúng, đầy đủ các yêu cầu về phạm vi, đối tượng, nguyên tắc kiểm kê tại Quyết định 213/QĐ-TTg ngày 01 tháng 3 năm 2024 và thời điểm kiểm kê tại Chỉ thị 23/CT-TTg ngày 26 tháng 8 năm 2025 của Thủ tướng Chính phủ; trên cơ sở đó, Bộ Tài chính có trách nhiệm công bố kết quả Tổng kiểm kê tại thời điểm ngày 01 tháng 01 năm 2026 theo quy định chậm nhất tháng 10 năm 2026, chịu trách nhiệm về số liệu công bố. Các Bộ, cơ quan trung ương, địa phương chịu trách nhiệm toàn diện về kết quả kiểm kê tài sản công thuộc phạm vi quản lý.
(2) Rà soát, cập nhật tiến độ, kết quả triển khai các nhiệm vụ được giao tại Chỉ thị 23/CT-TTg của Thủ tướng Chính phủ, xác định rõ các nhiệm vụ đã hoàn thành, chưa hoàn thành, nguyên nhân, thời hạn dự kiến hoàn thành; đồng thời, căn cứ kết quả Tổng kiểm kê tại thời điểm ngày 01 tháng 01 năm 2026 (kết quả, tồn tại hạn chế), trên cơ sở đó, rà soát, hoàn thiện các nội dung đề xuất Thủ tướng Chính phủ chỉ đạo, giao nhiệm vụ; báo cáo Thủ tướng Chính phủ trước ngày 10 tháng 10 năm 2026, lưu ý các nội dung sau:
- Rà soát yêu cầu cấp bách các nhiệm vụ cần triển khai, hoàn thành để đề xuất hình thức văn bản phù hợp (công điện hay chỉ thị, văn bản chỉ đạo của Thủ tướng Chính phủ...), bảo đảm kỷ luật, kỷ cương hành chính và hiệu quả các chỉ đạo điều hành của Thủ tướng Chính phủ;
- Kiến nghị rõ các biện pháp quản lý, sử dụng tiết kiệm hiệu quả tài sản công gắn với trách nhiệm, nhiệm vụ của các bộ, cơ quan trung ương, địa phương, thời hạn hoàn thành, bảo đảm thực hiện đúng các chủ trương, kết luận của Đảng, của đồng chí Tổng Bí thư, Chủ tịch nước (trong đó có Thông báo 67-TB/VPTW ngày 26 tháng 5 năm 2026) và quy định pháp luật.
Văn phòng Chính phủ thông báo để Bộ Tài chính và các cơ quan biết, thực hiện./.
Công văn 9812/VPCP-KTTH kết quả Tổng kiểm kê tài sản công tại cơ quan, đơn vị ra sao?
Phân cấp thẩm quyền quyết định xử lý tài sản công thực hiện thế nào theo Thông tư 73/2026/TT-BGDĐT?
Theo Điều 9 Thông tư 73/2026/TT-BGDĐT quy định phân cấp thẩm quyền quyết định xử lý tài sản công được thực hiện như sau:
- Xử lý tài sản công theo hình thức thu hồi; điều chuyển; tiêu hủy; xử lý tài sản công trong trường hợp bị mất, bị hủy hoại đối với tài sản công là tài sản cố định
Thủ trưởng cơ quan, đơn vị được phân cấp có thẩm quyền quyết định:
+ Thu hồi tài sản công của cơ quan, đơn vị thuộc phạm vi quản lý (trừ trụ sở làm việc, cơ sở hoạt động sự nghiệp);
+ Điều chuyển tài sản công; vật tư, vật liệu thu hồi được trong quá trình bảo dưỡng, sửa chữa tài sản công của cơ quan, đơn vị thuộc phạm vi quản lý cho cơ quan, đơn vị thuộc phạm vi quản lý của Bộ Giáo dục và Đào tạo (trừ tài sản là trụ sở làm việc, cơ sở hoạt động sự nghiệp, điều chuyển tài sản công trong trường hợp đặc biệt theo quy định tại khoản 2 Điều 20 Nghị định 186/2025/NĐ-CP).
+ Tiêu hủy tài sản công của cơ quan, đơn vị thuộc phạm vi quản lý (trừ trường hợp tiêu hủy tài sản công tại đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư).
+ Xử lý tài sản công trong trường hợp bị mất, bị hủy hoại đối với tài sản công là tài sản cố định của cơ quan, đơn vị thuộc phạm vi quản lý (trừ trường hợp tài sản công tại đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư).
- Xử lý tài sản công theo hình thức bán, thanh lý
+ Chánh Văn phòng, Cục trưởng các Cục thuộc Bộ Giáo dục và Đào tạo có thẩm quyền quyết định bán, thanh lý tài sản công; bán vật tư, vật liệu thu hồi trong quá trình bảo dưỡng, sửa chữa tài sản công của cơ quan, đơn vị thuộc phạm vi quản lý (trừ tài sản công của đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư).
+ Thủ trưởng đơn vị sự nghiệp công lập trực thuộc Bộ Giáo dục và Đào tạo có thẩm quyền quyết định bán đối với tài sản công, vật tư, vật liệu thu hồi trong quá trình bảo dưỡng, sửa chữa tài sản công có nguyên giá từ 250 triệu đồng trở lên/01 đơn vị tài sản, tài sản có giá trị đánh giá lại từ 50 triệu đồng trở lên/01 đơn vị tài sản tại đơn vị hoặc đơn vị cấp dưới (trừ tài sản công của đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư).
+ Thủ trưởng đơn vị sự nghiệp công lập trực thuộc Bộ Giáo dục và Đào tạo có thẩm quyền quyết định thanh lý đối với tài sản có nguyên giá từ 500 triệu đồng trở lên/01 đơn vị tài sản hoặc tài sản có giá trị đánh giá lại từ 50 triệu đồng trở lên/01 đơn vị tài sản trong trường hợp tài sản chưa được theo dõi trên sổ kế toán của đơn vị hoặc đơn vị cấp dưới (trừ tài sản công của đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư).
- Cơ quan, đơn vị, người được phân cấp thẩm quyền quyết định giao, xử lý tài sản công theo quy định tại Thông tư này quyết định việc chuyển đổi công năng sử dụng tài sản công trong trường hợp giao, xử lý tài sản công kết hợp với chuyển đổi công năng sử dụng tài sản công.
- Cơ quan, đơn vị, người được phân cấp thẩm quyền quyết định xử lý tài sản công trong trường hợp sáp nhập, hợp nhất, chia tách, giải thể, chấm dứt hoạt động của cơ quan, đơn vị thuộc phạm vi quản lý của Bộ Giáo dục và Đào tạo thực hiện theo Điều 38 Nghị định 186/2025/NĐ-CP. Cơ quan, đơn vị, người được phân cấp thẩm quyền quyết định xử lý tài sản công là vũ khí, vật liệu nổ, công cụ hỗ trợ, sản phẩm mật mã của ngành cơ yếu trang bị cho cơ quan nhà nước, chất phóng xạ thuộc phạm vi quản lý của Bộ Giáo dục và Đào tạo thực hiện theo Điều 39 Nghị định 186/2025/NĐ-CP.
Trường hợp quy định pháp luật liên quan có quy định khác về thẩm quyền xử lý tài sản thì thực hiện theo quy định pháp luật liên quan.
Nguyên tắc khoán kinh phí sử dụng tài sản công thực hiện ra sao?
Theo Điều 7 Nghị định 186/2025/NĐ-CP quy định nguyên tắc khoán kinh phí sử dụng tài sản công thực hiện như sau:
- Việc khoán kinh phí sử dụng tài sản công được áp dụng đối với cán bộ, công chức, đối tượng khác có tiêu chuẩn sử dụng tài sản công theo quy định về tiêu chuẩn, định mức sử dụng tài sản công do cơ quan, người có thẩm quyền ban hành.
- Nhà nước khuyến khích áp dụng cơ chế khoán kinh phí sử dụng tài sản công đối với đối tượng có tiêu chuẩn sử dụng tài sản công nhưng không thuộc trường hợp khoán bắt buộc.
- Việc khoán kinh phí sử dụng tài sản công phải bảo đảm an ninh, an toàn và thực hiện đầy đủ chức năng, nhiệm vụ được giao; bảo đảm tiết kiệm, hiệu quả hơn việc đầu tư xây dựng, mua sắm, thuê, thuê mua tài sản.
- Không thực hiện khoán kinh phí sử dụng tài sản công trong trường hợp:
+ Tài sản liên quan đến bí mật nhà nước.
+ Cơ quan nhà nước đã được giao, đầu tư xây dựng, mua sắm, thuê, thuê mua tài sản để phục vụ hoạt động, trừ trường hợp tài sản đó được xử lý theo quy định của pháp luật.
- Không thực hiện trang bị tài sản công, không bố trí kinh phí vận hành, bảo dưỡng, sửa chữa tài sản công trong trường hợp đã thực hiện khoán kinh phí sử dụng tài sản.
- Nguồn kinh phí khoán được bố trí trong dự toán ngân sách nhà nước của cơ quan nhà nước.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];