Mẫu biểu số 47 Dự toán thu, chi ngân sách nhà nước năm là mẫu nào? Tải Mẫu biểu số 47 Thông tư 26/2026/TT-BTC ở đâu?
Mẫu biểu số 47 Dự toán thu, chi ngân sách nhà nước năm được quy định tại Phụ lục I ban hành kèm Thông tư 26/2026/TT-BTC:
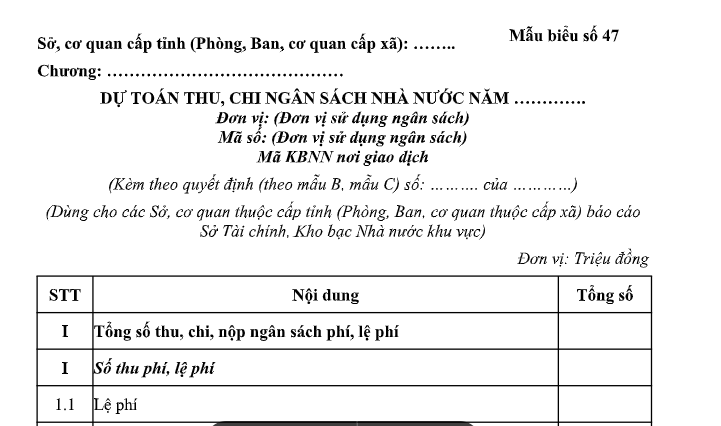
TẢI VỀ Mẫu biểu số 47 Dự toán thu, chi ngân sách nhà nước năm
Mẫu biểu số 47 Dự toán thu, chi ngân sách nhà nước năm là mẫu nào? Tải Mẫu biểu số 47 Thông tư 26/2026/TT-BTC ở đâu? (Hình từ Internet)
Việc lập dự toán thu chi ngân sách nhà nước của các đơn vị dự toán ngân sách phải đảm bảo điều gì?
Căn cứ khoản 5 Điều 13 Nghị định 73/2026/NÐ-CP quy định: Việc lập dự toán thu chi ngân sách nhà nước của các đơn vị dự toán ngân sách phải đảm bảo căn cứ, yêu cầu theo quy định tại Điều 44 và khoản 2 Điều 45 của Luật Ngân sách nhà nước.
Theo đó, Điều 44 Luật Ngân sách nhà nước 2025 và khoản 2 Điều 45 Luật Ngân sách nhà nước 2025 quy định như sau:
Điều 44. Căn cứ lập dự toán ngân sách nhà nước hàng năm
1. Nhiệm vụ phát triển kinh tế - xã hội và bảo đảm quốc phòng, an ninh, đối ngoại, bình đẳng giới.
2. Chức năng, nhiệm vụ của các Bộ, cơ quan ngang Bộ, cơ quan thuộc Chính phủ, cơ quan, tổ chức khác ở trung ương, các cơ quan, tổ chức, đơn vị ở địa phương.
3. Quy định của pháp luật về thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách; định mức phân bổ ngân sách, chế độ, tiêu chuẩn, định mức chi ngân sách nhà nước.
4. Phân cấp nguồn thu, nhiệm vụ chi ngân sách và tỷ lệ phần trăm (%) phân chia đối với các khoản thu phân chia và mức bổ sung cân đối ngân sách của ngân sách cấp trên cho ngân sách cấp dưới.
5. Văn bản pháp luật của các cấp, cơ quan nhà nước có thẩm quyền hướng dẫn xây dựng kế hoạch phát triển kinh tế - xã hội và dự toán ngân sách nhà nước năm sau.
6. Kế hoạch tài chính 05 năm, kế hoạch đầu tư công trung hạn nguồn ngân sách nhà nước.
7. Tình hình thực hiện ngân sách nhà nước năm trước.
Điều 45. Yêu cầu lập dự toán ngân sách nhà nước hàng năm
...
2. Dự toán ngân sách của đơn vị dự toán ngân sách và dự toán của từng cấp ngân sách được lập phải thể hiện đầy đủ các khoản thu, chi theo đúng biểu mẫu, thời hạn do cơ quan nhà nước có thẩm quyền quy định, trong đó:
a) Dự toán thu ngân sách được lập trên cơ sở dự báo các chỉ tiêu kinh tế vĩ mô và các chỉ tiêu khác có liên quan, các quy định của pháp luật về thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách;
b) Dự toán chi đầu tư phát triển được lập trên cơ sở quy hoạch, kế hoạch, chương trình, dự án, nhiệm vụ chi đã được cấp có thẩm quyền phê duyệt theo quy định của pháp luật; kế hoạch tài chính 05 năm; kế hoạch đầu tư công trung hạn nguồn ngân sách nhà nước, khả năng cân đối các nguồn lực trong năm dự toán, quy định của pháp luật;
c) Dự toán chi thường xuyên được lập trên cơ sở kế hoạch phát triển của ngành, lĩnh vực, chương trình, dự án, đề án đã được cấp có thẩm quyền phê duyệt; chế độ, chính sách, tiêu chuẩn, định mức chi (nếu có); các nhiệm vụ chi cần thiết khác đã có chủ trương, kế hoạch của cấp có thẩm quyền dự kiến phát sinh cần bố trí nguồn để thực hiện.
Việc lập dự toán ngân sách của các cơ quan nhà nước thực hiện chế độ tự chủ, tự chịu trách nhiệm về sử dụng biên chế và kinh phí quản lý hành chính; đơn vị sự nghiệp công lập thực hiện quyền tự chủ, tự chịu trách nhiệm về thực hiện nhiệm vụ, tổ chức bộ máy, biên chế và tài chính; kinh phí thực hiện hoạt động cung cấp dịch vụ, thu phí của các cơ quan hành chính nhà nước thực hiện theo quy định của Chính phủ;
d) Ưu tiên bố trí dự toán chi ngân sách nhà nước đối với lĩnh vực giáo dục - đào tạo và dạy nghề; lĩnh vực khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số theo chủ trương của Đảng và pháp luật của Nhà nước đối với từng lĩnh vực;
đ) Dự toán chi thực hiện các chương trình, đề án, dự án, nhiệm vụ được cấp có thẩm quyền phê duyệt trong nhiều năm được lập trên cơ sở khả năng thực hiện hàng năm và tổng mức kinh phí đã được phê duyệt (nếu có);
e) Dự toán chi trả nợ được lập trên cơ sở bảo đảm trả các khoản nợ đến hạn của năm dự toán ngân sách;
g) Dự toán vay để bù đắp bội chi ngân sách nhà nước phải căn cứ vào cân đối ngân sách nhà nước, khả năng từng nguồn vay, khả năng trả nợ và trong giới hạn an toàn về nợ theo nghị quyết của Quốc hội.
Phạm vi, đối tượng thực hiện công khai ngân sách nhà nước được quy định ra sao?
Phạm vi, đối tượng thực hiện công khai ngân sách nhà nước được quy định tại Điều 35 Nghị định 73/2026/NÐ-CP như sau:
(1) Phạm vi công khai:
a) Dự toán ngân sách nhà nước trình Quốc hội, Hội đồng nhân dân; dự toán ngân sách nhà nước đã được cấp có thẩm quyền quyết định; báo cáo tình hình thực hiện ngân sách nhà nước; quyết toán ngân sách nhà nước được Quốc hội, Hội đồng nhân dân phê chuẩn;
b) Dự toán, tình hình thực hiện, quyết toán ngân sách của các đơn vị dự toán ngân sách, các tổ chức được ngân sách nhà nước hỗ trợ;
c) Kế hoạch tài chính, tình hình thực hiện kế hoạch tài chính và quyết toán tài chính của các quỹ tài chính nhà nước ngoài ngân sách;
d) Việc công khai trong đầu tư công thực hiện theo quy định tại Điều 15 Luật Đầu tư công 2024;
đ) Số liệu và báo cáo thuyết minh các tài liệu ngân sách được công khai không bao gồm số liệu chi tiết, báo cáo thuyết minh thuộc lĩnh vực quốc phòng, an ninh, dự trữ quốc gia và các tài liệu, số liệu giao dự toán theo quy định của pháp luật về bảo vệ bí mật nhà nước.
(2) Đối tượng phải thực hiện công khai ngân sách nhà nước bao gồm:
a) Các cấp ngân sách nhà nước;
b) Đơn vị dự toán ngân sách;
c) Tổ chức được ngân sách nhà nước hỗ trợ;
d) Các quỹ tài chính nhà nước ngoài ngân sách.
(3) Đối tượng phải thực hiện công khai thủ tục ngân sách nhà nước bao gồm:
a) Cơ quan thu ngân sách;
b) Cơ quan tài chính;
c) Kho bạc Nhà nước.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];