Công văn 1649/CT-CS về khoảng thời gian chậm làm thủ tục không được miễn, giảm tiền thuê đất ra sao?
Ngày 23/3/2026, Cục Thuế đã có Công văn 1649/CT-CS năm 2026 về tiền thuê đất. Trong đó nêu rõ nội dung về khoảng thời gian chậm làm thủ tục không được miễn, giảm tiền thuê đất
>>> TẢI VỀ Công văn 1649/CT-CS năm 2026
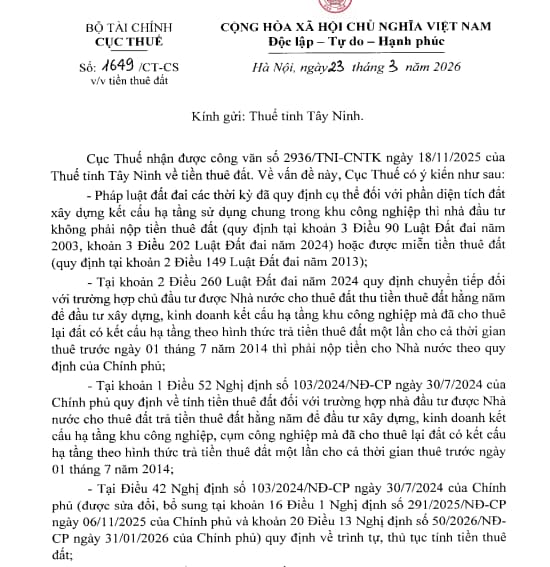
Theo đó, Cục Thuế nhận được Công văn 2936/TNI-CNTKnăm 2025 của Thuế tỉnh Tây Ninh về tiền thuê đất.
Về vấn đề này, Cục Thuế có ý kiến như sau:
- Pháp luật đất đai các thời kỳ đã quy định cụ thể đổi với phần diện tích đất xây dựng kết cấu hạ tầng sử dụng chung trong khu công nghiệp thì nhà đầu tư không phải nộp tiền thuê đất (quy định tại khoản 3 Điều 90 Luật Đất đai 2003, khoản 3 Điều 202 Luật Đất đai 2024) hoặc được miễn tiền thuê đất (quy định tại khoản 2 Điều 149 Luật Đất đai 2013);
- Tại khoản 2 Điều 260 Luật Đất đai 2024 quy định chuyền tiếp đối với trường hợp chủ đầu tư được Nhà nước cho thuê đất thu tiền thuê đất hằng năm để đầu tư xây dựng, kinh doanh kết cấu hạ tầng khu công nghiệp mà đã cho thuê lại đất có kết cấu hạ tầng theo hình thức trả tiền thuê đất một lần cho cả thời gian thuê trước ngày 01 tháng 7 năm 2014 thì phải nộp tiền cho Nhà nước theo quy định của Chính phủ;
- Tại khoản 1 Điều 52 Nghị định 103/2024/NĐ-CP quy định về tính tiền thuê đất đối với trường hợp nhà đầu tư được Nhà nước cho thuê đất trả tiền thuê đất hẳng năm để đầu tư xây dựng, kinh doanh kết cấu hạ tầng khu công nghiệp, cụm công nghiệp mà đã cho thuê lại đất có kết cấu hạ tầng theo hình thức trả tiền thuê đất một lần cho cả thời gian thuê trước ngày 01 tháng 7 năm 2014;
- Tại Điều 42 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung tại khoản 16 Điều 1 Nghị định 291/2025/NĐ-CP và khoản 20 Điều 13 Nghị định 50/2026/NĐCP) quy định về trình tự, thủ tục tính tiền thuê đất:
- Tại khoản 5 Điều 12 Thông tư 77/2014/TT-BTC (được sửa đổi, bổ sung tại khoản 2 Điều 5 Thông tư 333/2016/TTBTC) quy định người được Nhà nước cho thuê đất chỉ được hưởng ưu đãi miễn, giảm tiền thuê đất sau khi làm các thủ tục để được miễn, giảm tiền thuê đất.
Trường hợp chậm làm thủ tục miễn, giảm tiền thuê đất thì khoảng thời gian chậm làm thủ tục không được miễn, giảm tiền thuê đất.
Đề nghị Thuế tỉnh Tây Ninh căn cứ quy định pháp luật nêu trên, phối hợp với các cơ quan chức năng tại địa phương để rà soát hồ sơ của dự án (trong đó có, Hợp đồng cho thuê lại quyền sử dụng đất số 02/TK-ĐSG/2013, Quyết định miễn tiền thuê đất số 2064/QĐ-CT năm 2015 của Cục Thuế tỉnh Long An).
Căn cứ kết quả rà soát và hồ sơ cụ thể, quy định của pháp luật, Thuế tỉnh Tây Ninh giải quyết, bảo đảm thu đúng, thu đủ vào ngân sách nhà nước.
Công văn 1649/CT-CS về khoảng thời gian chậm làm thủ tục không được miễn, giảm tiền thuê đất ra sao? (Hình từ Internet)
Quy định cụ thể về căn cứ tính tiền cho thuê đất tại Nghị quyết 254/2025/QH15 ra sao?
Theo Điều 4 Nghị định 50/2026/NĐ-CP quy định cụ thể về căn cứ tính tiền cho thuê đất tại khoản 2 Điều 5 Nghị quyết 254/2025/QH15 bao gồm:
(1) Diện tích tính tiền thuê đất theo quy định tại Điều 24 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 291/2025/NĐ-CP).
(2) Thời hạn cho thuê đất, thời hạn gia hạn sử dụng đất theo quy định tại Điều 25 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 291/2025/NĐ-CP).
(3) Đơn giá thuê đất theo quy định tại Điều 26 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung tại khoản 14 Điều 13 Nghị định 50/2026/NĐ-CP).
(4) Hình thức Nhà nước cho thuê đất trả tiền thuê đất hằng năm hoặc cho thuê đất trả tiền thuê đất một lần cho cả thời gian thuê.
(5) Chính sách miễn, giảm tiền thuê đất của Nhà nước.
(6) Chi phí xây dựng hạ tầng theo quy định tại điểm a, điểm b khoản 4 Điều 3 Nghị định 50/2026/NĐ-CP.
Trường hợp giá đất tính tiền thuê đất là giá đất cụ thể hoặc trường hợp hệ số điều chỉnh giá đất hoặc bảng giá đất được xác định chưa bao gồm chi phí xây dựng hạ tầng thì căn cứ tính tiền thuê đất không bao gồm chi phí xây dựng hạ tầng của dự án.
Việc định giá đất phải bảo đảm các nguyên tắc nào theo Nghị quyết 254?
Căn cứ khoản 1 Điều 6 Nghị quyết 254/2025/QH15, quy định về nguyên tắc định giá đất như sau:
* Việc định giá đất phải bảo đảm các nguyên tắc sau đây:
- Phương pháp định giá đất theo nguyên tắc thị trường;
- Tuân thủ đúng phương pháp, trình tự, thủ tục định giá đất;
- Bảo đảm trung thực, khách quan, công khai, minh bạch;
- Bảo đảm tính độc lập giữa tổ chức tư vấn xác định giá đất, Hội đồng thẩm định bảng giá đất, thẩm định hệ số điều chỉnh giá đất và cơ quan hoặc người có thẩm quyền quyết định giá đất;
- Bảo đảm hài hòa lợi ích giữa Nhà nước, người sử dụng đất và nhà đầu tư.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];