
Mức thu lệ phí trước bạ đối với xe tải VAN cũ để chở hàng hóa là bao nhiêu phần trăm?
Căn cứ Điều 8 Nghị định 10/2022/NĐ-CP quy định mức thu lệ phí trước bạ theo tỷ lệ (%) như sau:
"1. Nhà, đất: Mức thu là 0,5%.
2. Súng săn; súng dùng để tập luyện, thi đấu thể thao: Mức thu là 2%.
3. Tàu thủy, kể cả sà lan, ca nô, tàu kéo, tàu đẩy, tàu ngầm, tàu lặn; thuyền, kể cả du thuyền; tàu bay: Mức thu là 1%.
4. Xe máy: Mức thu là 2%.
Riêng:
a) Xe máy của tổ chức, cá nhân ở các thành phố trực thuộc trung ương; thành phố thuộc tỉnh; thị xã nơi Ủy ban nhân dân tỉnh đóng trụ sở nộp lệ phí trước bạ lần đầu với mức thu là 5%.
b) Đối với xe máy nộp lệ phí trước bạ lần thứ 2 trở đi được áp dụng mức thu là 1%. Trường hợp chủ tài sản đã kê khai, nộp lệ phí trước bạ đối với xe máy là 2%, sau đó chuyển giao cho tổ chức, cá nhân ở địa bàn quy định tại điểm a khoản này thì nộp lệ phí trước bạ với mức thu là 5%.
5. Ô tô, rơ moóc hoặc sơ mi rơ moóc được kéo bởi ô tô, các loại xe tương tự xe ô tô: Mức thu là 2%.
Riêng:
a) Ô tô chở người từ 09 chỗ ngồi trở xuống (bao gồm cả xe con pick-up): nộp lệ phí trước bạ lần đầu với mức thu là 10%. Trường hợp cần áp dụng mức thu cao hơn cho phù hợp với điều kiện thực tế tại từng địa phương, Hội đồng nhân dân tỉnh, thành phố trực thuộc trung ương quyết định điều chỉnh tăng nhưng tối đa không quá 50% mức thu quy định chung tại điểm này.
b) Ô tô pick-up chở hàng có khối lượng chuyên chở cho phép tham gia giao thông nhỏ hơn 950 kg và có từ 5 chỗ ngồi trở xuống, Ô tô tải VAN có khối lượng chuyên chở cho phép tham gia giao thông nhỏ hơn 950 kg nộp lệ phí trước bạ lần đầu với mức thu bằng 60% mức thu lệ phí trước bạ lần đầu đối với ô tô chở người từ 09 chỗ ngồi trở xuống.
c) Ô tô điện chạy pin:
- Trong vòng 3 năm kể từ ngày Nghị định này có hiệu lực thi hành: nộp lệ phí trước bạ lần đầu với mức thu là 0%.
- Trong vòng 2 năm tiếp theo: nộp lệ phí trước bạ lần đầu với mức thu bằng 50% mức thu đối với ô tô chạy xăng, dầu có cùng số chỗ ngồi.
d) Các loại ô tô quy định tại điểm a, điểm b, điểm c khoản này: nộp lệ phí trước bạ lần thứ 2 trở đi với mức thu là 2% và áp dụng thống nhất trên toàn quốc.
Căn cứ vào loại phương tiện ghi tại Giấy chứng nhận chất lượng an toàn kỹ thuật và bảo vệ môi trường do cơ quan đăng kiểm Việt Nam cấp, cơ quan thuế xác định mức thu lệ phí trước bạ đối với ô tô, rơ moóc hoặc sơ mi rơ moóc được kéo bởi ô tô, các loại xe tương tự xe ô tô theo quy định tại khoản này.
6. Đối với vỏ, tổng thành khung, tổng thành máy, thân máy (block) quy định tại khoản 8 Điều 3 Nghị định này được thay thế và phải đăng ký với cơ quan nhà nước có thẩm quyền thì áp dụng mức thu lệ phí trước bạ tương ứng của từng loại tài sản.
7. Tổ chức, cá nhân đã được miễn hoặc không phải nộp lệ phí trước bạ khi đăng ký quyền sở hữu ô tô, xe máy lần đầu, nếu chuyển nhượng cho các tổ chức, cá nhân khác hoặc chuyển mục đích sử dụng mà không thuộc diện được miễn lệ phí trước bạ theo quy định thì tổ chức, cá nhân đăng ký quyền sở hữu ô tô, xe máy nộp lệ phí trước bạ với mức thu lần đầu trên giá trị sử dụng còn lại của tài sản.
8. Tổ chức, cá nhân nhận chuyển nhượng ô tô, xe máy xác lập sở hữu toàn dân theo quy định của pháp luật mà ô tô, xe máy xác lập sở hữu toàn dân có đăng ký quyền sở hữu trước đó thì tổ chức, cá nhân nhận chuyển nhượng khi đăng ký quyền sở hữu ô tô, xe máy nộp lệ phí trước bạ với mức thu lần thứ 2 trở đi.
Tổ chức, cá nhân nhận chuyển nhượng ô tô, xe máy xác lập sở hữu toàn dân theo quy định của pháp luật mà ô tô, xe máy xác lập sở hữu toàn dân không có đăng ký quyền sở hữu trước đó hoặc không có cơ sở để xác định việc đã đăng ký quyền sở hữu trước đó thì tổ chức, cá nhân nhận chuyển nhượng khi đăng ký quyền sở hữu ô tô, xe máy nộp lệ phí trước bạ với mức thu lần đầu.
Mức thu lệ phí trước bạ đối với tài sản quy định tại Điều này khống chế tối đa là 500 triệu đồng/1 tài sản/1 lần trước bạ, trừ ô tô chở người từ 9 chỗ trở xuống, tàu bay, du thuyền.
Bộ Tài chính quy định chi tiết Điều này."
Theo đó, mức thu lệ phí trước bạ đối với xe tải VAN cũ để chở hàng hóa nhỏ hơn 950 kg nộp lệ phí trước bạ lần đầu với mức thu bằng 60% mức thu lệ phí trước bạ lần đầu đối với ô tô chở người từ 09 chỗ ngồi trở xuống. Trong đó, ô tô chở người từ 9 chỗ ngồi trở xuống nộp lệ phí trước bạ lần đầu với mức thu là 10%.
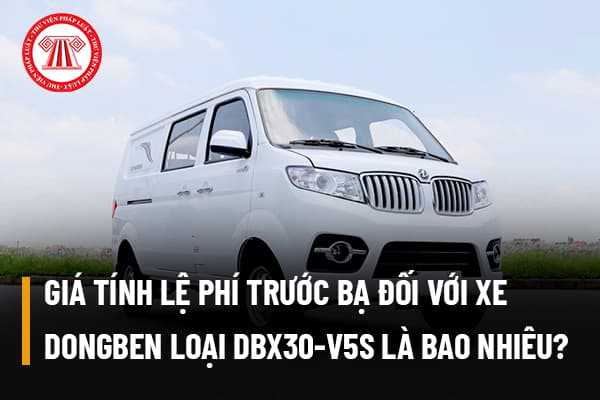
Giá tính lệ phí trước bạ đối với xe tải Van chở hàng hóa hiệu DONGBEN loại DBX30-V5S là bao nhiêu?
Giá tính lệ phí trước bạ đối với xe tải Van chở hàng hóa hiệu DONGBEN loại DBX30-V5S là bao nhiêu?
Căn cứ phần 2b Bảng 2 Bảng giá tính lệ phí trước bạ các loại ô tô, xe máy ban hành kèm theo Quyết định 618/QĐ-BTC năm 2019 như sau:

Theo đó, giá tính lệ phí trước bạ đối với xe tải Van chở hàng hóa hiệu DONGBEN loại DBX30-V5S là 266.000.000 đồng.
Giá tính lệ phí trước bạ đối với xe tải VAN cũ để chở hàng hóa được xác định như thế nào?
Căn cứ khoản 3 Điều 3 thông tư 13/2022/TT-BTC quy định như sau:
"3. Giá tính lệ phí trước bạ đối với tài sản đã qua sử dụng quy định tại khoản 4 Điều 7 Nghị định số 10/2022/NĐ-CP
Giá tính lệ phí trước bạ là giá trị còn lại tính theo thời gian sử dụng của tài sản. Giá trị còn lại của tài sản bằng giá trị tài sản mới nhân với (x) tỷ lệ phần trăm chất lượng còn lại của tài sản.
Trong đó:
a) Giá trị tài sản mới xác định theo hướng dẫn tại khoản 2 Điều 7 Nghị định số 10/2022/NĐ-CP và khoản 2 Điều này.
Trường hợp ô tô, xe máy chưa có trong Bảng giá thì xác định theo giá tính lệ phí trước bạ của kiểu loại xe tương đương có trong Bảng giá; trong đó kiểu loại xe tương đương được xác định là ô tô, xe máy cùng nguồn gốc xuất xứ, cùng nhãn hiệu, cùng thể tích làm việc hoặc công suất động cơ, cùng số người cho phép chở (kể cả lái xe) và kiểu loại xe có các ký tự tương đương với kiểu loại xe của ô tô, xe máy đã có trong Bảng giá. Trường hợp trong Bảng giá có nhiều kiểu loại xe tương đương thì cơ quan thuế xác định giá tính lệ phí trước bạ theo nguyên tắc lấy theo giá tính lệ phí trước bạ cao nhất. Trường hợp không xác định được kiểu loại xe tương đương thì cơ quan thuế căn cứ vào cơ sở dữ liệu quy định tại khoản 2 Điều 7 Nghị định số 10/2022/NĐ-CP để xác định giá tính lệ phí trước bạ.
b) Tỷ lệ (%) chất lượng còn lại của tài sản trước bạ được xác định như sau:
Thời gian đã sử dụng | Tỷ lệ (%) chất lượng còn lại của tài sản trước bạ |
Tài sản mới | 100% |
Trong 1 năm | 90% |
Từ trên 1 đến 3 năm | 70% |
Từ trên 3 đến 6 năm | 50% |
Từ trên 6 đến 10 năm | 30% |
Trên 10 năm | 20% |
Thời gian sử dụng của tài sản được tính từ năm sản xuất đến năm kê khai lệ phí trước bạ. Trường hợp không xác định được năm sản xuất thì thời gian sử dụng của tài sản được tính từ năm bắt đầu đưa tài sản vào sử dụng đến năm kê khai lệ phí trước bạ."
Giá tính lệ phí trước bạ là giá trị còn lại tính theo thời gian sử dụng của tài sản. Giá trị còn lại của tài sản bằng giá trị tài sản mới nhân với (x) tỷ lệ phần trăm chất lượng còn lại của tài sản. Xe đã sử dụng 4 năm nên chất lượng còn lại là 50%.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






































