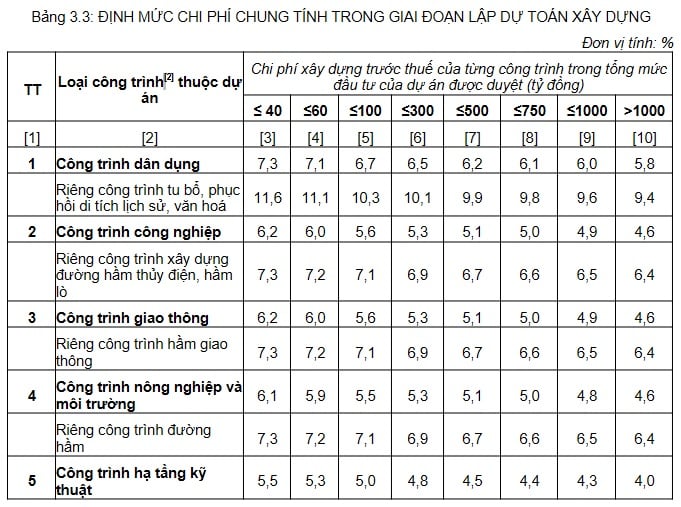
Định mức chi phí chung tính trong giai đoạn lập dự toán xây dựng theo Thông tư 36 từ ngày 01/7/2026?
Định mức chi phí chung tính trong giai đoạn lập dự toán xây dựng từ ngày 01/7/2026 được quy định tại Bảng 3.3 Phụ lục III ban hành kèm theo Thông tư 36/2026/TT-BXD.
TẢI VỀ ĐỊNH MỨC CHI PHÍ CHUNG TÍNH TRONG GIAI ĐOẠN LẬP DỰ TOÁN XÂY DỰNG
>> TẢI VỀ PHỤ LỤC III THÔNG TƯ 36/2026/TT-BXD
Lưu ý: Ngày 28/08/2026, Bộ Xây dựng ban hành Quyết định 1538/QĐ-BXD năm 2026 đính chính lỗi kỹ thuật trình bày tại Thông tư 36/2026/TT-BXD, cụ thể đối với Phụ lục III Thông tư 36/2026/TT-BXD như sau:
Đính chính lỗi kỹ thuật trình bày tại Điều 4, Điều 11, Phụ lục I, Phụ lục II và Phụ lục III Thông tư số 36/2026/TT-BXD ngày 26 tháng 6 năm 2026 của Bộ trưởng Bộ Xây dựng hướng dẫn một số nội dung, phương pháp xác định và quản lý chi phí đầu tư xây dựng.
1. Lý do đính chính: lỗi kỹ thuật trình bày.
2. Nội dung đính chính cụ thể:
...
g) Đính chính số thứ tự 1 Bảng 3.4 Phụ lục III từ “Bảo dưỡng” thành “Sửa chữa”;
h) Đính chính điểm 5.1 khoản 5 Phụ lục III từ “chi phí xây dựng” thành “chi phí xây dựng công trình”;
Tải về Quyết định 1538/QĐ-BXD năm 2026 có hiệu lực từ ngày 28/8/2026
XEM THÊM: Hướng dẫn Xác định điều chỉnh dự toán xây dựng công trình từ ngày 01/7/2026 theo Thông tư 36 2026?
XEM THÊM: Mẫu số 05 Mẫu Báo cáo kết quả thẩm tra dự toán xây dựng công trình theo Thông tư 36/2026/TT-BXD?
Định mức chi phí chung tính trong giai đoạn lập dự toán xây dựng theo Thông tư 36 từ ngày 01/7/2026? (Hình từ Internet)
Các chi phí trong dự toán xây dựng công trình từ ngày 01/7/2026?
Các chi phí trong dự toán xây dựng công trình từ 1/7/2026 được quy định tại khoản 2 đến khoản 7 Điều 12 Nghị định 206/2026/NĐ-CP như sau:
(2) Chi phí xây dựng gồm: chi phí trực tiếp, chi phí gián tiếp, thu nhập chịu thuế tính trước, thuế giá trị gia tăng và chi phí nhà tạm để ở và điều hành thi công, được xác định như sau:
(i) Chi phí trực tiếp gồm chi phí vật liệu, chi phí nhân công, chi phí máy và thiết bị thi công, được xác định theo khối lượng từ thiết kế và giá xây dựng tương ứng quy định tại Điều 22 Nghị định 206/2026/NĐ-CP.
Trường hợp thiết kế xây dựng triển khai sau khi dự án được phê duyệt là thiết kế FEED hoặc thiết kế kỹ thuật, chi phí trực tiếp được xác định theo khối lượng và giá xây dựng của nhóm công tác xây dựng, giá bộ phận, đơn vị kết cấu công trình, giá công tác xây dựng, suất chi phí.
Trường hợp thiết kế xây dựng triển khai sau khi dự án được phê duyệt là thiết kế bản vẽ thi công, chi phí trực tiếp được xác định theo khối lượng và giá công tác xây dựng, giá xây dựng của nhóm công tác xây dựng, giá bộ phận, đơn vị kết cấu công trình.
Trường hợp tại thời điểm lập dự toán, các công việc không xác định được chi phí từ khối lượng và giá xây dựng như quy định nêu trên thì được ước tính chi phí trên cơ sở nội dung, phạm vi, tính chất của công việc. Trong quá trình triển khai thực hiện các bước tiếp theo, chủ đầu tư làm rõ chi phí này để làm cơ sở quản lý;
(ii) Chi phí gián tiếp gồm chi phí chung, chi phí cho một số công việc không xác định được khối lượng từ thiết kế. Chi phí gián tiếp được xác định bằng định mức tỷ lệ phần trăm (%) theo quy định hoặc bằng cách lập dự toán;
(iii) Thu nhập chịu thuế tính trước được xác định bằng định mức tỷ lệ phần trăm (%) theo quy định;
(iv) Thuế giá trị gia tăng theo quy định;
(v) Chi phí nhà tạm để ở và điều hành thi công được xác định bằng định mức tỷ lệ phần trăm (%) theo quy định hoặc lập dự toán.
(3) Chi phí thiết bị được xác định như sau:
(i) Chi phí mua sắm thiết bị gồm chi phí mua sắm thiết bị công trình và chi phí mua sắm thiết bị công nghệ được xác định theo khối lượng, số lượng, chủng loại thiết bị từ thiết kế xây dựng, thiết kế công nghệ và giá mua thiết bị tương ứng. Giá mua thiết bị được xác định theo quy định tại điểm đ khoản 5 Điều 6 Nghị định 206/2026/NĐ-CP. Đối với thiết bị công nghệ phải đảm bảo quy định tại điểm c khoản 1 Điều 5 Nghị định 206/2026/NĐ-CP;
(ii) Chi phí gia công, chế tạo thiết bị (nếu có) được xác định bằng cách lập dự toán trên cơ sở khối lượng, số lượng thiết bị cần gia công, chế tạo và đơn giá gia công, chế tạo tương ứng; theo hợp đồng gia công, chế tạo, báo giá của đơn vị sản xuất, cung ứng hoặc trên cơ sở giá gia công, chế tạo thiết bị tương tự của công trình đã thực hiện hoặc đang thực hiện;
(iii) Các chi phí còn lại thuộc chi phí thiết bị như quy định tại điểm c khoản 1 Điều 5 Nghị định 206/2026/NĐ-CP xác định bằng phương pháp lập dự toán hoặc trên cơ sở định mức chi phí do cơ quan nhà nước có thẩm quyền ban hành.
(4) Chi phí quản lý dự án được xác định theo quy định tại Điều 25 Nghị định 206/2026/NĐ-CP.
(5) Chi phí tư vấn xây dựng được xác định theo quy định tại Điều 26 Nghị định 206/2026/NĐ-CP.
(6) Chi phí khác được xác định trên cơ sở định mức chi phí do cơ quan nhà nước có thẩm quyền ban hành hoặc bằng phương pháp lập dự toán.
(7) Chi phí dự phòng gồm chi phí dự phòng cho khối lượng, công việc phát sinh và chi phí dự phòng cho yếu tố trượt giá, được tính bằng tỷ lệ phần trăm (%) trên tổng các chi phí quy định tại (2)-(6).
Riêng tỷ lệ phần trăm (%) đối với chi phí dự phòng cho yếu tố trượt giá được xác định trên cơ sở thời gian xây dựng công trình theo kế hoạch thực hiện dự án, chỉ số giá xây dựng phù hợp với loại công trình xây dựng.
Xác định dự toán công việc xây dựng ra sao?
Theo Điều 14 Nghị định 206/2026/NĐ-CP hướng dẫn xác định dự toán công việc xây dựng như sau:
- Dự toán công việc xây dựng là chi phí dự tính trước để thực hiện công việc trong tổng mức đầu tư xây dựng của dự án chưa được quy định định mức xây dựng hoặc hướng dẫn xác định bằng dự toán.
- Dự toán công việc xây dựng được xác định trên cơ sở đề cương nhiệm vụ, nội dung, phạm vi, tính chất, đặc điểm của công việc, các chi phí để thực hiện công việc và các khoản thuế, phí (nếu có).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];