Mẫu Sổ theo dõi tài sản cố định và công cụ, dụng cụ tại nơi sử dụng dùng cho chế độ kế toán doanh nghiệp tại Thông tư 99 là mẫu nào?
Sổ theo dõi tài sản cố định và công cụ, dụng cụ tại nơi sử dụng áp dụng cho chế độ kế toán doanh nghiệp dùng để ghi chép tình hình tăng, giảm tài sản cố định và công cụ, dụng cụ tại từng nơi sử dụng nhằm quản lý tài sản và dụng cụ đã được cấp cho các phòng, ban làm căn cứ để đối chiếu khi tiến hành kiểm kê định kỳ.
Mẫu Sổ theo dõi tài sản cố định và công cụ, dụng cụ tại nơi sử dụng dùng cho chế độ kế toán doanh nghiệp là Mẫu số S22-DN được quy định tại Phụ lục 3 ban hành kèm theo Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp do Bộ trưởng Bộ Tài chính ban hành có hiệu lực kể từ 01/01/2026. Theo đó, Mẫu Sổ theo dõi tài sản cố định và công cụ, dụng cụ tại nơi sử dụng áp dụng cho chế độ kế toán doanh nghiệp từ 01/01/2026 có dạng như sau:
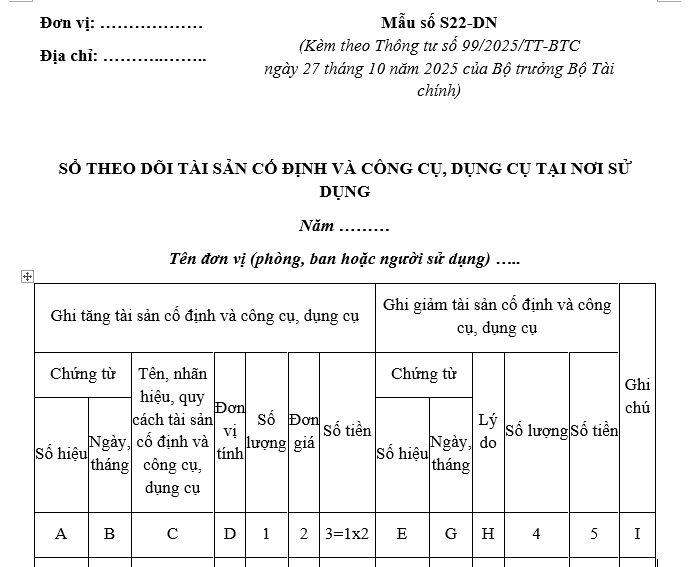
>> Tải về: Xem chi tiết Mẫu Sổ theo dõi tài sản cố định và công cụ, dụng cụ tại nơi sử dụng

Mẫu Sổ theo dõi tài sản cố định và công cụ, dụng cụ tại nơi sử dụng dùng cho chế độ kế toán doanh nghiệp tại Thông tư 99 là mẫu nào? (Hình từ Internet)
Việc mở sổ, ghi sổ và khóa sổ kế toán được quy định thế nào?
Căn cứ theo Điều 13 Thông tư 99/2025/TT-BTC quy định:
Mở sổ, ghi sổ và khóa sổ kế toán
1. Mở sổ: Sổ kế toán phải được mở vào đầu kỳ kế toán năm. Đối với doanh nghiệp mới thành lập, sổ kế toán phải được mở từ ngày thành lập.
2. Ghi sổ: Doanh nghiệp phải căn cứ vào chứng từ kế toán để ghi sổ kế toán theo quy định của Luật Kế toán và các văn bản sửa đổi, bổ sung hoặc thay thế. Sổ kế toán phải được ghi kịp thời, rõ ràng, đầy đủ theo các nội dung của sổ. Thông tin, số liệu ghi vào sổ kế toán phải chính xác, trung thực theo đúng với chứng từ kế toán.
3. Khóa sổ: Doanh nghiệp phải khóa sổ kế toán tại thời điểm kết thúc kỳ kế toán để lập Báo cáo tài chính và trong các trường hợp khác theo quy định của pháp luật.
Theo đó, việc mở sổ, ghi sổ và khóa sổ kế toán được quy định như sau:
- Mở sổ: Sổ kế toán phải được mở vào đầu kỳ kế toán năm. Đối với doanh nghiệp mới thành lập, sổ kế toán phải được mở từ ngày thành lập.
- Ghi sổ: Doanh nghiệp phải căn cứ vào chứng từ kế toán để ghi sổ kế toán theo quy định của Luật Kế toán và các văn bản sửa đổi, bổ sung hoặc thay thế. Sổ kế toán phải được ghi kịp thời, rõ ràng, đầy đủ theo các nội dung của sổ. Thông tin, số liệu ghi vào sổ kế toán phải chính xác, trung thực theo đúng với chứng từ kế toán.
- Khóa sổ: Doanh nghiệp phải khóa sổ kế toán tại thời điểm kết thúc kỳ kế toán để lập Báo cáo tài chính và trong các trường hợp khác theo quy định của pháp luật.
Nếu sổ kế toán có sai sót thì kế toán cần thực hiện việc sửa chữa sổ kế toán theo quy định thế nào?
Căn cứ theo Điều 27 Luật Kế toán 2015 quy định:
Sửa chữa sổ kế toán
1. Khi phát hiện sổ kế toán có sai sót thì không được tẩy xóa làm mất dấu vết thông tin, số liệu ghi sai mà phải sửa chữa theo một trong ba phương pháp sau đây:
a) Ghi cải chính bằng cách gạch một đường thẳng vào chỗ sai và ghi số hoặc chữ đúng ở phía trên và phải có chữ ký của kế toán trưởng bên cạnh;
b) Ghi số âm bằng cách ghi lại số sai bằng mực đỏ hoặc ghi lại số sai trong dấu ngoặc đơn, sau đó ghi lại số đúng và phải có chữ ký của kế toán trưởng bên cạnh;
c) Ghi điều chỉnh bằng cách lập “chứng từ điều chỉnh” và ghi thêm số chênh lệch cho đúng.
2. Trường hợp phát hiện sổ kế toán có sai sót trước khi báo cáo tài chính năm được nộp cho cơ quan nhà nước có thẩm quyền thì phải sửa chữa trên sổ kế toán của năm đó.
3. Trường hợp phát hiện sổ kế toán có sai sót sau khi báo cáo tài chính năm đã nộp cho cơ quan nhà nước có thẩm quyền thì phải sửa chữa trên sổ kế toán của năm đã phát hiện sai sót và thuyết minh về việc sửa chữa này.
4. Sửa chữa sổ kế toán trong trường hợp ghi sổ bằng phương tiện điện tử được thực hiện theo phương pháp quy định tại điểm c khoản 1 Điều này.
Theo đó, khi phát hiện sổ kế toán có sai sót thì không được tẩy xóa làm mất dấu vết thông tin, số liệu ghi sai mà phải sửa chữa theo một trong ba phương pháp sau đây:
+ Ghi cải chính bằng cách gạch một đường thẳng vào chỗ sai và ghi số hoặc chữ đúng ở phía trên và phải có chữ ký của kế toán trưởng bên cạnh;
+ Ghi số âm bằng cách ghi lại số sai bằng mực đỏ hoặc ghi lại số sai trong dấu ngoặc đơn, sau đó ghi lại số đúng và phải có chữ ký của kế toán trưởng bên cạnh;
+ Ghi điều chỉnh bằng cách lập “chứng từ điều chỉnh” và ghi thêm số chênh lệch cho đúng.
- Trường hợp phát hiện sổ kế toán có sai sót trước khi báo cáo tài chính năm được nộp cho cơ quan nhà nước có thẩm quyền thì phải sửa chữa trên sổ kế toán của năm đó.
- Trường hợp phát hiện sổ kế toán có sai sót sau khi báo cáo tài chính năm đã nộp cho cơ quan nhà nước có thẩm quyền thì phải sửa chữa trên sổ kế toán của năm đã phát hiện sai sót và thuyết minh về việc sửa chữa này.
- Sửa chữa sổ kế toán trong trường hợp ghi sổ bằng phương tiện điện tử được thực hiện theo phương pháp quy định tại điểm c khoản 1 Điều 27 Luật Kế toán 2015.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];