Mẫu quyết định tăng lương đóng BHXH 2026 chi tiết ra sao?
Hiện nay, Bộ luật Lao động 2019 và các văn bản pháp luật hướng dẫn liên quan không quy định cụ thể Mẫu quyết định tăng lương đóng BHXH 2026 cho nhân viên, người lao động.
Có thể tham khảo Mẫu quyết định tăng lương đóng BHXH 2026 cho nhân viên, người lao động dưới đây:
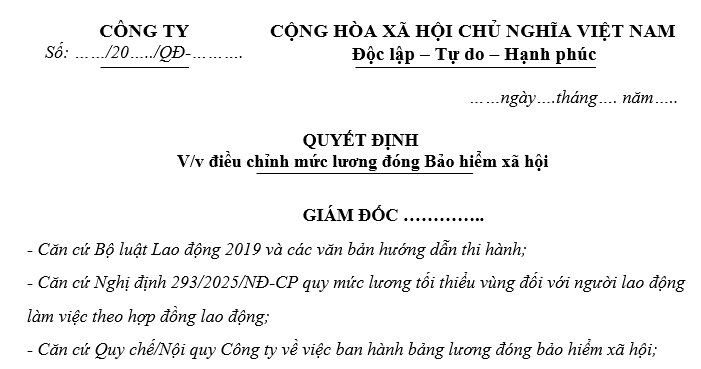
Tải về =>> Mẫu quyết định tăng lương đóng BHXH 2026.

Mẫu quyết định tăng lương đóng BHXH 2026 chi tiết ra sao? (Hình từ Internet)
Tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc cao nhất là bao nhiêu?
Căn cứ vào khoản 2 Điều 31 Luật Bảo hiểm xã hội 2024 quy định như sau:
Căn cứ đóng bảo hiểm xã hội
1. Tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc được quy định như sau:
a) Người lao động thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định thì tiền lương làm căn cứ đóng bảo hiểm xã hội là tiền lương tháng theo chức vụ, chức danh, ngạch, bậc, cấp bậc quân hàm và các khoản phụ cấp chức vụ, phụ cấp thâm niên vượt khung, phụ cấp thâm niên nghề, hệ số chênh lệch bảo lưu lương (nếu có);
b) Người lao động thuộc đối tượng thực hiện chế độ tiền lương do người sử dụng lao động quyết định thì tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc là tiền lương tháng, bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Trường hợp người lao động ngừng việc vẫn hưởng tiền lương tháng bằng hoặc cao hơn tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp nhất thì đóng theo tiền lương được hưởng trong thời gian ngừng việc;
c) Đối tượng quy định tại các điểm đ, e và k khoản 1 Điều 2 của Luật này thì tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc do Chính phủ quy định;
d) Đối tượng quy định tại các điểm g, h, m và n khoản 1 Điều 2 của Luật này được lựa chọn tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc nhưng thấp nhất bằng mức tham chiếu và cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng.
Sau ít nhất 12 tháng thực hiện đóng bảo hiểm xã hội theo tiền lương làm căn cứ đóng bảo hiểm xã hội đã lựa chọn thì người lao động được lựa chọn lại tiền lương làm căn cứ đóng bảo hiểm xã hội;
đ) Tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp nhất bằng mức tham chiếu và cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng.
Như vậy, tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc cao nhất là 20 lần mức tham chiếu tại thời điểm đóng.
Dẫn chiếu thêm khoản 13 Điều 141 Luật Bảo hiểm xã hội 2024 và Nghị định 73/2024/NĐ-CP quy định mức lương cơ sở = mức tham chiếu = 2.340.000 đồng/tháng.
Do đó, Tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc cao nhất là 46.800.000 đồng/tháng.
Phương thức, thời hạn đóng bảo hiểm xã hội bắt buộc chậm nhất đối với doanh nghiệp được quy định ra sao?
Căn cứ tại Điều 34 Luật Bảo hiểm xã hội 2024 quy định:
Mức đóng, phương thức và thời hạn đóng bảo hiểm xã hội bắt buộc của người sử dụng lao động
1. Người sử dụng lao động hằng tháng đóng bảo hiểm xã hội bắt buộc tính trên tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc của đối tượng quy định tại các điểm a, b, c, d, i, k và l khoản 1 và khoản 2 Điều 2 của Luật này như sau:
a) 3% vào quỹ ốm đau và thai sản;
b) 14% vào quỹ hưu trí và tử tuất.
2. Người sử dụng lao động hằng tháng đóng 22% tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc vào quỹ hưu trí và tử tuất cho đối tượng quy định tại điểm đ và điểm e khoản 1 Điều 2 của Luật này.
3. Người sử dụng lao động không phải đóng bảo hiểm xã hội cho đối tượng theo quy định tại khoản 5 Điều 33 của Luật này, trừ trường hợp người sử dụng lao động có thỏa thuận với người lao động về việc có đóng bảo hiểm xã hội cho người lao động tháng đó với căn cứ đóng bằng căn cứ đóng bảo hiểm xã hội tháng gần nhất.
4. Phương thức, thời hạn đóng bảo hiểm xã hội bắt buộc chậm nhất đối với người sử dụng lao động được quy định như sau:
a) Ngày cuối cùng của tháng tiếp theo đối với phương thức đóng hằng tháng;
b) Ngày cuối cùng của tháng tiếp theo ngay sau chu kỳ đóng đối với phương thức đóng 03 tháng một lần hoặc 06 tháng một lần.
Theo đó, phương thức, thời hạn đóng bảo hiểm xã hội bắt buộc chậm nhất đối với doanh nghiệp được quy định như sau:
- Ngày cuối cùng của tháng tiếp theo đối với phương thức đóng hằng tháng;
- Ngày cuối cùng của tháng tiếp theo ngay sau chu kỳ đóng đối với phương thức đóng 03 tháng một lần hoặc 06 tháng một lần.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];