Đi xuất khẩu lao động có phải đóng thuế thu nhập cá nhân ở cả Việt Nam và nước tiếp nhận không?
Căn cứ theo Điều 6 Luật Người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng 2020 quy định như sau:
Quyền, nghĩa vụ của người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng
1. Người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng có các quyền sau đây:
a) Được cung cấp thông tin về chính sách, pháp luật của Việt Nam về người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng; chính sách, pháp luật và phong tục, tập quán của nước tiếp nhận lao động có liên quan đến người lao động; quyền, nghĩa vụ của các bên khi đi làm việc ở nước ngoài theo hợp đồng;
b) Được tư vấn, hỗ trợ để thực hiện quyền, nghĩa vụ và hưởng lợi ích trong hợp đồng lao động, hợp đồng đào tạo nghề;
c) Hưởng tiền lương, tiền công, chế độ khám bệnh, chữa bệnh, bảo hiểm xã hội, bảo hiểm tai nạn lao động và quyền lợi, chế độ khác theo hợp đồng lao động; chuyển về nước tiền lương, tiền công, thu nhập, tài sản hợp pháp khác của cá nhân theo quy định của pháp luật Việt Nam và pháp luật của nước tiếp nhận lao động;
d) Được bảo hộ, bảo vệ quyền và lợi ích hợp pháp, chính đáng trong thời gian làm việc ở nước ngoài theo hợp đồng phù hợp với pháp luật Việt Nam, pháp luật của nước tiếp nhận lao động, pháp luật và thông lệ quốc tế;
đ) Đơn phương chấm dứt hợp đồng khi bị người sử dụng lao động ngược đãi, cưỡng bức lao động hoặc có nguy cơ rõ ràng đe dọa trực tiếp đến tính mạng, sức khỏe hoặc bị quấy rối tình dục trong thời gian làm việc ở nước ngoài;
e) Hưởng chính sách hỗ trợ về lao động, việc làm và quyền lợi từ Quỹ Hỗ trợ việc làm ngoài nước theo quy định của pháp luật;
g) Không phải đóng bảo hiểm xã hội hoặc thuế thu nhập cá nhân hai lần ở Việt Nam và ở nước tiếp nhận lao động nếu Việt Nam và nước đó đã ký hiệp định về bảo hiểm xã hội hoặc hiệp định tránh đánh thuế hai lần;
h) Khiếu nại, tố cáo, khởi kiện về hành vi vi phạm pháp luật trong lĩnh vực người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng;
i) Được tư vấn và hỗ trợ tạo việc làm, khởi nghiệp sau khi về nước và tiếp cận dịch vụ tư vấn tâm lý xã hội tự nguyện.
...
Theo đó, người đi xuất khẩu lao động không phải đóng thuế thu nhập cá nhân hai lần ở cả Việt Nam và nước tiếp nhận người lao động nếu Việt Nam và nước đó đã ký hiệp định tránh đánh thuế hai lần.
Đi xuất khẩu lao động có phải đóng thuế thu nhập cá nhân ở cả Việt Nam và nước tiếp nhận không?
Người lao động nào thuộc đối tượng nộp thuế thu nhập cá nhân tại Việt Nam?
Căn cứ theo Điều 2 Luật Thuế thu nhập cá nhân 2025 có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026 và các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026 quy định về đối tượng nộp thuế như sau:
Người nộp thuế
1. Người nộp thuế thu nhập cá nhân là cá nhân cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong và ngoài lãnh thổ Việt Nam và cá nhân không cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong lãnh thổ Việt Nam.
2. Cá nhân cư trú là người đáp ứng một trong các điều kiện sau đây:
a) Có mặt tại Việt Nam từ 183 ngày trở lên tính trong 01 năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam;
b) Có nơi ở thường xuyên tại Việt Nam, bao gồm có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
3. Cá nhân không cư trú là người không đáp ứng điều kiện quy định tại khoản 2 Điều này.
4. Chính phủ quy định chi tiết Điều này.
Theo đó, đối tượng nộp thuế thu nhập cá nhân tại Việt Nam gồm cá nhân cư trú và cá nhân không cư trú.
Trong đó, cá nhân cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong và ngoài lãnh thổ Việt Nam và cá nhân không cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong lãnh thổ Việt Nam.
Mẫu 08/UQ-QTT-TNCN giấy ủy quyền quyết toán thuế thu nhập cá nhân như thế nào?
Mẫu giấy ủy quyền quyết toán thuế TNCN theo Mẫu 08/UQ-QTT-TNCN tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC như sau:
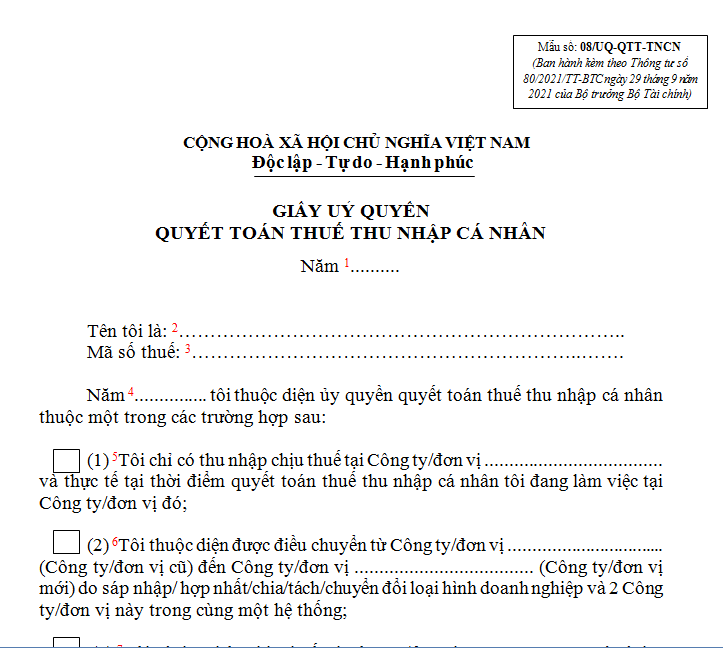
Mẫu 08/UQ-QTT-TNCN: TẢI VỀ
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];