Chi tiết Mẫu Chứng từ khấu trừ thuế TNCN được sửa đổi, bổ sung mới nhất theo Nghị định 70 có dạng ra sao?
Căn cứ theo khoản 2 Điều 12 Thông tư 32/2025/TT-BTC quy định:
Điều khoản thi hành
...
2. Kể từ thời điểm Nghị định số 70/2025/NĐ-CP có hiệu lực thi hành, tổ chức khấu trừ thuế thu nhập cá nhân phải ngừng sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử đã thực hiện theo các quy định trước đây và chuyển sang áp dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định số 70/2025/NĐ-CP. Trường hợp tổ chức, cá nhân sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định số 70/2025/NĐ-CP, nếu phát hiện chứng từ khấu trừ thuế thu nhập cá nhân đã lập theo các quy định trước đây bị sai thì lập chứng từ khấu trừ thuế thu nhập cá nhân điện tử mới thay thế cho chứng từ khấu trừ thuế thu nhập cá nhân đã lập sai.
...
Theo đó, kể từ thời điểm Nghị định 70/2025/NĐ-CP có hiệu lực thi hành, tổ chức khấu trừ thuế thu nhập cá nhân phải ngừng sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử đã thực hiện theo các quy định trước đây và chuyển sang áp dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định 70/2025/NĐ-CP.
Bên cạnh đó, căn cứ theo khoản 1 Điều 3 Nghị định 70/2025/NĐ-CP quy định:
Hiệu lực và trách nhiệm thi hành
1. Nghị định này có hiệu lực thi hành từ ngày 01 tháng 6 năm 2025.
...
Như vậy, Mẫu Chứng từ khấu trừ thuế TNCN được sửa đổi, bổ sung mới nhất hiện nay sẽ là Mẫu số 03/TNCN được quy định tại Phụ lục 3 ban hành kèm theo Nghị định 70/2025/NĐ-CP. Mẫu Chứng từ khấu trừ thuế TNCN được sửa đổi, bổ sung mới nhất có dạng như sau:
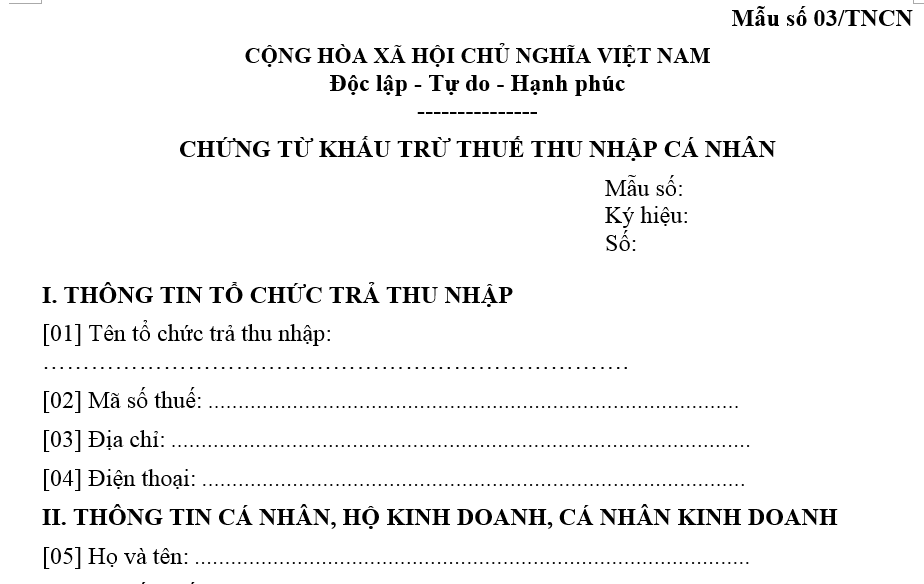
>> Tải về: Xem chi tiết Mẫu Chứng từ khấu trừ thuế TNCN sửa đổi, bổ sung
>> Tải về: Bảng tính Thuế TNCN từ tiền lương
>> Tải về: File Excel tính lương và Thuế TNCN cho giáo viên theo dự thảo mới

Chi tiết Mẫu Chứng từ khấu trừ thuế TNCN được sửa đổi, bổ sung mới nhất theo Nghị định 70 có dạng ra sao? (Hình từ Internet)
Thực hiện khấu trừ thuế thu nhập cá nhân đối với các giao dịch thế nào?
Căn cứ theo khoản 2 Điều 4 Nghị định 117/2025/NĐ-CP quy định:
Khấu trừ, nộp thuế thay
...
2. Tổ chức quản lý nền tảng thương mại điện tử trong và ngoài nước thuộc đối tượng khấu trừ, nộp thuế thay (bao gồm chủ sở hữu trực tiếp quản lý nền tảng thương mại điện tử hoặc người được ủy quyền quản lý nền tảng thương mại điện tử) thực hiện khấu trừ, nộp thuế thay hộ, cá nhân cư trú số thuế thu nhập cá nhân phải nộp theo quy định của pháp luật thuế thu nhập cá nhân đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong và ngoài nước của cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử; thực hiện khấu trừ, nộp thuế thay hộ, cá nhân không cư trú số thuế thu nhập cá nhân phải nộp theo quy định của pháp luật thuế thu nhập cá nhân đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong nước của cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử.
Theo đó, tổ chức quản lý nền tảng thương mại điện tử trong và ngoài nước thuộc đối tượng khấu trừ thuế thu nhập cá nhân cần thực hiện khấu trừ số thuế thu nhập cá nhân phải nộp theo quy định của pháp luật thuế thu nhập cá nhân đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong và ngoài nước của cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử.
Thực hiện khấu trừ thuế thu nhập cá nhân thay hộ, cá nhân không cư trú số thuế thu nhập cá nhân phải nộp theo quy định của pháp luật thuế thu nhập cá nhân đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong nước của cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử.
>> Tải về: Xem chi tiết bảng lương giáo viên dự kiến áp dụng năm 2026
>> Tải về: Xem chi tiết dự thảo quy định chính sách tiền lương, chế độ phụ cấp, chính sách hỗ trợ, thu hút đối với nhà giáo
>> Tải về: File excel tính trợ cấp thất nghiệp 2025 và 2026
>> Tải về: Xem chi tiết toàn bộ bảng lương cán bộ công chức viên chức và lực lượng vũ trang 2025
>> Tải về: Xem chi tiết mức lương tối thiểu vùng dự kiến áp dụng năm 2026
Nội dung của chứng từ khấu trừ thuế thu nhập cá nhân bao gồm những gì?
Căn cứ theo điểm a khoản 1 Điều 32 Nghị định 123/2020/NĐ-CP được sửa đổi bởi điểm a khoản 18 Điều 1 Nghị định 70/2025/NĐ-CP thì:
Nội dung chứng từ
1. Đối với chứng từ khấu trừ thuế thu nhập cá nhân
a) Tên chứng từ khấu trừ thuế; ký hiệu mẫu chứng từ khấu trừ thuế, ký hiệu chứng từ khấu trừ thuế, số thứ tự chứng từ khấu trừ thuế;
b) Tên, địa chỉ, mã số thuế của tổ chức, cá nhân chi trả thu nhập;
c) Tên, địa chỉ, số điện thoại, mã số thuế của cá nhân nhận thu nhập (nếu cá nhân đã có mã số thuế) hoặc số định danh cá nhân;
d) Quốc tịch (nếu người nộp thuế không thuộc quốc tịch Việt Nam);
đ) Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc; khoản từ thiện, nhân đạo, khuyến học; số thuế đã khấu trừ;
e) Ngày, tháng, năm lập chứng từ khấu trừ thuế;
g) Họ tên, chữ ký của người trả thu nhập.
Trường hợp sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử thì chữ ký trên chứng từ điện tử là chữ ký số.
...
Dựa theo quy định thì đối với chứng từ khấu trừ thuế thu nhập cá nhân bao gồm nội dung sau:
- Tên chứng từ khấu trừ thuế; ký hiệu mẫu chứng từ khấu trừ thuế, ký hiệu chứng từ khấu trừ thuế, số thứ tự chứng từ khấu trừ thuế;
- Tên, địa chỉ, mã số thuế của tổ chức, cá nhân chi trả thu nhập;
- Tên, địa chỉ, số điện thoại, mã số thuế của cá nhân nhận thu nhập (nếu cá nhân đã có mã số thuế) hoặc số định danh cá nhân;
- Quốc tịch (nếu người nộp thuế không thuộc quốc tịch Việt Nam);
- Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc; khoản từ thiện, nhân đạo, khuyến học; số thuế đã khấu trừ;
- Ngày, tháng, năm lập chứng từ khấu trừ thuế;
- Họ tên, chữ ký của người trả thu nhập.
- Trường hợp sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử thì chữ ký trên chứng từ điện tử là chữ ký số.
>> Tải về: Bảng tính chế độ chính sách nghỉ hưu trước tuổi
>> Tải về: Bảng tính tuổi nghỉ hưu hiện nay
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];