Cách lập chứng từ khấu trừ thuế TNCN 2025 chi tiết và chính xác nhất như thế nào?
Có thể tham khảo cách lập chứng từ khấu trừ thuế TNCN 2025 chi tiết và chính xác nhất như sau:
I. Thông tin tổ chức cá nhân trả thu nhập:
[01] Tên tổ chức, cá nhân trả thu nhập: Ghi tên công ty theo Quyết định thành lập hoặc Giấy chứng nhận đăng ký kinh doanh
[02] Mã số thuế: Ghi đầy đủ mã số thuế của tổ chức, cá nhân trả thu nhập như trên Giấy chứng nhận đăng ký thuế hoặc Thông báo mã số thuế do cơ quan thuế cấp.
[03] Địa chỉ: Ghi đúng theo địa chỉ đã đăng ký trong Giấy chứng nhận đăng ký kinh doanh
[04] Điện thoại: ghi số điện thoại để thuận tiện cho việc liên hệ giữa cơ quan thuế và người nộp thuế
II. Thông tin người nộp thuế
[05] Họ và tên người nộp thuế: Ghi theo tên trong Chứng minh nhân dân hoặc hộ chiếu.
[06] Mã số thuế: Ghi đầy đủ mã số thuế của người nộp thuế như trên Thông báo mã số thuế do cơ quan thuế cấp
[07] Quốc tịch: khai trong trường hợp không phải quốc tịch Việt Nam
[08] Cá nhân cư trú: Đánh dấu (x) vào ô nếu người nộp thuế là cá nhân cư trú
[09] Cá nhân không cư trú: Đánh dấu (x) vào ô nếu người nộp thuế là cá nhân không cư trú
[10] Địa chỉ hoặc điện thoại liên hệ: Ghi số địa chỉ hoặc điện thoại phục vụ cho liên hệ giữa cơ quan thuế và người nộp thuế
[11] Số chứng minh thư nhân dân (CMND): khai trong trường hợp mang quốc tịch Việt nam; Số Hộ chiếu: khai trong trường hợp không mang quốc tịch Việt nam
[12] Nơi cấp: (tỉnh/thành phố đối với số CMND); (quốc gia đối với hộ chiếu)
[13] Ngày cấp: ghi ngày được cấp trên CMND hoặc hộ chiếu
III. THÔNG TIN THUẾ THU NHẬP CÁ NHÂN KHẤU TRỪ
[14] Khoản thu nhập: ghi rõ loại thu nhập cá nhân nhận được như: thu nhập từ tiền lương, tiền công, từ kinh doanh, từ đầu tư vốn…
[14a] Khoản đóng bảo hiểm bắt buộc: Nếu người lao động có tham gia bảo hiểm bắt buộc tại đơn vị thì ghi số tiền bảo hiểm bắt buộc đã bị trừ vào lương, được tính giảm trừ khi tính thuế TNCN vào đây
[15] Thời điểm trả thu nhập: là thời điểm tổ chức, cá nhân trả thu nhập của tháng trong năm dương lịch.
Trường hợp chi trả thu nhập trong khoảng thời gian thì phải ghi từ tháng nào đến tháng nào. Ví dụ: cơ quan trả thu nhập trả cho cá nhân thu nhập của cả năm 2025 ghi: “tháng 1 đến tháng 12”.
Trường hợp chi trả thu nhập trong các tháng liền nhau Ví dụ như 7, 8, 9 thì ghi “tháng 7 đến tháng 9”. Trường hợp chi trả thu nhập trong các tháng không liền nhau là 7, 9 thì ghi “7; 9”.
[16] Tổng thu nhập chịu thuế phải khấu trừ: ghi tổng số thu nhập chịu thuế phải khấu trừ mà tổ chức, cá nhân đã trả cho cá nhân NLĐ (chưa có các khoản đóng góp hay giảm trừ gia cảnh). Tổng thu nhập chịu thuế = Tổng Thu nhập - các khoản được miễn thuế
[17] Tổng thu nhập tính thuế: Ghi tổng thu nhập tính thuế Tổng Thu nhập tính thuế = Tổng Thu nhập chị thuế - Tổng các khoản giảm trừ [18] Số thuế thu nhập cá nhân đã khấu trừ: là số thuế thu nhập mà tổ chức, cá nhân đã khấu trừ của cá nhân.
Cách lập chứng từ khấu trừ thuế TNCN chi tiết và chính xác nhất như thế nào?
Mẫu chứng từ khấu trừ thuế TNCN 2025 mới nhất là mẫu nào?
Hiện tại, Mẫu chứng từ khấu trừ thuế TNCN 2025 đang được sử dụng là Mẫu số 03/TNCN ban hành kèm theo Nghị định 123/2020/NĐ-CP, cụ thể như sau:
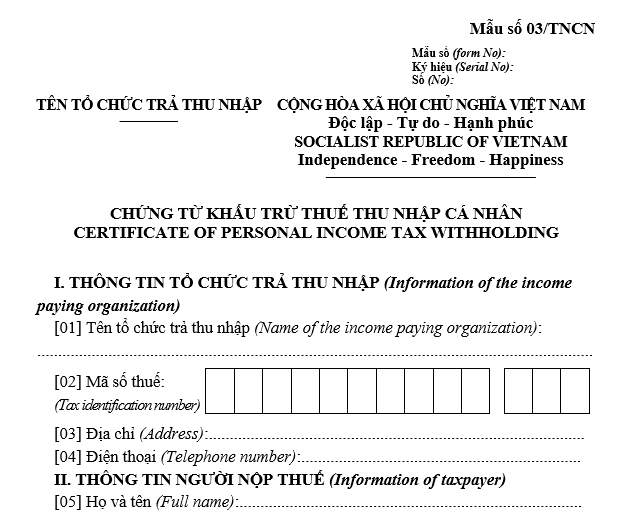
Tải Mẫu chứng từ khấu trừ thuế TNCN 2025: Tại đây
TUY NHIÊN CẦN LƯU Ý: Từ ngày 01/06/2025, Mẫu chứng từ khấu trừ thuế TNCN 2025 (Mẫu số 03/TNCN) sẽ được sửa đổi bổ sung theo Nghị định 70/2025/NĐ-CP.
Tải Mẫu chứng từ khấu trừ thuế TNCN 2025 theo Nghị định 70 sửa đổi: Tại đây
Khi nào phải cấp chứng từ khấu trừ thuế TNCN cho người lao động?
Tại khoản 2 Điều 25 Thông tư 111/2013/TT-BTC có quy định như sau:
Khấu trừ thuế và chứng từ khấu trừ thuế
...
2. Chứng từ khấu trừ
a) Tổ chức, cá nhân trả các khoản thu nhập đã khấu trừ thuế theo hướng dẫn tại khoản 1, Điều này phải cấp chứng từ khấu trừ thuế theo yêu cầu của cá nhân bị khấu trừ. Trường hợp cá nhân ủy quyền quyết toán thuế thì không cấp chứng từ khấu trừ.
b) Cấp chứng từ khấu trừ trong một số trường hợp cụ thể như sau:
b.1) Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới ba (03) tháng: cá nhân có quyền yêu cầu tổ chức, cá nhân trả thu nhập cấp chứng từ khấu trừ cho mỗi lần khấu trừ thuế hoặc cấp một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một kỳ tính thuế.
...
b.2) Đối với cá nhân ký hợp đồng lao động từ ba (03) tháng trở lên: tổ chức, cá nhân trả thu nhập chỉ cấp cho cá nhân một chứng từ khấu trừ trong một kỳ tính thuế.
...
Đồng thời, theo quy định tại Danh mục hồ sơ khai thuế số 9 được ghi nhận tại Phụ lục I ban hành kèm theo Nghị định 126/2020/NĐ-CP, việc cấp chứng từ khấu trừ thuế TNCN chỉ áp dụng cho người lao động thuộc diện tự quyết toán thuế và khi người lao động thuộc diện này yêu cầu thì công ty bắt buộc phải cấp chứng từ khấu trừ thuế cho họ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];