Tải về Phụ lục II Thông tư 121/2025/TT-BTC sửa đổi, bổ sung Phụ lục VIII Thông tư 38/2015/TT-BTC file word?
Phụ lục II Thông tư 121/2025/TT-BTC sửa đổi, bổ sung Phụ lục VIII Thông tư 38/2015/TT-BTC gồm các mẫu sau đây:
Điểm b khoản 67 Điều 1 Thông tư 121/2025/TT-BTC
BIỂU MẪU VỀ KIỂM TRA SAU THÔNG QUAN
1. Mẫu Quyết định về việc kiểm tra sau thông quan (số 01/QĐKT).
2. Mẫu Quyết định sửa đổi, bổ sung quyết định KTSTQ (số 02/QĐSĐ).
3. Mẫu Quyết định gia hạn thời gian KTSTQ (số 03/QĐGH).
4. Mẫu Kết luận KTSTQ tại trụ sở người khai hải quan (số 04/KLKT).
5. Mẫu Thông báo kết quả KTSTQ tại trụ sở cơ quan HQ (số 05/TBKQ).
6. Mẫu Quyết định hủy Quyết định kiểm tra sau thông quan (số 06/QĐH).
7. Mẫu Thông báo tạm dừng kiểm tra sau thông quan (số 07/TBTD)
8. Mẫu Biên bản kiểm tra (số 08/BBKT).
9. Mẫu Biên bản công bố quyết định kiểm tra (số 09/BBCB).
10. Mẫu Biên bản giao nhận hồ sơ (số 10/BBGN).
11. Mẫu Biên bản làm việc (số 11/BBLV)
12. Mẫu Công văn thu thập thông tin (số 12/TTTT)
13. Mẫu Thông báo chuẩn bị hồ sơ, tài liệu (số 13/CBTL)
Tải về Phụ lục II Thông tư 121/2025/TT-BTC sửa đổi, bổ sung Phụ lục VIII Thông tư 38/2015/TT-BTC file word
>> Trọn bộ Phụ lục I Thông tư 121/2025/TT-BTC file word
Ngày 18/12/2025, Bộ trưởng Bộ Tài chính đã ban hành Thông tư 121/2025/TT-BTC sửa đổi, bổ sung một số điều của các Thông tư quy định về thủ tục hải quan, kiểm tra, giám sát hải quan, thuế xuất khẩu, thuế nhập khẩu và quản lý thuế đối với hàng hoá xuất khẩu, nhập khẩu. Thông tư 121/2025/TT-BTC có hiệu lực kể từ ngày 01 tháng 02 năm 2026. Quá trình thực hiện, nếu các văn bản liên quan đề cập tại Thông tư 121/2025/TT-BTC được sửa đổi, bổ sung hoặc thay thế thì thực hiện theo văn bản mới được sửa đổi, bổ sung hoặc thay thế. Điều 3 Thông tư 121/2025/TT-BTC |
Tải về Phụ lục II Thông tư 121/2025/TT-BTC sửa đổi, bổ sung Phụ lục VIII Thông tư 38/2015/TT-BTC file word? (Hình từ Internet)
Các trường hợp kiểm tra sau thông quan tại trụ sở người khai hải quan theo Thông tư 121/2025/TT-BTC?
Căn cứ tại Điều 143 Thông tư 38/2015/TT-BTC được sửa đổi bởi khoản 64 Điều 1 Thông tư 121/2025/TT-BTC có hiệu lực từ ngày 01/02/2026 thì:
Các trường hợp kiểm tra sau thông quan tại trụ sở người khai hải quan như sau:
(1) Các trường hợp theo quy định tại khoản 1 Điều 78 Luật Hải quan 2014, bao gồm cả trường hợp đã kiểm tra tại trụ sở cơ quan hải quan nhưng cơ quan hải quan phát hiện có thông tin mới hoặc dấu hiệu vi phạm, có rủi ro về thuế;
(2) Các trường hợp theo quy định tại khoản 2, khoản 3 Điều 78 Luật Hải quan 2014
Các trường hợp kiểm tra sau thông quan - Điều 78 Luật Hải quan 2014 (1) Kiểm tra khi có dấu hiệu vi phạm pháp luật hải quan và quy định khác của pháp luật liên quan đến quản lý xuất khẩu, nhập khẩu. (2) Đối với các trường hợp không thuộc quy định tại khoản 1 Điều này thì việc kiểm tra sau thông quan được thực hiện trên cơ sở áp dụng quản lý rủi ro. (3) Kiểm tra việc tuân thủ pháp luật của người khai hải quan. |
Lưu ý: Đối tượng kiểm tra sau thông quan tại trụ sở người khai hải quan
Điều 143 Thông tư 38/2015/TT-BTC được sửa đổi bởi khoản 64 Điều 1 Thông tư 121/2025/TT-BTC
Hồ sơ hải quan, sổ kế toán, chứng từ kế toán và các chứng từ khác, tài liệu, dữ liệu có liên quan đến hàng hóa xuất khẩu, nhập khẩu; thực tế hàng hóa xuất khẩu, nhập khẩu trong trường hợp cần thiết và còn điều kiện theo quy định tại Luật Hải quan 2014, trong thời hạn 05 (năm) năm kể từ ngày đăng ký tờ khai hải quan.
Nguyên tắc tiến hành thủ tục hải quan, kiểm tra, giám sát hải quan là gì?
Khi tiến hành thủ tục hải quan, kiểm tra, giám sát hải quan phải đảm bảo các nguyên tắc quy định tại Điều 16 Luật Hải quan 2014, cụ thể như sau:
(1) Hàng hóa, phương tiện vận tải phải được làm thủ tục hải quan, chịu sự kiểm tra, giám sát hải quan; vận chuyển đúng tuyến đường, đúng thời gian qua cửa khẩu hoặc các địa điểm khác theo quy định của pháp luật.
(2) Kiểm tra, giám sát hải quan được thực hiện trên cơ sở áp dụng quản lý rủi ro nhằm bảo đảm hiệu quả, hiệu lực quản lý nhà nước về hải quan và tạo thuận lợi cho hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh.
(3) Hàng hóa được thông quan, phương tiện vận tải được xuất cảnh, nhập cảnh sau khi đã hoàn thành thủ tục hải quan.
(4) Thủ tục hải quan phải được thực hiện công khai, nhanh chóng, thuận tiện và theo đúng quy định của pháp luật.
(5) Việc bố trí nhân lực, thời gian làm việc phải đáp ứng yêu cầu hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh.
_________
>> Xem thêm:
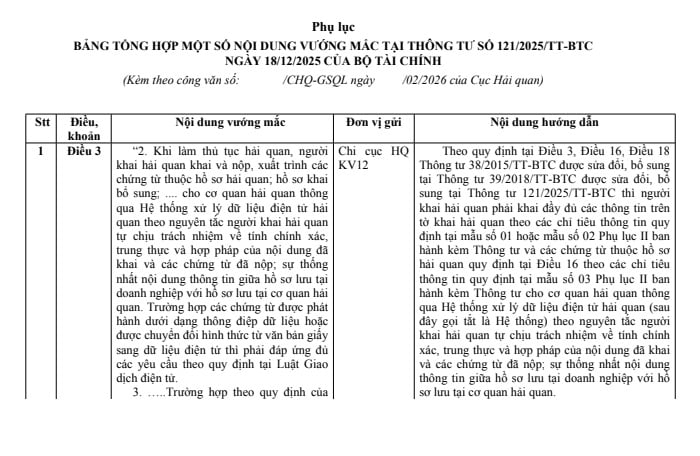
Ngày 13/2/2026, Cục Hải quan đã có Công văn 12466/CHQ-GSQL năm 2026 hướng dẫn vướng mắc Thông tư 121/2025/TT-BTC.
Theo đó, bảng tổng hợp một số nội dung vướng mắc tại Thông tư 121/2025/TT-BTC, cụ thể như sau:
PHỤ LỤC
BẢNG TỔNG HỢP MỘT SỐ NỘI DUNG VƯỚNG MẮC TẠI THÔNG TƯ SỐ 121/2025/TT-BTC NGÀY 18/12/2025 CỦA BỘ TÀI CHÍNH
(Kèm theo Công văn 12466/CHQ-GSQL năm 2026 của Cục Hải quan)
Xem chi tiết TẠI ĐÂY
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];