- Nhập khẩu túi ni lông làm từ màng nhựa đơn HDPE để bán thì có đóng thuế thu bảo vệ môi trường không?
- Thuế bảo vệ môi trường của túi ni lông làm từ màng nhựa đơn HDPE được tính theo công thức nào?
- Thời điểm tính thuế bảo vệ môi trường đối với túi ni lông làm từ màng nhựa đơn HDPE nhập khẩu là khi nào?
Nhập khẩu túi ni lông làm từ màng nhựa đơn HDPE để bán thì có đóng thuế thu bảo vệ môi trường không?
Nhập khẩu túi ni lông làm từ màng nhựa đơn HDPE để bán thì có đóng thuế thu bảo vệ môi trường không, thì theo quy định tại khoản 3 Điều 2 Nghị định 67/2011/NĐ-CP được sửa đổi bởi Điều 1 Nghị định 69/2012/NĐ-CP như sau:
Đối tượng chịu thuế
Đối tượng chịu thuế thực hiện theo quy định tại Điều 3 của Luật Thuế bảo vệ môi trường.
1. Đối với xăng, dầu, mỡ nhờn quy định tại Khoản 1 Điều 3 của Luật Thuế bảo vệ môi trường là các loại xăng, dầu, mỡ nhờn gốc hóa thạch. Đối với nhiên liệu hỗn hợp chứa nhiên liệu sinh học và xăng, dầu, mỡ nhờn gốc hóa thạch, chỉ tính thu thuế bảo vệ môi trường đối với phần xăng, dầu, mỡ nhờn gốc hóa thạch.
2. Đối với dung dịch hydro-chloro-fluoro-carbon (ký hiệu là HCFC) quy định tại khoản 3 Điều 3 của Luật Thuế bảo vệ môi trường là loại gas dùng làm môi chất sử dụng trong thiết bị lạnh và trong công nghiệp bán dẫn.
3. Đối với túi ni lông thuộc diện chịu thuế (túi nhựa) quy định tại Khoản 4 Điều 3 của Luật thuế bảo vệ môi trường là loại túi, bao bì nhựa mỏng có hình dạng túi (có miệng túi, có đáy túi, có thành túi và có thể đựng sản phẩm trong đó) được làm từ màng nhựa đơn HDPE (high density polyethylene resin), LDPE (Low density polyethylen) hoặc LLDPE (Linear low density polyethylen resin), trừ bao bì đóng gói sẵn hàng hóa và túi ni lông đáp ứng tiêu chí thân thiện với môi trường theo quy định của Bộ Tài nguyên và Môi trường.
Bao bì đóng gói sẵn hàng hoá quy định tại Khoản này (kể cả có hình dạng túi và không có hình dạng túi), bao gồm:
a) Bao bì đóng gói sẵn hàng hóa nhập khẩu;
b) Bao bì mà tổ chức, hộ gia đình, cá nhân tự sản xuất hoặc nhập khẩu để đóng gói sản phẩm do tổ chức, hộ gia đình, cá nhân đó sản xuất, gia công ra hoặc mua sản phẩm về đóng gói hoặc làm dịch vụ đóng gói;
c) Bao bì mà tổ chức, hộ gia đình, cá nhân mua trực tiếp của người sản xuất hoặc người nhập khẩu để đóng gói sản phẩm do tổ chức, hộ gia đình, cá nhân đó sản xuất, gia công ra hoặc mua sản phẩm về đóng gói hoặc làm dịch vụ đóng gói.
Theo đó tại khoản Điều 3 Thông tư 152/2011/TT-BTC như sau:
Người nộp thuế
1. Người nộp thuế bảo vệ môi trường là tổ chức, hộ gia đình, cá nhân sản xuất, nhập khẩu hàng hóa thuộc đối tượng chịu thuế quy định tại Điều 1 của Thông tư này.
2. Người nộp thuế bảo vệ môi trường trong một số trường hợp cụ thể được quy định như sau:
2.1. Người nhận uỷ thác nhập khẩu hàng hoá là người nộp thuế bảo vệ môi trường, không phân biệt hình thức nhận uỷ thác nhập khẩu và xuất giao trả hàng cho người uỷ thác hay nhận uỷ thác nhập khẩu.
…
Theo quy định trên thì túi ni lông làm từ màng nhựa đơn HDPE thuộc đối tượng chịu thuế.
Như vậy, thì việc nhập khẩu túi ni lông làm từ màng nhựa đơn HDPE để bán thuộc trường hợp phải đóng thuế thu bảo vệ môi trường.
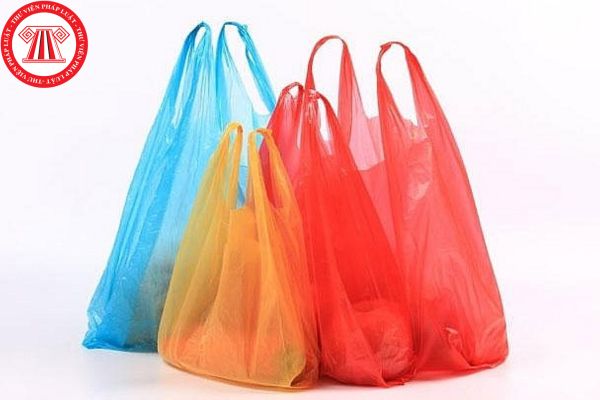
Nhập khẩu túi ni lông làm từ màng nhựa đơn HDPE để bán thì có đóng thuế bảo vệ môi trường không? (Hình từ Internet)
Thuế bảo vệ môi trường của túi ni lông làm từ màng nhựa đơn HDPE được tính theo công thức nào?
Thuế bảo vệ môi trường của túi ni lông làm từ màng nhựa đơn HDPE được tính theo công thức được quy định tại Điều 4 Thông tư 152/2011/TT-BTC như sau:
Phương pháp tính thuế
Thuế bảo vệ môi trường phải nộp được tính theo công thức sau:
Thuế bảo vệ môi trường phải nộp = Số lượng đơn vị hàng hoá tính thuế x Mức thuế tuyệt đối trên một đơn vị hàng hoá
Như vậy, theo quy định trên thì thuế bảo vệ môi trường của túi ni lông làm từ màng nhựa đơn HDPE được tính theo công thức sau:
Thuế bảo vệ môi trường phải nộp = Số lượng đơn vị hàng hoá tính thuế x Mức thuế tuyệt đối trên một đơn vị hàng hoá
Thời điểm tính thuế bảo vệ môi trường đối với túi ni lông làm từ màng nhựa đơn HDPE nhập khẩu là khi nào?
Thời điểm tính thuế bảo vệ môi trường đối với túi ni lông làm từ màng nhựa đơn HDPE nhập khẩu được quy định tại khoản 3 Điều 6 Thông tư 152/2011/TT-BTC như sau:
Thời điểm tính thuế
1. Đối với hàng hóa sản xuất bán ra, trao đổi, tặng cho, khuyến mại, quảng cáo, thời điểm tính thuế là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa.
2. Đối với hàng hóa sản xuất đưa vào tiêu dùng nội bộ, thời điểm tính thuế là thời điểm đưa hàng hóa vào sử dụng.
3. Đối với hàng hóa nhập khẩu, thời điểm tính thuế là thời điểm đăng ký tờ khai hải quan, trừ xăng dầu nhập khẩu để bán quy định tại khoản 4 điều này.
4. Đối với xăng, dầu sản xuất hoặc nhập khẩu để bán, thời điểm tính thuế là thời điểm doanh nghiệp đầu mối kinh doanh xăng, dầu bán ra.
Như vậy, theo quy định trên thì thời điểm tính thuế bảo vệ môi trường đối với túi ni lông làm từ màng nhựa đơn HDPE nhập khẩu là thời điểm đăng ký tờ khai hải quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];