Toàn văn Thông tư 09/2026/TT-BNNMT sửa đổi Thông tư 02 về thi hành Luật Bảo vệ môi trường ra sao?
Ngày 29/1/2026, Bộ Nông nghiệp và Môi trường đã ban hành Thông tư 09/2026/TT-BNNMT sửa đổi Thông tư 02/2022/TT-BTNMT hướng dẫn Luật Bảo vệ môi trường được sửa đổi bởi Thông tư 07/2025/TT-BTNMT và Thông tư 07/2025/TT-BNNMT do Bộ trưởng Bộ Nông nghiệp và Môi trường ban hành
>>> TẢI VỀ Toàn văn Thông tư 09/2026/TT-BNNMT
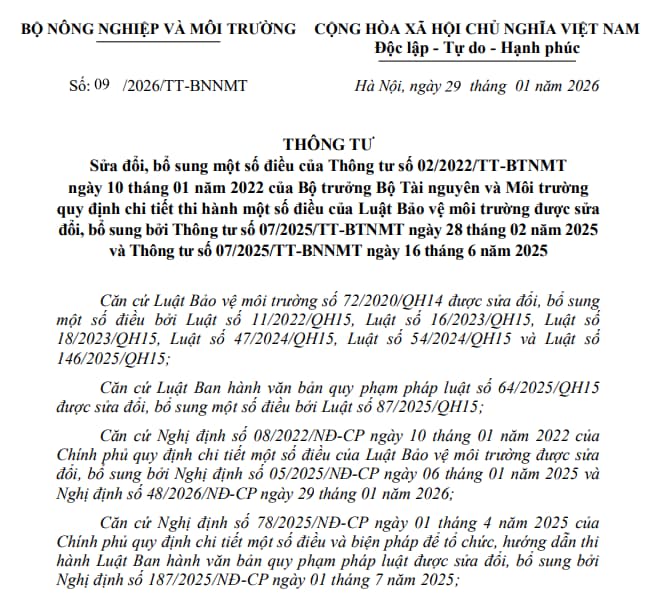
Theo đó, tại Điều 2 Thông tư 09/2026/TT-BNNMT sửa đổi, bổ sung Điều 5 Thông tư 02/2022/TT-BTNMT về bảo vệ môi trường nước dưới đất như sau:
(1) Việc bảo vệ môi trường nước dưới đất trong hoạt động thăm dò, khai thác nước dưới đất được thực hiện theo quy định tại Mục 3 Chương IV Thông tư số 03/2024/TT-BTNMT ngày 16 tháng 5 năm 2024 của Bộ trưởng Bộ Tài nguyên và Môi trường quy định chi tiết thi hành một số điều của Luật Tài nguyên nước được sửa đổi, bổ sung bởi Thông tư 06/2026/TT-BNNMT ngày 17 tháng 01 năm 2026.
(2) Việc quan trắc, giám sát chất lượng nước dưới đất trong hoạt động khai thác nước dưới đất được thực hiện theo quy định tại Nghị định 53/2024/NĐ-CP ngày 16 tháng 5 năm 2024 của Chính phủ quy định chi tiết thi hành một số điều của Luật Tài nguyên nước được sửa đổi, bổ sung bởi Nghị định 23/2026/NĐ-CP ngày 17 tháng 01 năm 2026.
(3) Cơ quan, tổ chức, cộng đồng dân cư, hộ gia đình và cá nhân gây ô nhiễm môi trường nước dưới đất có trách nhiệm thực hiện các biện pháp quản lý, xử lý nước thải, chất thải rắn và biện pháp bảo vệ môi trường khác nhằm ngăn chặn việc phát tán chất ô nhiễm vào môi trường nước dưới đất theo quy định về quản lý, xử lý nước thải, chất thải rắn và quy định của pháp luật có liên quan.
Toàn văn Thông tư 09/2026/TT-BNNMT sửa đổi Thông tư 02 về thi hành Luật Bảo vệ môi trường ra sao? (Hình từ Internet)
Nguyên tắc bảo vệ môi trường ra sao?
Căn cứ theo Điều 4 Luật Bảo vệ môi trường 2020 quy định về nguyên tắc bảo vệ môi trường như sau:
- Bảo vệ môi trường là quyền, nghĩa vụ và trách nhiệm của mọi cơ quan, tổ chức, cộng đồng dân cư, hộ gia đình và cá nhân.
- Bảo vệ môi trường là điều kiện, nền tảng, yếu tố trung tâm, tiên quyết cho phát triển kinh tế - xã hội bền vững. Hoạt động bảo vệ môi trường phải gắn kết với phát triển kinh tế, quản lý tài nguyên và được xem xét, đánh giá trong quá trình thực hiện các hoạt động phát triển.
- Bảo vệ môi trường gắn kết hài hòa với an sinh xã hội, quyền trẻ em, bình đẳng giới, bảo đảm quyền mọi người được sống trong môi trường trong lành.
- Hoạt động bảo vệ môi trường phải được tiến hành thường xuyên, công khai, minh bạch; ưu tiên dự báo, phòng ngừa ô nhiễm, sự cố, suy thoái môi trường, quản lý rủi ro về môi trường, giảm thiểu phát sinh chất thải, tăng cường tái sử dụng, tái chế chất thải để khai thác giá trị tài nguyên của chất thải.
- Bảo vệ môi trường phải phù hợp với quy luật, đặc điểm tự nhiên, văn hóa, lịch sử, cơ chế thị trường, trình độ phát triển kinh tế - xã hội; thúc đẩy phát triển vùng đồng bào dân tộc thiểu số và miền núi.
- Cơ quan, tổ chức, cộng đồng dân cư, hộ gia đình và cá nhân được hưởng lợi từ môi trường có nghĩa vụ đóng góp tài chính cho hoạt động bảo vệ môi trường; gây ô nhiễm, sự cố và suy thoái môi trường phải chi trả, bồi thường thiệt hại, khắc phục, xử lý và chịu trách nhiệm khác theo quy định của pháp luật.
- Hoạt động bảo vệ môi trường bảo đảm không gây phương hại chủ quyền, an ninh và lợi ích quốc gia, gắn liền với bảo vệ môi trường khu vực và toàn cầu.
Đối tượng nào chịu thuế bảo vệ môi trường?
Căn cứ tại Điều 3 Luật Thuế bảo vệ môi trường 2010 quy định đối tượng chịu thuế bảo vệ môi trường gồm:
(1) Xăng, dầu, mỡ nhờn
- Xăng, trừ etanol;
- Nhiên liệu bay;
- Dầu diezel;
- Dầu hỏa;
- Dầu mazut;
- Dầu nhờn;
- Mỡ nhờn.
(2) Than đá, bao gồm:
- Than nâu;
- Than an-tra-xít (antraxit);
- Than mỡ;
- Than đá khác.
(3) Dung dịch hydro-chloro-fluoro-carbon (HCFC)
(4) Túi ni lông thuộc diện chịu thuế (túi nhựa)
(5) Thuốc diệt cỏ thuộc loại hạn chế sử dụng.
(6) Thuốc trừ mối thuộc loại hạn chế sử dụng.
(7) Thuốc bảo quản lâm sản thuộc loại hạn chế sử dụng.
(8) Thuốc khử trùng kho thuộc loại hạn chế sử dụng.
(9) Trường hợp xét thấy cần thiết phải bổ sung đối tượng chịu thuế khác cho phù hợp với từng thời kỳ thì Ủy ban thường vụ Quốc hội xem xét, quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];