Toàn văn Quyết định 54/QĐ-BTC về sửa đổi thủ tục hành chính lĩnh vực kinh doanh bảo hiểm ra sao?
Ngày 15/1/2026, Bộ trưởng Bộ Tài chính đã ban hành Quyết định 54/QĐ-BTC năm 2026 về việc công bố thủ tục hành chính được sửa đổi, bổ sung trong lĩnh vực kinh doanh bảo hiểm thuộc phạm vi chức năng quản lý của Bộ Tài chính.
>>> TẢI VỀ Toàn văn Quyết định 54/QĐ-BTC năm 2026
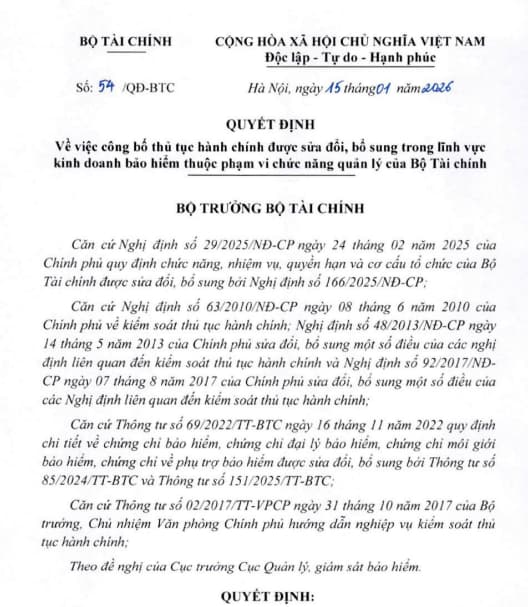
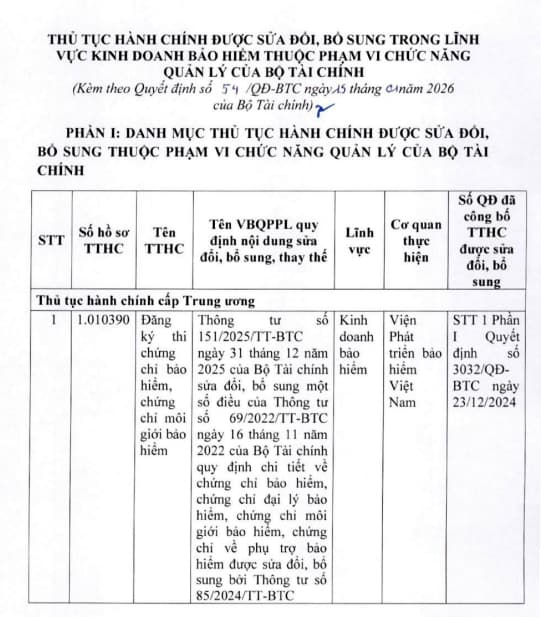
Theo đó, tại Phụ lục ban hành kèm theo Quyết định 54/QĐ-BTC năm 2026 quy định về thủ tục hành chính lĩnh vực kinh doanh bảo hiểm được sửa đổi, chi tiết như sau:
>>> TẢI VỀ
Toàn văn Quyết định 54/QĐ-BTC về sửa đổi thủ tục hành chính lĩnh vực kinh doanh bảo hiểm ra sao? (Hình từ Internet)
Hoạt động thanh tra, kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm từ 01/01/2026 ra sao?
Hoạt động thanh tra, kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm từ 01/01/2026 quy định tại Điều 154 Luật Kinh doanh bảo hiểm 2022 (được sửa đổi, bổ sung bởi khoản 13 Điều 1 Luật Kinh doanh bảo hiểm sửa đổi 2025) như sau:
- Cơ quan quản lý nhà nước về hoạt động kinh doanh bảo hiểm thực hiện chức năng kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm.
- Khi xét thấy cần thiết, để thực hiện kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm, cơ quan quy định tại khoản 1 Điều 154 Luật Kinh doanh bảo hiểm 2022 có quyền thuê tổ chức kiểm toán độc lập, công ty tư vấn hoặc chuyên gia đánh giá, có ý kiến về chuyên môn đối với một số nội dung sau đây có dấu hiệu ảnh hưởng tới sự an toàn, lành mạnh của đối tượng kiểm tra và phải bảo đảm tính độc lập, khách quan, không xung đột lợi ích:
+ Dự phòng nghiệp vụ;
+ Khả năng thanh toán;
+ Tái bảo hiểm;
+ Đầu tư;
+ Tách nguồn vốn chủ sở hữu và nguồn phí bảo hiểm, phân chia thặng dư;
+ Quy tắc, điều khoản, biểu phí bảo hiểm.
- Tổ chức kiểm toán độc lập, công ty tư vấn hoặc chuyên gia được thuê chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, khách quan của số liệu, tài liệu đánh giá, ý kiến về các nội dung đưa ra.
- Thanh tra hoạt động kinh doanh bảo hiểm thực hiện theo quy định của pháp luật thanh tra; kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm thực hiện theo Luật Kinh doanh bảo hiểm 2022 và quy định của pháp luật về kiểm tra chuyên ngành.
Sửa đổi quy định về tách nguồn vốn chủ sở hữu và nguồn phí bảo hiểm, phân chia thặng dư thế nào?
Căn cứ Điều 101 Luật Kinh doanh bảo hiểm 2022 (được sửa đổi, bổ sung bởi khoản 8 Điều 1 Luật Kinh doanh bảo hiểm sửa đổi 2025) về tách nguồn vốn chủ sở hữu và nguồn phí bảo hiểm, phân chia thặng dư như sau:
(1) Doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm, chỉ nhánh nước ngoài tại Việt Nam phải thực hiện việc tách, ghi nhận và theo dõi riêng đối với nguồn vốn chủ sở hữu và nguồn phí bảo hiểm sau đây:
- Nguồn vốn chủ sở hữu, nguồn phí bảo hiểm và tài sản tương ứng của từng nguồn vốn;
- Doanh thu, chi phí, kết quả từ hoạt động kinh doanh bảo hiểm, hoạt động đầu tư của nguồn vốn chủ sở hữu và nguồn phí bảo hiểm;
- Nguồn phí bảo hiểm từ hoạt động kinh doanh bảo hiểm trong và ngoài phạm vi lãnh thổ Việt Nam; doanh thu, chi phí, dự phòng nghiệp vụ, các khoản chi phí tương ứng từ hoạt động kinh doanh bảo hiểm trong và ngoài phạm vi lãnh thổ Việt Nam.
(2) Doanh nghiệp bảo hiểm nhân thọ phải đăng ký và thực hiện theo phương pháp đã được Bộ Tài chính chấp thuận đối với nguyên tắc tách nguồn vốn chủ sở hữu và nguồn phí bảo hiểm, nguyên tắc phân chia thặng dư đối với các hợp đồng bảo hiểm nhân thọ có chia lãi. Doanh nghiệp bảo hiểm phi nhân thọ, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài phải thông báo bằng văn bản cho Bộ Tài chính nguyên tắc tách nguồn vốn chủ sở hữu và nguồn phí bảo hiểm trước khi thực hiện và phải thực hiện theo đúng văn bản đã thông báo cho Bộ Tài chính.
(3) Chính phủ quy định chi tiết về hồ sơ, trình tự, thủ tục đăng ký và thông báo quy định tại khoản 2 Điều 101 Luật Kinh doanh bảo hiểm 2022.
(4) Bộ trưởng Bộ Tài chính quy định chi tiết việc tách nguồn vốn chủ sở hữu và nguồn phí bảo hiểm, nguyên tắc phân chia thặng dư đối với các hợp đồng bảo hiểm nhân thọ có chia lãi.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];