Toàn văn Quyết định 1037/QĐ-BTC về thủ tục hành chính mới trong lĩnh vực tài chính đất đai 2026 ra sao?
Ngày 28/4/2026, Bộ Tài chính đã ban hành Quyết định 1037/QĐ-BTC năm 2026 về việc công bố thủ tục hành chính mới ban hành trong lĩnh vực tài chính đất đai.
>>> TẢI VỀ Toàn văn Quyết định 1037/QĐ-BTC năm 2026
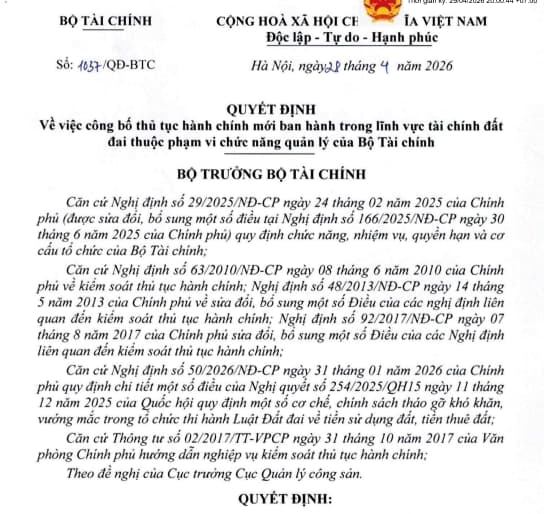
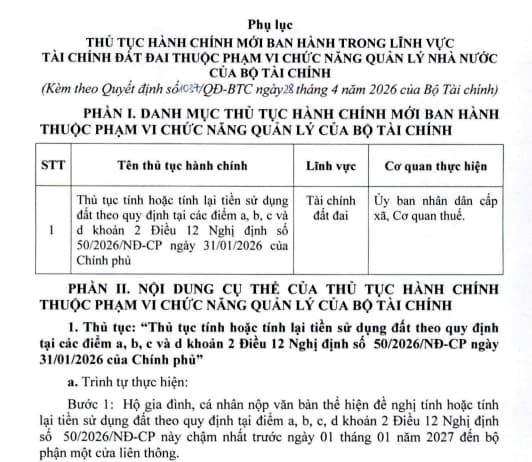
Theo đó, tại Phụ lục ban hành kèm theo Quyết định 1037/QĐ-BTC năm 2026 là 01 thủ tục hành chính mới ban hành thuộc lĩnh vực tài chính đất đai thuộc phạm vi chức năng quản lý của Bộ Tài chính, chi tiết như sau:
Xem chi tiết >>> Tải về
Toàn văn Quyết định 1037/QĐ-BTC về thủ tục hành chính mới trong lĩnh vực tài chính đất đai 2026 ra sao? (Hình từ Internet)
Trình tự thực hiện, thành phần hồ sơ thủ tục tính hoặc tính lại tiền sử dụng đất ra sao?
Căn cứ phần II Phụ lục ban hành kèm theo Quyết định 1037/QĐ-BTC năm 2026 nêu rõ trình tự thực hiện, thành phần hồ sơ thủ tục tính hoặc tính lại tiền sử dụng đất như sau:
Thủ tục: “Thủ tục tính hoặc tính lại tiền sử dụng đất theo quy định tại các điểm a, b, c và d khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP"
(1) Trình tự thực hiện:
Bước 1: Hộ gia đình, cá nhân nộp văn bản thể hiện đề nghị tính hoặc tính lại tiền sử dụng đất theo quy định tại điểm a, b, c, d khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP chậm nhất trước ngày 01 tháng 01 năm 2027 đến bộ phận một cửa liên thông.
Bước 2: Bộ phận một cửa liên thông cấp giấy tiếp nhận hồ sơ và hẹn trả kết quả; chuyển văn bản này đến Ủy ban nhân dân cấp xã nơi có đất để thực hiện việc xác định hạn mức giao đất ở của thửa đất được lựa chọn để tính hoặc tính lại tiền sử dụng đất; chuyển thông tin đến cơ quan thuế.
Bước 3: Cơ quan thuế thực hiện việc tính hoặc tính lại tiền sử dụng đất theo quy định tại Nghị định 50/2026/NĐ-CP; ban hành thông báo nộp tiền sử dụng đất hoặc thông báo điều chỉnh thông báo nộp tiền sử dụng đất gửi cho người sử dụng đất; đồng thời gửi thông tin đến Ủy ban nhân dân cấp xã theo quy định.
(2) Cách thức thực hiện:
Gửi trực tiếp, gửi qua dịch vụ bưu chính, gửi qua phương thức điện tử, gửi qua Cổng dịch vụ công trực tuyến hoặc gửi qua hình thức khác theo quy định của pháp luật về quản lý thuế.
(3) Thành phần, số lượng hồ sơ:
- Thành phần hồ sơ (điểm đ khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP):
+ Văn bản đề nghị tính hoặc tính lại tiền sử dụng đất: 01 bản chính.
- Số lượng hồ sơ: 01 bộ.
(4) Đối tượng thực hiện thủ tục hành chính: Người sử dụng đất.
(5) Cơ quan giải quyết thủ tục hành chính: Ủy ban nhân dân cấp xã, Cơ quan
(6) Kết quả thực hiện thủ tục hành chính: Thông báo nộp tiền sử dụng đất hoặc thông báo điều chỉnh thông báo nộp tiền sử dụng đất gửi cho người sử dụng đất.
(7) Phí, lệ phí: Không có.
(8) Yêu cầu, điều kiện thực hiện thủ tục hành chính: Không.
(9) Căn cứ pháp lý của thủ tục hành chính:
Điều 12 Nghị định 50/2026/NĐ-CP quy định chi tiết một số điều của Nghị quyết 254/2025/QH15 quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai về tiền sử dụng đất, tiền thuê đất.
Quyền cơ bản của người sử dụng đất được quy định ra sao?
Căn cứ Điều 26 Luật Đất đai 2024, quy định về quyền chung của người sử dụng đất như sau:
- Được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất khi có đủ điều kiện theo quy định của pháp luật về đất đai.
- Hưởng thành quả lao động, kết quả đầu tư trên đất sử dụng hợp pháp.
- Hưởng các lợi ích khi Nhà nước đầu tư để bảo vệ, cải tạo và phát triển đất nông nghiệp.
- Được Nhà nước hướng dẫn và giúp đỡ trong việc cải tạo, phục hồi đất nông nghiệp.
- Được Nhà nước bảo hộ khi người khác xâm phạm quyền, lợi ích hợp pháp về đất đai của mình.
- Được quyền chuyển mục đích sử dụng đất theo quy định của Luật Đất đai 2024 và quy định khác của pháp luật có liên quan.
- Được bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất theo quy định của Luật Đất đai 2024.
- Khiếu nại, tố cáo, khởi kiện về những hành vi vi phạm quyền sử dụng đất hợp pháp của mình và những hành vi khác vi phạm pháp luật về đất đai.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];