Quyết định 2777/QĐ-BTC về thủ tục hành chính sửa đổi lĩnh vực đầu tư theo phương thức đối tác công tư thế nào?
Ngày 6/10/2026, Bộ Tài Chính đã ban hành Quyết định 2777/QĐ-BTC năm 2026 công bố thủ tục hành chính sửa đổi, bổ sung trong lĩnh vực đầu tư theo phương thức đối tác công tư thuộc phạm vi chức năng quản lý của Bộ Tài chính.
>>> TẢI VỀ Quyết định 2777/QĐ-BTC năm 2026
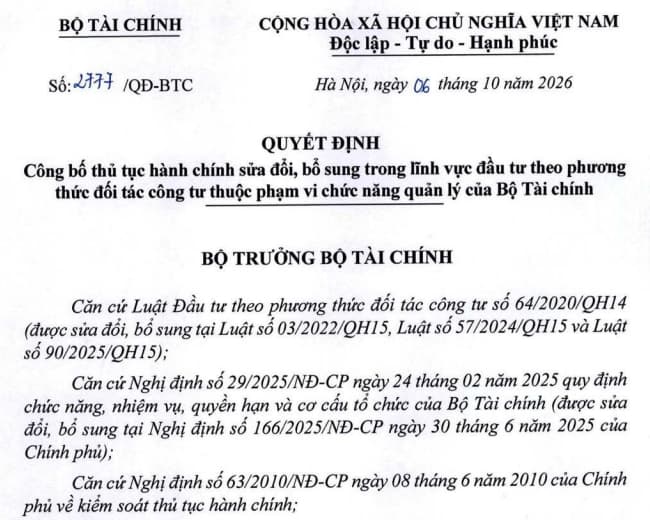
Theo đó, tại Phụ lục ban hành kèm theo Quyết định 2777/QĐ-BTC năm 2026 là này thủ tục hành chính sửa đổi, bổ sung trong lĩnh vực đầu tư theo phương thức đối tác công tư thuộc phạm vi chức năng quản lý của Bộ Tài chính (theo các Phụ lục I và II ban hành kèm theo) chi tiết như sau:
(1) Thủ tục hành chính cấp trung ương
- Trình tự chuẩn bị dự án đầu tu do nhà đầu tư đề xuất;
- Thẩm định báo cáo nghiên cứu khả thi, phê duyệt dự án áp dụng loại hợp đồng BT không yêu cầu thanh toán.
(2) Thủ tục hành chính cấp tỉnh
- Trình tự chuẩn bị dự án đầu tư do nhà đầu tư đề xuất;
Thẩm định báo cáo nghiên cứu khả thi, phê đuyệt dự án, điều chinh dự án áp dụng loại hợp đồng BT không yêu cầu thanh toán.
Xem chi tiết nội dung từng thủ tục >>> Tải về
*Lưu ý: Quyết định 2777/QĐ-BTC năm 2026 có hiệu lực từ ngày 6/10/2026.
Quyết định 2777/QĐ-BTC về thủ tục hành chính sửa đổi lĩnh vực đầu tư theo phương thức đối tác công tư thế nào?
Áp dụng các loại hợp đồng PPP được quy định ra sao?
Dự án PPP theo quy định tại Điều 9 Nghị định 180/2025/NĐ-CP được thực hiện theo một hoặc kết hợp các loại hợp đồng PPP được quy định tại Điều 11 Nghị định 180/2025/NĐ-CP được bổ sung thêm nội dung bởi Điều 4 Nghị định 377/2026/NĐ-CP sau đây:
(1) Hợp đồng BOT (Xây dựng - Kinh doanh - Chuyển giao), BTO (Xây dựng - Chuyển giao - Kinh doanh), BOO (Xây dựng - Sở hữu Kinh doanh) theo quy định tại khoản 1 Điều 45 Luật Đầu tư theo phương thức đối tác công tư 2020 được áp dụng đối với dự án có hoạt động đầu tư, xây dựng, nâng cấp, mở rộng hạ tầng khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số hoặc kết hợp hoạt động nghiên cứu khoa học, phát triển công nghệ và tạo ra sản phẩm, dịch vụ khoa học, công nghệ để kinh doanh, thương mại hóa.
(2) Hợp đồng BTL (Xây dựng - Chuyển giao - Thuê dịch vụ), BLT (Xây dựng - Thuê dịch vụ - Chuyển giao) quy định tại khoản 2 Điều 45 Luật Đầu tư theo phương thức đối tác công tư 2020 được áp dụng đối với dự án có hoạt động đầu tư, xây dựng, nâng cấp, mở rộng hạ tầng khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số hoặc kết hợp hoạt động nghiên cứu khoa học, phát triển công nghệ để tạo ra sản phẩm, dịch vụ khoa học, công nghệ nhưng không nhằm mục đích kinh doanh, thương mại hóa.
(3) Hợp đồng BT (Xây dựng - Chuyển giao) quy định tại khoản 2a Điều 45 Luật Đầu tư theo phương thức đối tác công tư 2020 (được sửa đổi, bổ sung tại Luật sửa đổi Luật Quy hoạch, Luật Đầu tư, Luật Đầu tư theo phương thức đối tác công tư và Luật Đấu thầu 2024) được áp dụng đối với dự án có hoạt động đầu tư, xây dựng hoặc cải tạo, nâng cấp, mở rộng hạ tầng khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số để chuyển giao cho cơ quan nhà nước sau khi hoàn thành giai đoạn đầu tư xây dựng.
(4) Hợp đồng O&M (Kinh doanh - Quản lý) quy định tại điểm d khoản 1 Điều 45 Luật Đầu tư theo phương thức đối tác công tư 2020 được áp dụng đối với dự án cơ quan nhà nước đã có hạ tầng khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số và cần kinh nghiệm quản lý, vận hành của nhà đầu tư để nghiên cứu khoa học, phát triển công nghệ và thương mại hóa sản phẩm khoa học, công nghệ.
(5) Hợp đồng hỗn hợp quy định tại khoản 3 Điều 45 của Luật Đầu tư theo phương thức đối tác công tư được áp dụng đối với các dự án cần kết hợp nhiều loại hợp đồng khác nhau để phù hợp với điều kiện thực tế của dự án, đặc điểm, khả năng thương mại hóa của công nghệ.
Hợp đồng hỗn hợp có thể được kết hợp một hoặc một số loại hợp đồng quy định tại các khoản 1, 2, 3 và 4 Điều 11 Nghị định 180/2025/NĐ-CP hoặc mô hình hợp tác khác theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo, pháp luật về dữ liệu và pháp luật khác có liên quan. Các bên thỏa thuận, thống nhất về việc kết hợp các loại hợp đồng, mô hình hợp tác, phương thức quản lý, phương án thu hồi vốn đầu tư.
Nguyên tắc quản lý đầu tư theo phương thức PPP thế nào?
Nguyên tắc quản lý đầu tư theo phương thức PPP được quy định tại Điều 7 Luật Đầu tư theo phương thức đối tác công tư 2020
- Phù hợp với chiến lược, kế hoạch phát triển kinh tế - xã hội của quốc gia và quy hoạch có liên quan theo quy định của pháp luật về quy hoạch.
- Bảo đảm quản lý, sử dụng hiệu quả các nguồn lực của Nhà nước trong dự án PPP.
- Việc thực hiện hoạt động kiểm tra, thanh tra, kiểm toán nhà nước, giám sát dự án PPP phải bảo đảm không làm cản trở hoạt động đầu tư, kinh doanh bình thường của nhà đầu tư, doanh nghiệp dự án PPP.
- Bảo đảm đầu tư công khai, minh bạch, bình đẳng, bền vững và hiệu quả.
- Bảo đảm hài hòa lợi ích giữa Nhà nước, nhà đầu tư, người sử dụng và cộng đồng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];