Toàn văn Công văn 5109/CT-CS năm 2025 phản hồi đề nghị đổi thẩm quyền xác nhận hồ sơ khai thuế sử dụng đất nông nghiệp?
Ngày 12/11/2025, Cục Thuế ban hành Công văn 5109/CT-CS năm 2025 phản hồi đề nghị thay đổi thẩm quyền xác nhận của UBND cấp xã tại tờ khai thuế sử dụng đất nông nghiệp (Mẫu số 02/SDDNN) sang cho Văn phòng đăng ký đất đai hoặc Thuế cơ sở hoặc bỏ nội dung xác nhận của cơ quan hành chính nhà nước (tương tự như tờ khai lệ phí trước bạ) để tránh phát sinh thủ tục không cần thiết và gây khó khăn, phiền hà cho người dân.
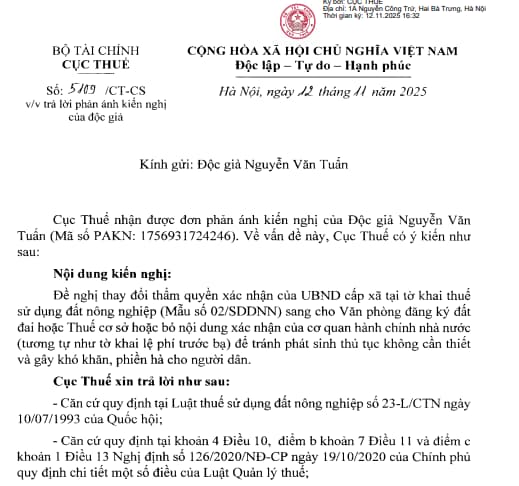
>>> Tải về Toàn văn Công văn 5109/CT-CS năm 2025
Cục Thuế đã phản hồi đề nghị đổi thẩm quyền xác nhận hồ sơ khai thuế sử dụng đất nông nghiệp trong Công văn 5109/CT-CS năm 2025 như sau:
- Căn cứ quy định tại Luật thuế sử dụng đất nông nghiệp 1993;
- Căn cứ quy định tại khoản 4 Điều 10, điểm b khoản 7 Điều 11 và điểm c khoản 1 Điều 13 Nghị định 126/2020/NĐ-CP;
- Căn cứ Mẫu số 02/SDDNN (tờ khai thuế sử dụng đất nông nghiệp áp dụng đối với hộ gia đình, cá nhân có đất chịu thuế) ban hành kèm theo Thông tư 80/2021/TT-BTC hướng dẫn thi hành một số điều của Luật Quản lý thuế 2019 và Nghị định 126/2020/NĐ-CP (sửa đổi, bổ sung tại Thông tư 40/2025/TT-BTC).
Căn cứ quy định nêu trên: hộ gia đình, cá nhân sử dụng đất thuộc đối tượng chịu thuế sử dụng đất nông nghiệp nộp hồ sơ khai thuế đến Uỷ ban nhân dân cấp xã nơi có đất thuộc đối tượng chịu thuế. Hằng năm, người nộp thuế không phải kê khai lại hồ sơ khai thuế nếu không phát sinh thay đổi tăng, giảm diện tích đất chịu thuế sử dụng đất nông nghiệp. Nội dung xác nhận của Uỷ ban nhân dân cấp xã tại tờ khai thuế sử dụng đất nông nghiệp (mẫu số 02/SDDNN) là căn cứ để cơ quan thuế xác định số thuế phải nộp.
Hiện nay, thuế sử dụng đất nông nghiệp được miễn đến hết ngày 31/12/2030 theo Nghị quyết 55/2010/QH12 về miễn, giảm thuế sử dụng đất nông nghiệp (được sửa đổi, bổ sung bởi Nghị quyết 28/2016/QH14, Nghị quyết 107/2020/QH14 và Nghị quyết 216/2025/QH15), trừ diện tích đất nông nghiệp mà Nhà nước giao cho tổ chức quản lý nhưng không trực tiếp sử dụng đất để sản xuất nông nghiệp mà giao cho tổ chức, cá nhân khác nhận thầu theo hợp đồng để sản xuất nông nghiệp.

Toàn văn Công văn 5109/CT-CS năm 2025 phản hồi đề nghị đổi thẩm quyền xác nhận hồ sơ khai thuế sử dụng đất nông nghiệp? (Hình ảnh từ Internet)
Những loại đất nào phải chịu thuế sử dụng đất nông nghiệp?
Căn cứ theo quy định tại Điều 2 Nghị định 74-CP năm 1993 thì đất chịu thuế sử dụng đất nông nghiệp gồm:
- Đất trồng trọt là đất trồng cây hàng năm, đất trồng cây lâu năm, đất trồng cỏ.
+ Đất trồng cây hàng năm là đất trồng các loại cây có thời gian sinh trưởng (từ khi trồng đến khi thu hoạch) không quá 365 ngày như lúa, ngô, rau, lạc... hoặc cây trồng một lần cho thu hoạch một vài năm nhưng không trải qua thời kỳ xây dựng cơ bản như mía, chuối, cói, gai, sả, dứa (thơm)..
+ Đất trồng cây lâu năm là đất trồng các loại cây có chu kỳ sinh trưởng trên 365 ngày, trồng một lần nhưng cho thu hoạch trong nhiều năm và phải trải qua một thời kỳ xây dựng cơ bản mới cho thu hoạch như cao su, chè, cà phê, cam, quýt, nhãn, cọ, dừa...
+ Đất trồng cỏ là đất đã có chủ sử dụng vào việc trồng cỏ để chăn nuôi gia súc.
- Đất có mặt nước nuôi trồng thuỷ sản là đất đã có chủ sử dụng chuyên nuôi trồng thuỷ sản hoặc vừa nuôi trồng thuỷ sản vừa trồng trọt, nhưng về cơ bản không sử dụng vào các mục đích khác.
- Đất trồng là đất đã được trồng rừng và đã giao cho tổ chức, cá nhân quản lý, chăm sóc và khai thác, không bao gồm đất đồi núi trọc.
Trong trường hợp không sử dụng đất thuộc diện chịu thuế theo quy định tại điều này chủ sử dụng đất vẫn phải nộp thuế theo quy định của Luật Thuế sử dụng đất nông nghiệp 1993.
Xử lý vi phạm Luật Thuế sử dụng đất nông nghiệp ra sao?
Việc xử lý các vi phạm Luật Thuế sử dụng đất nông nghiệp được quy định tại Điều 19 Nghị định 74-CP năm 1993 như sau:
- Tổ chức, cá nhân khai man, lậu thuế, trốn thuế thì ngoài việc phải nộp đủ số thuế thiếu theo quy định còn bị phạt tiền, vi phạm lần thứ nhất: 0,2 lần; lần thứ 2: 0,4 lần; lần thứ 3: 0,5 lần số thuế thiếu.
- Tổ chức, cá nhân sử dụng đất mà không khai báo thì cơ quan thuế được quyền ấn định số thuế phải nộp sau khi có ý kiến bằng văn bản của Uỷ ban nhân dân cùng cấp về diện tích và hạng đất tính thuế, ngoài việc truy nộp đủ số thuế còn bị phạt tiền, vi phạm lần thứ 1: 0,5 lần; lần thứ 2: 0,8 lần; lần thứ 3: 1,0 lần số thuế không khai báo.
- Tổ chức, cá nhân nộp chậm tiền thuế hoặc tiền phạt, nếu quá 30 ngày kể từ ngày phải nộp ghi trong lệnh thu thuế hoặc quyết định xử phạt mà không có lý do chính đáng, ngoài việc phải nộp đủ số thuế hoặc tiền phạt còn bị phạt tiền bằng 0,1% số thuế thiếu hoặc tiền phạt cho mỗi ngày chậm nộp.
Việc nộp chậm tiền thuế hoặc tiền phạt trong các trường hợp sau đây được coi là có lý do chính đáng như trong vụ thu hoạch mưa nhiều, tiêu thụ chậm hoặc khó tiêu thụ, thiếu phương tiện vận chuyển, hộ gia đình nộp thuế gặp tai nạn bất ngờ có xác nhận của Uỷ ban nhân dân xã, phường, thị trấn.
- Những trường hợp có thể bị truy cứu trách nhiệm hình sự gồm:
+ Trốn thuế với số tiền tương đương trị giá của 5 tấn gạo trở lên;
+ Đã bị 3 lần xử phạt hành chính theo các Khoản 1, 2, 3 Điều 19 Nghị định 74-CP năm 1993 mà còn tái phạm.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];