Toàn văn Công văn 1246/CT-CS về việc ổn định tiền thuê đất 2026 của Cục Thuế chi tiết ra sao?
Dưới đây là "Toàn văn Công văn 1246/CT-CS về việc ổn định tiền thuê đất 2026 của Cục Thuế chi tiết ra sao?" như sau:
Ngày 3/3/2026, Cục Thuế đã có Công văn 1246/CT-CS năm 2026 về việc ổn định tiền thuê đất.
>>> TẢI VỀ Toàn văn Công văn 1246/CT-CS năm 2026
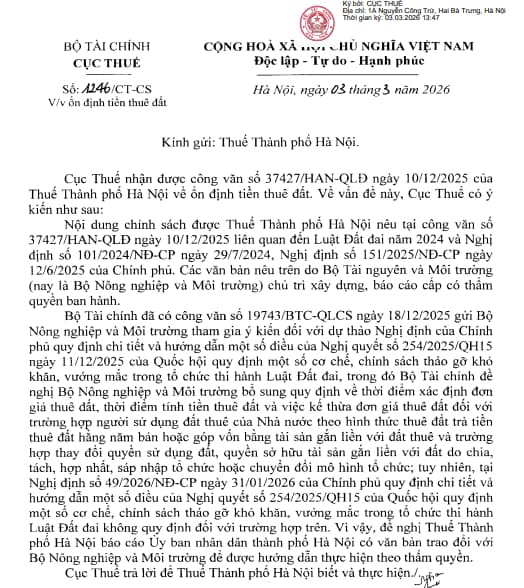
Theo đó, Cục Thuế nhận được Công văn 37427/HAN-QLĐ năm 2025 của Thuế Thành phố Hà Nội về ổn định tiền thuê đất.
Về vấn đề này, Cục Thuế có ý kiển như sau: Nội dung chính sách được Thuế Thành phố Hà Nội nêu tại Công văn 37427/HAN-QLĐ năm 2025 liên quan đến Luật Đất đai 2024 và Nghị định 101/2024/NĐ-CP, Nghị định 151/2025/NĐ-CP.
Các văn bản nêu trên do Bộ Tài nguyên và Môi trường (nay là Bộ Nông nghiệp và Môi trường) chủ trì xây dựng, báo cáo cấp có thầm quyền ban hành.
Bộ Tài chính đã có Công văn 19743/BTC-QLCS năm 2025 gửi Bộ Nông nghiệp và Môi trường tham gia ý kiến đối với dự thảo Nghị định của Chính phủ quy định chi tiết và hướng dẫn một số điều của Nghị quyết 254/2025/QH15 quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai, trong đó Bộ Tài chính đề nghị Bộ Nông nghiệp và Môi trường bổ sung quy định về thời điểm xác định đơn giá thuê đất, thời điểm tính tiền thuê đất và việc kế thừa đơn giá thuê đất đối với trường hợp người sử dụng đất thuê của Nhà nước theo hình thức thuê đất trả tiền thuê đất hằng năm bán hoặc góp vốn bằng tài sản gắn liền với đất thuê và trường hợp thay đổi quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất do chia, tách, hợp nhất, sáp nhập tổ chức hoặc chuyển đổi mô hình tổ chức;
Tuy nhiên, tại Nghị định 49/2026/NĐ-CP quy định chi tiết và hướng dẫn một số điều của Nghị quyết 254/2025/QH15 của Quốc hội quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai 2024 không quy định đối với trường hợp trên.
Vì vậy, để nghị Thuế Thành phố Hà Nội báo cáo Ủy ban nhân dân thành phố Hà Nội có văn bản trao đổi với Bộ Nông nghiệp và Môi trường để được hướng dẫn thực hiện theo thẩm quyền.
Cục Thuế trả lời để Thuế Thành phố Hà Nội biết và thực hiện
Toàn văn Công văn 1246/CT-CS về việc ổn định tiền thuê đất 2026 của Cục Thuế chi tiết ra sao? (Hình từ Internet)
Quy định cụ thể về căn cứ tính tiền cho thuê đất tại khoản 2 Điều 5 Nghị quyết 254/2025/QH15 ra sao?
Theo Điều 4 Nghị định 50/2026/NĐ-CP quy định cụ thể về căn cứ tính tiền cho thuê đất tại khoản 2 Điều 5 Nghị quyết 254/2025/QH15 bao gồm:
(1) Diện tích tính tiền thuê đất theo quy định tại Điều 24 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 291/2025/NĐ-CP).
(2) Thời hạn cho thuê đất, thời hạn gia hạn sử dụng đất theo quy định tại Điều 25 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 291/2025/NĐ-CP).
(3) Đơn giá thuê đất theo quy định tại Điều 26 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung tại khoản 14 Điều 13 Nghị định 50/2026/NĐ-CP).
(4) Hình thức Nhà nước cho thuê đất trả tiền thuê đất hằng năm hoặc cho thuê đất trả tiền thuê đất một lần cho cả thời gian thuê.
(5) Chính sách miễn, giảm tiền thuê đất của Nhà nước.
(6) Chi phí xây dựng hạ tầng theo quy định tại điểm a, điểm b khoản 4 Điều 3 Nghị định 50/2026/NĐ-CP.
Trường hợp giá đất tính tiền thuê đất là giá đất cụ thể hoặc trường hợp hệ số điều chỉnh giá đất hoặc bảng giá đất được xác định chưa bao gồm chi phí xây dựng hạ tầng thì căn cứ tính tiền thuê đất không bao gồm chi phí xây dựng hạ tầng của dự án.
Việc định giá đất phải bảo đảm các nguyên tắc nào theo Nghị quyết 254?
Căn cứ khoản 1 Điều 6 Nghị quyết 254/2025/QH15, quy định về nguyên tắc định giá đất như sau:
- Phương pháp định giá đất theo nguyên tắc thị trường;
- Tuân thủ đúng phương pháp, trình tự, thủ tục định giá đất;
- Bảo đảm trung thực, khách quan, công khai, minh bạch;
- Bảo đảm tính độc lập giữa tổ chức tư vấn xác định giá đất, Hội đồng thẩm định bảng giá đất, thẩm định hệ số điều chỉnh giá đất và cơ quan hoặc người có thẩm quyền quyết định giá đất;
- Bảo đảm hài hòa lợi ích giữa Nhà nước, người sử dụng đất và nhà đầu tư.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];