- Thời gian tạm dừng các ứng dụng Dịch vụ Thuế điện tử để phục vụ việc chuyển đổi hệ thống theo Thông báo 813 ra sao?
- Từ 01/7/2025, doanh nghiệp phải định danh điện tử để đăng nhập hệ thống Thuế điện tử đúng không?
- Xử lý quyết toán thuế TNCN như thế nào khi cá nhân có hai nguồn thu nhập từ tiền lương, tiền công?
Thời gian tạm dừng các ứng dụng Dịch vụ Thuế điện tử để phục vụ việc chuyển đổi hệ thống theo Thông báo 813 ra sao?
Ngày 10/10/2025, Cục thuế đã có Công văn 813/TB-CT năm 2025 về kế hoạch tạm dừng các hệ thống ứng dụng ngành Thuế phục vụ kiểm tra, đánh giá mức độ sẵn sàng của hệ thống ứng dụng Dịch vụ Thuế điện tử tại môi trường dự phòng (Standby)
TẢI VỀ Công văn 813/TB-CT năm 2025
Theo đó, thời gian tạm dừng các ứng dụng Dịch vụ Thuế điện tử để phục vụ việc chuyển đổi hệ thống, cụ thể như sau:
Thời gian tạm dừng các ứng dụng Dịch vụ Thuế điện tử nhằm kiểm tra, đánh giá mức độ sẵn sàng của hệ thống ứng dụng Dịch vụ Thuế điện tử tại môi trường dự phòng (Standby) được thực hiện từ ngày 11/10/2025 đến ngày 12/10/2025. Cụ thể:
Hệ thống ứng dụng Dịch vụ Thuế điện tử | Thời gian |
- Dịch vụ Thuế điện tử dành cho doanh nghiệp (eTax). - Dịch vụ Thuế điện tử dành cho cá nhân (iCanhan). - Dịch vụ Thuế điện tử trên thiết bị di động (eTax Mobile). - Cổng thông tin Thương mại điện tử (TMĐT), - Cổng thông tin điện tử dành cho hộ, cá nhân kinh doanh đăng ký, kê khai, nộp thuế từ thương mại điện tử, kinh doanh trên nền tảng số (Canhan TMĐT). - Cổng thông tin điện tử dành cho Nhà cung cấp nước ngoài (NCCNN). | - Lần 1: Tạm dừng từ 18h00 ngày 11/10/2025 (thứ Bảy) đến 02h00 ngày 12/10/2025 (Chủ nhật). - Lần 2: Tạm dừng từ 11h00 đến 19hh00 ngày 12/10/2025 (Chủ nhật). |
*Trên đây là thông tin về "Thời gian tạm dừng các ứng dụng Dịch vụ Thuế điện tử để phục vụ việc chuyển đổi hệ thống theo Thông báo 813 ra sao?"
Thời gian tạm dừng các ứng dụng Dịch vụ Thuế điện tử để phục vụ việc chuyển đổi hệ thống theo Thông báo 813 ra sao? (Hình từ Internet)
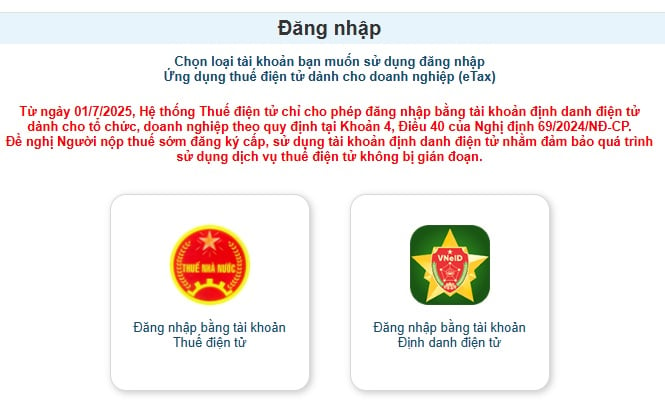
Từ 01/7/2025, doanh nghiệp phải định danh điện tử để đăng nhập hệ thống Thuế điện tử đúng không?
Từ 01/7/2025, doanh nghiệp phải định danh điện tử để đăng nhập hệ thống Thuế điện tử được quy định tại khoản 4 Điều 40 Nghị định 69/2024/NĐ-CP, cụ thể như sau:
Hiệu lực thi hành
1. Nghị định này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2024.
2. Nghị định số 59/2022/NĐ-CP ngày 05 tháng 9 năm 2022 của Chính phủ quy định về định danh và xác thực điện tử hết hiệu lực kể từ ngày Nghị định này có hiệu lực thi hành.
3. Tài khoản được tạo lập bởi Cổng dịch vụ công quốc gia, hệ thống thông tin giải quyết thủ tục hành chính cấp bộ, cấp tỉnh cấp cho cá nhân được sử dụng đến hết ngày 30 tháng 6 năm 2024.
4. Tài khoản được tạo lập bởi Cổng dịch vụ công quốc gia, hệ thống thông tin giải quyết thủ tục hành chính cấp bộ, cấp tỉnh cấp cho cơ quan, tổ chức được sử dụng đến hết ngày 30 tháng 6 năm 2025.
5. Tài khoản định danh điện tử, giấy xác nhận đủ điều kiện kinh doanh dịch vụ xác thực điện tử được cấp theo quy định tại Nghị định số 59/2022/NĐ-CP ngày 05 tháng 9 năm 2022 về định danh và xác thực điện tử vẫn có giá trị sử dụng đến hết thời hạn theo quy định.
6. Đối với công dân đã có tài khoản định danh điện tử mức độ 02 trước thời điểm Nghị định này có hiệu lực, cơ quan quản lý căn cước Bộ Công an có trách nhiệm tạo lập và hiển thị căn cước điện tử cho công dân thông qua Ứng dụng định danh quốc gia kể từ ngày 01 tháng 7 năm 2024.
7. Sửa đổi, bổ sung khoản 1 Điều 7 Nghị định số 45/2020/NĐ-CP ngày 08 tháng 4 năm 2020 về thực hiện thủ tục hành chính trên môi trường điện tử như sau:
“1. Tổ chức, cá nhân thực hiện thủ tục hành chính trên Cổng dịch vụ công quốc gia, Hệ thống thông tin giải quyết thủ tục hành chính cấp bộ, cấp tỉnh bằng tài khoản định danh điện tử do hệ thống định danh và xác thực điện tử tạo lập, đã kết nối, tích hợp trên Cổng dịch vụ công quốc gia, Hệ thống thông tin giải quyết thủ tục hành chính cấp bộ, cấp tỉnh”.
...
Theo đó, từ 01/7/2025, doanh nghiệp phải định danh điện tử để đăng nhập hệ thống Thuế điện tử.
Xử lý quyết toán thuế TNCN như thế nào khi cá nhân có hai nguồn thu nhập từ tiền lương, tiền công?
Xử lý quyết toán thuế TNCN khi cá nhân trực tiếp quyết toán với cơ quan Thuế có hai nguồn thu nhập từ tiền lương, tiền công được quy định tại Mục 1 Phần I Công văn 13762/CTHN-HKDCN năm 2023 như sau:
- Cá nhân cư trú có thu nhập từ tiền lương, tiền công từ hai nơi trở lên mà không đáp ứng điều kiện được ủy quyền quyết toán theo quy định (các trường hợp được ủy quyền nêu tại điểm 3 mục I công văn này) thì phải trực tiếp khai quyết toán thuế TNCN với cơ quan thuế nếu có số thuế phải nộp thêm hoặc có số thuế nộp thừa đề nghị hoàn hoặc bù trừ vào kỳ khai thuế tiếp theo.
- Cá nhân có mặt tại Việt Nam tính trong năm dương lịch đầu tiên dưới 183 ngày, nhưng tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam là từ 183 ngày trở lên thì năm quyết toán đầu tiên là 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam.
- Cá nhân là người nước ngoài kết thúc hợp đồng làm việc tại Việt Nam khai quyết toán thuế với cơ quan thuế trước khi xuất cảnh. Trường hợp cá nhân chưa làm thủ tục quyết toán thuế với cơ quan thuế thì thực hiện ủy quyền cho tổ chức trả thu nhập hoặc tổ chức, cá nhân khác quyết toán thuế theo quy định về quyết toán thuế đối với cá nhân. Trường hợp tổ chức trả thu nhập hoặc tổ chức, cá nhân khác nhận ủy quyền quyết toán thì phải chịu trách nhiệm về số thuế TNCN phải nộp thêm hoặc được hoàn trả số thuế nộp thừa của cá nhân.
- Cá nhân cư trú có thu nhập từ tiền lương, tiền công được trả từ nước ngoài và cá nhân cư trú có thu nhập từ tiền lương, tiền công được trả từ các tổ chức Quốc tế, Đại sứ quán, Lãnh sự quán chưa khấu trừ thuế trong năm thì cá nhân phải quyết toán trực tiếp với cơ quan thuế, nếu có số thuế phải nộp thêm hoặc có số thuế nộp thừa đề nghị hoàn hoặc bù trừ vào kỳ khai thuế tiếp theo.
- Cá nhân cư trú có thu nhập từ tiền lương, tiền công đồng thời thuộc diện xét giảm thuế do thiên tai, hỏa hoạn, tai nạn, bệnh hiểm nghèo ảnh hưởng đến khả năng nộp thuế thì không ủy quyền cho tổ chức, cá nhân trả thu nhập quyết toán thuế thay mà phải trực tiếp khai quyết toán với cơ quan thuế theo quy định.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];