Hướng dẫn chính sách ưu đãi thuế TNDN đối với hoạt động quảng cáo trên Youtube theo Công văn 7163/CT-QLNT ra sao?
Ngày 28/9/2026, Cục Thuế đã có Công văn 7163/CT-QLNT năm 2026 về chính sách thuế thu nhập doanh nghiệp. Trong đó có hướng dẫn chính sách ưu đãi thuế TNDN đối với hoạt động quảng cáo trên Youtube.
>>> TẢI VỀ Công văn 7163/CT-QLNT năm 2026
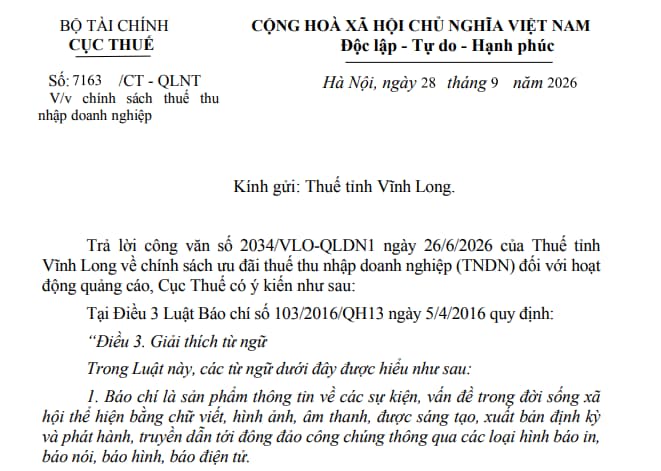
Theo đó, trả lời Công văn 2034/VLO-QLDN1 ngày 26/6/2026 của Thuế tỉnh Vĩnh Long về chính sách ưu đãi thuế thu nhập doanh nghiệp (TNDN) đối với hoạt động quảng cáo, Cục Thuế có ý kiến như sau:
Tại Điều 3 Luật Báo chí 2016 quy định:
Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
1. Báo chí là sản phẩm thông tin về các sự kiện, vấn đề trong đời sống xã hội thể hiện bằng chữ viết, hình ảnh, âm thanh, được sáng tạo, xuất bản định kỳ và phát hành, truyền dẫn tới đông đảo công chúng thông qua các loại hình báo in, báo nói, báo hình, báo điện tử.
2. Hoạt động báo chí là hoạt động sáng tạo tác phẩm báo chí, sản phẩm báo chí, sản phẩm thông tin có tính chất báo chí; cung cấp thông tin và phản hồi thông tin cho báo chí; cải chính thông tin trên báo chí; xuất bản, in, phát hành báo in; truyền dẫn báo điện tử và truyền dẫn, phát sóng báo nói, báo hình.
...
Căn cứ Điều 44 Luật Báo chí 2016 ngày 5/4/2016 quy định:
Quảng cáo trên báo chí
Báo chí được đăng, phát quảng cáo. Việc đăng, phát quảng cáo trên báo chí phải tuân thủ các quy định của Luật này và quy định của pháp luật về quảng cáo.
Căn cứ khoản 6 Điều 2 Luật Báo chí 2025 đã bổ sung quy định về hoạt động báo chỉ trên không gian mạng quy định như sau:
Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
...
6. Hoạt động báo chí là hoạt động sáng tạo tác phẩm báo chí, sản phẩm báo chí, sản phẩm thông tin có tính chất báo chí; cung cấp thông tin và phản hồi thông tin cho báo chí; cải chính thông tin trên báo chí; xuất bản, in, phát hành báo chí in; truyền dẫn báo chí điện tử; truyền dẫn, phát sóng phát thanh, truyền hình và xuất bản báo chí trên không gian mạng.
7. Xuất bản báo chí trên không gian mạng là việc đăng, phát thông tin lên kênh nội dung của cơ quan báo chí trên không gian mạng hoặc đăng, phát thông tin trên nền tảng số báo chí quốc gia.
...
Căn cứ Điều 23 Luật Báo chí 2025 quy định:
Liên kết trong hoạt động báo chí
1. Cơ quan báo chí được phép liên kết trong hoạt động báo chí với cơ quan báo chí khác, pháp nhân, cá nhân có đăng ký kinh doanh phù hợp với lĩnh vực liên kết theo quy định của pháp luật.
Người đứng đầu cơ quan báo chí chịu trách nhiệm về toàn bộ việc liên kết trong hoạt động báo chí theo quy định của pháp luật.
2. Cơ quan báo chí được phép liên kết thiết kế, trình bày, in, công nghệ, quảng cáo, phát hành báo chí và sản xuất nội dung, trừ nội dung về thời sự chính trị, quốc phòng, an ninh, đối ngoại.
3. Cơ quan báo chí sử dụng tài sản công để thực hiện liên kết trong hoạt động báo chí thực hiện theo quy định pháp luật về quản lý, sử dụng tài sản công.
4. Chính phủ quy định chi tiết Điều này.
Căn cứ Điều 38 Luật Báo chí 2025 quy định:
Quảng cáo trên báo chí
Báo chí được đăng, phát quảng cáo. Việc đăng, phát quảng cáo trên báo chí phải tuân thủ quy định của Luật này và quy định của pháp luật về quảng cáo.
Căn cứ điểm u khoản 2 Điều 18 Nghị định 320/2025/NĐ-CP quy định:
Nguyên tắc, đối tượng áp dụng ưu đãi thuế thu nhập doanh nghiệp
...
2. Ngành, nghề ưu đãi thuế thu nhập doanh nghiệp bao gồm các trường hợp sau:
...
u) Báo chí (bao gồm cả quảng cáo trên báo) theo quy định của Luật Báo chí.
Căn cứ điểm đ khoản 2 Điều 19 Nghị định 320/2025/NĐ-CP quy định:
Thuế suất ưu đãi
...
2. Áp dụng thuế suất 10% trong suốt thời gian hoạt động đối với:
...
đ) Thu nhập của cơ quan báo chí thuộc ngành, nghề quy định tại điểm u khoản 2 Điều 18 của Nghị định này.
Căn cứ các quy định nêu trên, quan điểm của Thuế tỉnh Vĩnh Long tại công văn số 2034/VLO-QLDN1 là chưa phù hợp với quy định của pháp luật.
Đối với giai đoạn trước 01/7/2026, tại Luật Báo chí 2016 không có quy định hoạt động xuất bản báo chí trên không gian mạng.
Đối với giai đoạn sau ngày 01/7/2026, Luật Báo chí 2016 có quy định hoạt động xất bản báo chí trên không gian mạng, tuy nhiên hoạt động quảng cáo trên nền tảng số Youtube của Báo và phát thanh, truyền hình Vĩnh Long không phải là hoạt động Xuất bản báo chí trên không gian mạng theo quy định của Luật Báo chí do vậy hoạt động quảng cáo trên nền tảng số Youtube không thuộc đối tượng được hưởng ưu đãi thuế TNDN theo quy định tại điểm u khoản 2 Điều 18 và điểm d khoản 2 Điều 19 Nghị định 320/2025/ND-CP.
Trên đây là "Hướng dẫn chính sách ưu đãi thuế TNDN đối với hoạt động quảng cáo trên Youtube theo Công văn 7163/CT-QLNT ra sao?"
Hướng dẫn chính sách ưu đãi thuế TNDN đối với hoạt động quảng cáo trên Youtube theo Công văn 7163/CT-QLNT ra sao?
Trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế từ 1/7/2026
Căn cứ theo Điều 48 Luật Quản lý thuế 2025 quy định về 9 trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế từ ngày 1/7/2026 như sau:
(1) Người nộp thuế có tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định.
(2) Người nộp thuế có tiền thuế nợ khi hết thời hạn gia hạn nộp tiền thuế.
(3) Người nộp thuế có tiền thuế nợ nhưng không hoạt động tại địa chỉ đã đăng ký hoặc có hành vi phát tán tài sản.
(4) Người nộp thuế không chấp hành quyết định xử phạt vi phạm hành chính về quản lý thuế theo thời hạn ghi trên quyết định xử phạt vi phạm hành chính về quản lý thuế, trừ trường hợp được hoãn hoặc tạm đình chỉ thi hành quyết định xử phạt.
(5) Người nộp thuế đã bị xử phạt hành chính về hành vi không chấp hành quyết định kiểm tra thuế nhưng tiếp tục không chấp hành quyết định kiểm tra thuế.
(6) Chưa thực hiện biện pháp cưỡng chế thuế đối với khoản nợ của người nộp thuế được cơ quan quản lý thuế không tính tiền chậm nộp theo quy định; được nộp dần tiền thuế nợ trong thời hạn không quá 12 tháng kể từ ngày cơ quan có thẩm quyền ban hành văn bản chấp nhận nộp dần tiền thuế nợ và trong thời gian thư bảo lãnh có hiệu lực. Việc nộp dần tiền thuế nợ được thủ trưởng cơ quan quản lý thuế xem xét trên cơ sở đề nghị của người nộp thuế và phải có bảo lãnh của tổ chức tín dụng.
(7) Không thực hiện biện pháp cưỡng chế đối với người nộp thuế có nợ phí hải quan và lệ phí hàng hóa, phương tiện vận tải quá cảnh.
(8) Cơ quan thuế không thực hiện biện pháp cưỡng chế đối với số tiền thuế nợ được bù trừ qua hoàn thuế mà cơ quan thuế đang làm thủ tục bù trừ cho người nộp thuế.
(9) Thủ trưởng cơ quan quản lý thuế căn cứ tình hình thực tế để quyết định trường hợp thực hiện cưỡng chế thi hành quyết định hành chính về quản lý thuế.
Kỳ kê khai thuế thu nhập doanh nghiệp là kỳ nào?
Kỳ kê khai thu nhập doanh nghiệp được quy định tại khoản 1 Điều 21 Thông tư 89/2026/TT-BTC, cụ thể như sau:
- Thuế thu nhập doanh nghiệp là loại thuế tạm nộp theo quý và quyết toán năm, trừ các trường hợp khai theo từng lần phát sinh quy định tại điểm b khoản 1 Điều 21 Thông tư 89/2026/TT-BTC.
- Người nộp thuế khai thuế thu nhập doanh nghiệp theo từng lần phát sinh trong những trường hợp sau:
+ Thuế thu nhập doanh nghiệp không phát sinh thường xuyên của người nộp thuế áp dụng theo phương pháp tỷ lệ trên doanh thu theo quy định của pháp luật về thuế thu nhập doanh nghiệp, trường hợp người nộp thuế trong tháng phát sinh nhiều lần thì được khai theo tháng;
+ Thuế thu nhập doanh nghiệp đối với hoạt động chuyển nhượng bất động sản của người nộp thuế áp dụng theo phương pháp tỷ lệ trên doanh thu theo quy định của pháp luật về thuế thu nhập doanh nghiệp;
+ Thuế thu nhập doanh nghiệp từ hoạt động bán, bán đấu giá bất động sản, tài sản khác là tài sản bảo đảm của cơ quan, tổ chức có thẩm quyền thuộc trường hợp khấu trừ, khai thay, nộp thay quy định tại điểm c khoản 1 và các điểm c.1, d và điểm k khoản 2 Điều 22 Nghị định 252/2026/NĐ-CP, bao gồm:
++ Thuế thu nhập doanh nghiệp từ hoạt động bán, bán đấu giá bất động sản, tài sản khác là tài sản bảo đảm thi hành án của cơ quan thi hành án hoặc tổ chức có thẩm quyền bán đấu giá;
++ Thuế thu nhập doanh nghiệp từ hoạt động bán, bán đấu giá bất động sản, tài sản khác là tài sản bảo đảm để xử lý nợ của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức mà Nhà nước sở hữu 100% vốn điều lệ do Chính phủ thành lập có chức năng mua, bán, xử lý nợ hoặc tổ chức có thẩm quyền bán đấu giá;
++ Trường hợp khấu trừ, khai thay, nộp thay quy định tại điểm b.3 khoản này phát sinh nhiều lần trong tháng thì được khai theo tháng.
++ Thuế thu nhập doanh nghiệp từ hoạt động chuyển nhượng vốn của doanh nghiệp nước ngoài;
+ Thuế thu nhập doanh nghiệp đối với hoạt động bán toàn bộ Công ty trách nhiệm hữu hạn một thành viên do tổ chức làm chủ sở hữu dưới hình thức chuyển nhượng vốn có gắn với bất động sản của người nộp thuế áp dụng theo phương pháp tỷ lệ trên doanh thu theo quy định của pháp luật về thuế thu nhập doanh nghiệp;
+ Thuế thu nhập doanh nghiệp đối với hoạt động chia lợi tức cho tổ chức đầu tư của Quỹ đầu tư chứng khoán (không phân biệt tổ chức đầu tư trong nước hay tổ chức đầu tư nước ngoài).
- Người nộp thuế khai quyết toán thuế thu nhập doanh nghiệp trong các trường hợp sau:
+ Khai quyết toán khi kết thúc năm (năm dương lịch hoặc năm tài chính), bao gồm cả trường hợp người nộp thuế tạm ngừng hoạt động, kinh doanh không trọn năm;
+ Khai quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng, cổ phần hóa doanh nghiệp nhà nước hoặc đến thời điểm tổ chức, doanh nghiệp bị chia, bị sáp nhập, bị hợp nhất;
+ Trường hợp người nộp thuế đã thực hiện khai thuế thu nhập doanh nghiệp theo từng lần phát sinh quy định tại điểm b khoản này thì không phải quyết toán năm đối với các hoạt động đã khai thuế theo từng lần phát sinh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];